این راهنما تلاش میکند مالیات را از پایه، اما با نگاه کاربردی توضیح دهد؛ طوری که هم دانشجو بتواند مفهوم را درست بفهمد و هم حسابدار، مدیر مالی یا صاحب کسبوکار بتواند آن را به تصمیمهای واقعی (مثل هزینهکرد، قیمتگذاری، گزارشدهی و تکالیف قانونی) وصل کند.
فهرست مطالب
تعریف قانونی مالیات در ایران و جایگاه اصل ۵۱ قانون اساسی
در چارچوب قوانین مالیاتی ایران، مالیات وجهی است قانونی، الزامی و بلاعوض که دولت آن را از درآمد، دارایی یا مصرف اشخاص دریافت میکند و باید در مسیر منافع عمومی هزینه شود.
این تعریف روی چند ویژگی کلیدی تکیه دارد:
مالیات باید قانونی باشد، یعنی مرجع وضع آن قانون است نه سلیقه یا تصمیم یک نهاد.
مالیات الزامی است، یعنی عدم پرداخت آن پیامد دارد.
و چون ماهیتش عمومی است، محل هزینهکرد آن برای پرداختکننده «از پیش و بهصورت شخصی» تعیین نشده است.
این منطق با اصل ۵۱ قانون اساسی هم همراستاست: «هیچ نوع مالیاتی وضع نمیشود مگر بهموجب قانون.»
ترجمه ساده این جمله برای مخاطب غیرحقوقی این است: هیچ سازمان یا نهادی خارج از چهارچوب مصوبات مجلس، حق ندارد مالیات جدید وضع کند یا مالیات موجود را حذف کند.
برای انتخاب مسیر درست، مشاوره تخصصی مالیاتی بگیرید
اگر به دنبال راهکار قانونی برای کاهش ریسک، تنظیم اظهارنامه یا مدیریت تکالیف مالیاتی هستید، از طریق فرم زیر درخواست مشاوره ثبت کنید.
مفاهیم اقتصادی مالیات
مالیات از دیدگاه اقتصادی دقیقاً چهکار میکند؟
از دید اقتصاد، مالیات انتقال منابع از بخش خصوصی به بخش عمومی است.
اگر طراحی مالیات درست باشد:
به رشد اقتصادی کمک میکند
عدالت اجتماعی را تقویت میکند
اگر طراحی نادرست باشد:
انگیزه تولید و سرمایهگذاری کاهش مییابد
اقتصاد به سمت فعالیتهای زیرزمینی سوق داده میشود
همینجاست که مالیات از یک «موضوع حسابداری» به یک «موضوع سیاستگذاری» تبدیل میشود.
تفاوت نگاه حقوقی و اقتصادی به مالیات
| نگاه حقوقی | نگاه اقتصادی |
|---|---|
| هر وجه الزامآور دولت = مالیات | هر پرداختی مالیات نیست |
| تمرکز بر قانون | تمرکز بر اثر اقتصادی |
| ملاک: الزام قانونی | ملاک: نبود رابطه مستقیم خدمت |
مثال:
شهریه دانشگاه یا عوارض خدمات شهری اغلب قیمت خدمت هستند نه مالیات.
دیدگاههای نوین درباره نقش مالیات
در برخی نظریههای اقتصادی مدرن، مالیات تنها بهعنوان یک ابزار برای تأمین درآمد دولتها در نظر گرفته نمیشود. این دیدگاهها معتقدند که مالیاتها میتوانند اهداف دیگری را نیز دنبال کنند، از جمله:
- کنترل تورم: با استفاده از مالیاتها میتوان نقدینگی را در جامعه کاهش داده و تورم را کنترل کرد.
- توزیع مجدد ثروت: مالیات میتواند بهعنوان ابزاری برای کاهش شکافهای اجتماعی و اقتصادی بین اقشار مختلف جامعه عمل کند.
- هدایت رفتار اقتصادی: از طریق اعمال مالیاتهای مختلف، دولتها میتوانند رفتار اقتصادی مصرفکنندگان و بنگاهها را به سمت فعالیتهای خاص هدایت کنند.
- حمایت از گروهها یا صنایع خاص: دولت میتواند با ارائه معافیتهای مالیاتی به برخی صنایع یا گروهها، آنها را حمایت کند.
نگاهی کوتاه به تاریخچه مالیات
قدیمیترین شواهد تاریخی از دریافت مالیات به حدود ۳۰۰۰ تا ۲۸۰۰ سال قبل از میلاد در مصر باستان بازمیگردد. در آن دوران، مالیات بیشتر بهصورت غلات، نیروی کار یا کالاهای اساسی دریافت میشد.
با شکلگیری دولتهای مدرن، مالیات بهتدریج به یکی از اصلیترین ابزارهای سیاستگذاری اقتصادی تبدیل شد.
با تاریخچه حسابداری در ایران و جهان بیش تر آشنا شوید.
آشنایی رایگان با نرمافزار حسابداری سپیدار
نرمافزار حسابداری سپیدار یکی از پرکاربردترین نرمافزارهای مالی در ایران است که برای شرکتها، فروشگاهها و کسبوکارهای کوچک و متوسط طراحی شده است. جهت دریافت مشاوره قبل از خرید فرم زیر را تکمیل کنید.
انواع مالیات در ایران: تصویر کلی و قابلفهم
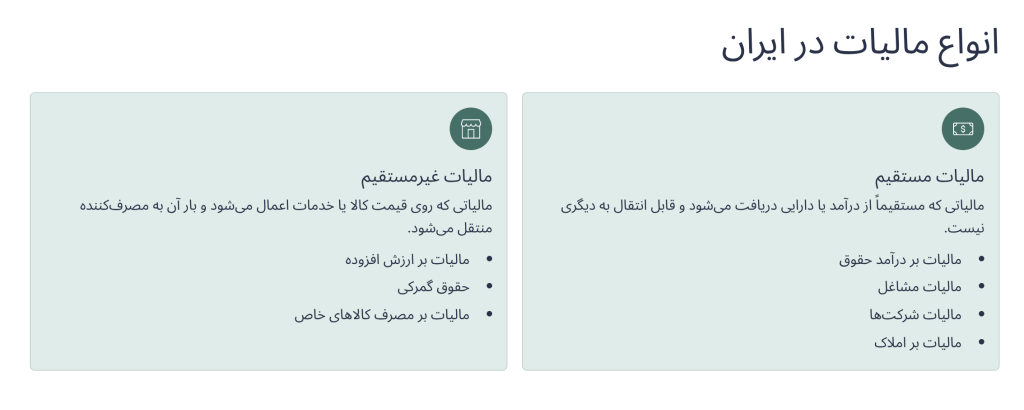
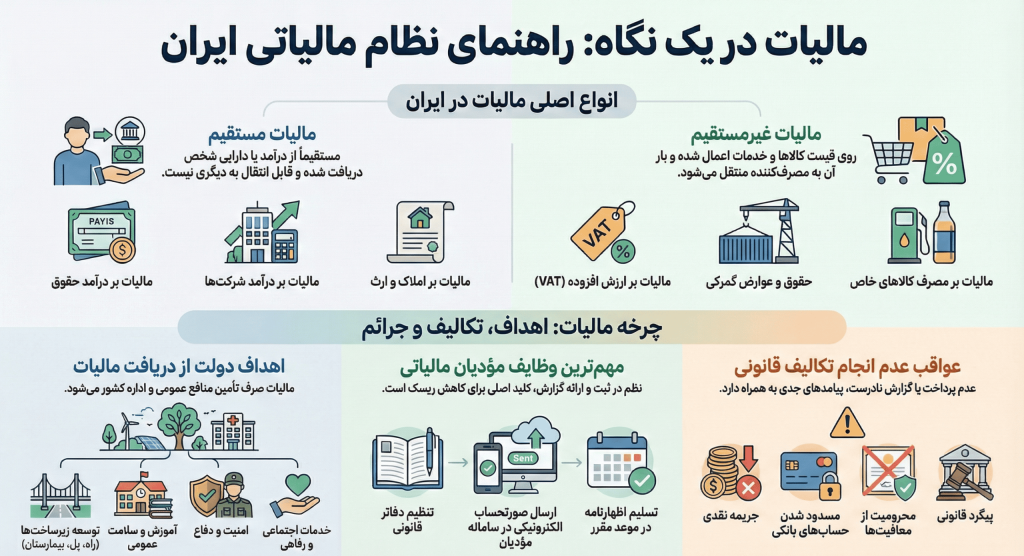
در نظام مالیاتی ایران، برای سادهسازی، مالیاتها معمولاً در دو خانواده اصلی دستهبندی میشوند: مستقیم و غیرمستقیم. فرق این دو فقط در نام نیست؛ در «مسیر پرداخت»، «امکان انتقال بار مالیاتی» و «اثرگذاری بر رفتار اقتصادی» تفاوت جدی دارند.
1.مالیاتهای مستقیم
مالیات مستقیم جایی است که دولت مستقیماً سراغ «درآمد» یا «دارایی» مؤدی میرود. معمولاً بار این مالیات قابلانتقال به دیگری نیست، چون اساساً بر پایه وضعیت مالی همان شخص محاسبه میشود.
در این مطلب به تفسیر ماده ۵۹ قانون مالیاتهای مستقیم و نحوه محاسبه مالیات نقل و انتقال املاک پرداختهایم.
مالیات بر دارایی
در این بخش، مالیات به «مالکیت» یا «انتقال مالکیت» گرهخورده است. نمونههای رایج آن شامل مالیاتبرارث، حق تمبر (در اسناد و برخی اوراق)، مالیات نقلوانتقال املاک و مالیات نقلوانتقال سهام است. منطق اقتصادی پشت این مالیاتها این است که دارایی یا انتقال آن، یک «توان پرداخت» ایجاد میکند یا قابلردیابی است.
- مالیاتبرارث
- مالیات حق تمبر (چک، سفته، اسناد رسمی)
- مالیات نقلوانتقال املاک
- مالیات نقلوانتقال سهام
مالیاتبردرآمد (قلب حسابداری مالیاتی)
اگر مالیات را در عمل و در حسابداری دنبال کنید، بیشترین مواجهه شما با مالیاتبردرآمد است: مالیات حقوق، مالیات مشاغل، مالیات اجاره و نقلوانتقال املاک، و درآمدهای اتفاقی (مثل برخی جوایز یا درآمدهای غیرمستمر). دلیل اهمیت این بخش برای دانشجو و حسابدار این است که اکثر تکالیف اجرایی، اسناد و زمانبندیها حول همین حوزه میچرخد.
مالیاتبردرآمد حقوق مالیاتبردرآمد مشاغل مالیاتبردرآمد املاک (اجاره و نقلوانتقال) مالیاتبردرآمد اتفاقی (جوایز، هدایا، درآمدهای غیرمستمر)
مالیاتبردرآمد اشخاص حقوقی (شرکتها)
طبق ماده ۱۰۵ قانون مالیاتهای مستقیم، سود شرکتها معمولاً با نرخ مشخصی مشمول مالیات میشود. نکته مهم برای متن وبلاگی این است که «نرخ» فقط یک عدد نیست؛ آنچه در عمل تعیینکننده است سود مشمول مالیات است، یعنی سودی که پس از اعمال تعدیلات قانونی، هزینههای قابلقبول و معافیتهای معتبر باقی میماند.
مطابق ماده ۱۰۵ قانون مالیاتهای مستقیم، سود شرکتها معمولاً مشمول ۲۵٪ مالیات است (در برخی شرایط خاص، نرخ میتواند کاهش یابد).
2.مالیاتهای غیرمستقیم
مالیات غیرمستقیم معمولاً روی قیمت کالا یا خدمت مینشیند. فروشنده آن را در فاکتور میگیرد و به دولت پرداخت میکند، اما بار اصلیاش غالباً به مصرفکننده نهایی منتقل میشود. به همین دلیل است که مالیات غیرمستقیم در اقتصاد رفتاری و تحلیل رفاه، اهمیت زیادی دارد.
نمونه شناختهشده آن مالیات بر ارزش افزوده است که در زنجیره تولید تا مصرف به شکل مرحلهای اعمال میشود. در کنار آن، حقوق و عوارض گمرکی و مالیات بر مصرف برخی کالاهای خاص (مثل دخانیات یا سوخت) هم در این دسته قرار میگیرند.
مهمترین انواع:
- مالیات بر ارزش افزوده (VAT)
- مالیات حقوق و عوارض گمرکی
- مالیات بر مصرف کالاهای خاص (دخانیات، سوخت و…)
برای آشنایی کامل با دستهبندی مالیاتهای مستقیم و غیرمستقیم، پیشنهاد میکنیم مقاله «انواع مالیات» را مطالعه کنید
دستگاههای مالیاتی در جهان
اکثر کشورها برای تأمین هزینههای عمومی، ترکیبی از مالیاتبردرآمد اشخاص، مالیات شرکتها، مالیات دارایی، مالیات بر مصرف و تعرفههای گمرکی دارند. تفاوت اصلی کشورها معمولاً در «نرخها»، «معافیتها»، «شدت اجرا» و «شفافیت» است. بسیاری از کشورها برای درآمد، نظام پلکانی دارند؛ یعنی با بالارفتن درآمد، نرخ مؤثر همافزایش پیدا میکند.
جمع آوری مالیاتها در کشورهای مختلف
در هر کشور، یک نهاد رسمی و تخصصی مسئول جمعآوری مالیات است. این نهادها معمولاً بهعنوان بخشی از دولتها فعالیت میکنند و مسئول اجرای قانون مالیاتی در سطح ملی و حتی بینالمللی میباشند. برای مثال:
ایالات متحده: سازمان IRS مسئول جمعآوری مالیات در ایالات متحده است.
انگلستان: HMRC بهعنوان نهاد مرکزی مالیات و گمرک، مدیریت امور مالیاتی را در این کشور بر عهده دارد.
کانادا: سازمان CRA مسئول دریافت مالیاتها و پیگیری تخلفات مالیاتی در کانادا است.
ایران: در ایران، مسئولیت اصلی جمعآوری و مدیریت مالیاتها به سازمان امور مالیاتی کشور واگذار شده است.
در صورتی که افراد از پرداخت مالیات خودداری کنند یا اقدامات غیرقانونی در این زمینه انجام دهند، این نهادها میتوانند اقدامات حقوقی مختلفی از جمله جریمههای نقدی، محرومیت از خدمات مالی و حتی اعمال مجازاتهای کیفری را در پیش بگیرند.
درآمد دولتها غیر از مالیات
اگرچه مالیات یکی از پایدارترین و اصلیترین منابع درآمدی دولتها محسوب میشود، اما آنها از روشهای دیگری نیز برای تأمین منابع مالی خود استفاده میکنند. میتوان به موارد زیر اشاره کرد:
- جریمههای قانونی: از جمله جرائم رانندگی، تخلفات محیطزیستی و مالی.
- انتشار پول و سکه: دولتها ممکن است برای جبران کمبود نقدینگی اقدام به چاپ پول یا سکه کنند.
- دریافت وام: وامهایی که دولتها برای تأمین منابع مالی از بانکها و موسسات مالی جهانی دریافت میکنند.
- کمکهای داوطلبانه: اعانات و کمکهای مردمی و نهادهای داوطلب.
- مصادره داراییها: در موارد خاص، دولتها ممکن است اقدام به مصادره داراییهای غیرقانونی کنند.
با این حال، مالیات همچنان مهمترین و پایدارترین منبع درآمد برای دولتها محسوب میشود. هرگونه نوسان در این بخش میتواند تأثیرات قابل توجهی بر سیاستهای اقتصادی و رفاهی کشور داشته باشد.
اهداف اصلی دولت از دریافت مالیات
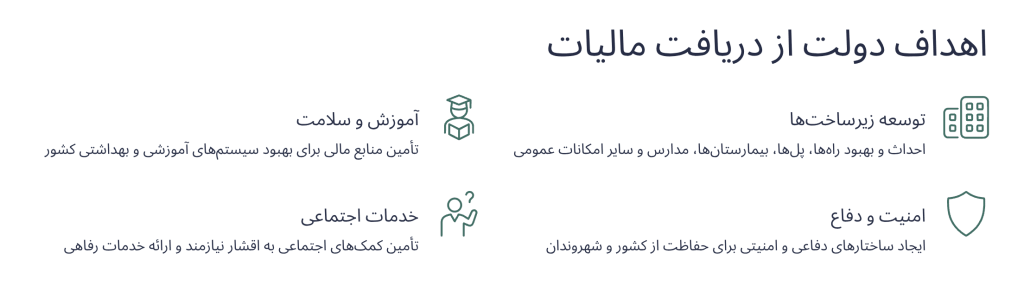
دولتها از درآمدهای مالیاتی برای دستیابی به اهداف مختلف اجتماعی، اقتصادی و سیاسی استفاده میکنند. این اهداف میتوانند شامل موارد زیر باشند:
- توسعه زیرساختها: احداث و بهبود راهها، پلها، بیمارستانها، مدارس و سایر امکانات عمومی.
- آموزش و سلامت عمومی: تأمین منابع مالی برای بهبود سیستمهای آموزشی و بهداشتی.
- امنیت و دفاع: ایجاد ساختارهای دفاعی و امنیتی برای حفاظت از کشور.
- تحقیقات علمی، فرهنگ و هنر: حمایت از پروژههای علمی و فرهنگی، ترویج هنر و نوآوری.
- خدمات اجتماعی و رفاهی: ارائه کمکهای اجتماعی به اقشار نیازمند و خدمات به شهروندان.
- مدیریت و اداره ساختار دولت: تأمین منابع برای هزینههای اجرایی و هزینههای مرتبط با بخش دولتی.
کسری بودجه و نقش مالیات
در صورتی که دولت با کسری بودجه مواجه شود، یعنی هزینههای عمومی از درآمدهای مالیاتی بیشتر شود، اقداماتی چون استقراض، افزایش مالیات یا کاهش هزینهها را برای جبران کسری اتخاذ میکند. از این رو، اصلاحات در نظام مالیاتی و تنظیم نرخهای مالیاتی میتواند بهعنوان ابزاری برای حل مشکلات مالی دولتها در زمان بحرانهای اقتصادی مورد استفاده قرار گیرد.
اشخاص مشمول مالیات
در چارچوب کلی، هر شخص حقیقی یا حقوقی که درآمد مشمول مالیات ایجاد کند یا فعالیت اقتصادی قابل شناسایی داشته باشد، میتواند مشمول مالیات شود. همچنین اشخاص ایرانی نسبت به درآمدهای خود (با شرایط قانونی) و اشخاص غیرمقیم نسبت به درآمدی که در ایران تحصیل میکنند، در حوزه شمول قانون قرار میگیرند.
بر اساس قانون، افراد زیر مشمول پرداخت مالیات هستند:
- اشخاص حقیقی دارای فعالیت اقتصادی
- اشخاص حقوقی (شرکتها، مؤسسات)
- صاحبان مشاغل
- دریافتکنندگان درآمد در ایران یا از ایران
- کلیه اشخاص حقیقی و حقوقی ایرانی بابت تمام درآمدهای خود در داخل و خارج از کشور.
- هر شخص مقیم خارج از کشور بابت درآمدهایی که در ایران کسب میکند
چه کسانی موظف به پرداخت مالیات نیستند؟
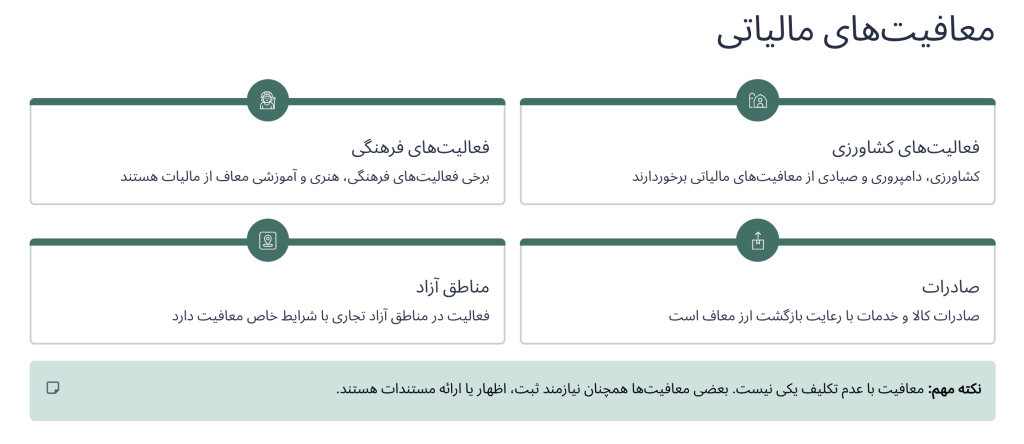
معافیت مالیاتی در قوانین مالیاتی ایران گستردهاند، اما کلید فهم آنها این است: معافیتها معمولاً یا برای حمایت از یک بخش (مثل برخی فعالیتهای کشاورزی) طراحی شدهاند، یا برای سیاستگذاری (مثل صادرات با شرایط)، یا برای رعایت سقفهای معافیت سالانه در حقوق و برخی درآمدها.
نکته مهم برای متن آموزشی این است که «معافیت» با «عدم تکلیف» یکی نیست؛ بعضی معافیتها همچنان ممکن است نیازمند ثبت، اظهار یا ارائه مستندات باشند.
نمونهها:
- فعالیتهای کشاورزی، دامپروری و صیادی.
- برخی فعالیتهای فرهنگی و هنری
- مناطق آزاد تجاری (با شرایط)
- درآمدهای زیر سقف معافیت سالانه
- صادرات کالا و خدمات (با رعایت بازگشت ارز).
- فعالیتهای آموزشی، فرهنگی و هنری.
- بخشی از حقوق حقوقبگیران (تا سقف معافیت سالانه ابلاغی در بودجه).
جرائم مالیاتی
وقتی تکالیف انجام نشود (مثل ارسال اظهارنامه، ارائه اسناد، یا گزارش درست درآمد)، پیامدها میتواند از جریمه نقدی تا محرومیت از معافیتها، محدودیتهای بانکی یا پیگیریهای قانونی گسترده شود. تفاوت مهم جرائم مالیاتی با بسیاری از بدهیهای دیگر این است که در برخی موارد، صرفاً مالی نیست و میتواند آثار اداری و حقوقی هم داشته باشد.
- جریمه نقدی
- محرومیت از معافیتها
- مسدود شدن حسابها
- پیگرد قانونی
برخی جرائم غیرقابل بخشش هستند.
هزینههای قابل قبول مالیاتی (سپر مالیاتی شما)
طبق ماده ۱۴۷ و ۱۴۸ ق.م.م، هزینههایی که برای تحصیل درآمد انجام شده (مانند حقوق، اجاره، تبلیغات و استهلاک) از درآمد کل کسر شده و فقط به “باقیمانده” مالیات تعلق میگیرد. شناخت این هزینهها راهکار قانونی کاهش مالیات است.
وظایف مودیان مالیاتی
برای اینکه در عمل دچار ریسک جرائم نشوید، مهمترین مسیر، «نظم در ثبت و ارسال» است: تنظیم دفاتر و اسناد، ثبتنام و کار با سامانههای مربوطه، و تسلیم اظهارنامه در موعد. تجربه بازار نشان میدهد ریسک واقعی بیشتر از «نرخ مالیات» از «بینظمی در مستندات و گزارشها» میآید.
استفاده از نرمافزارهای حسابداری (مثل سپیدار یا گزینههای مشابه) وقتی ارزشمند میشود که خروجیها را منظم، قابل پیگیری و نزدیک به الزامات گزارشدهی کند؛ نه صرفاً برای ثبت روزمره.
- پلمب و تنظیم دفاتر قانونی: (دفتر روزنامه و کل).
- ثبتنام و ارسال صورتحساب در سامانه مؤدیان: این مهمترین وظیفه در سال ۱۴۰۳ است. عدم ارسال صورتحساب الکترونیکی جریمهای معادل ۱۰٪ فروش را در پی دارد.
- تسلیم اظهارنامه مالیاتی: ارائه گزارش سود و زیان در موعد مقرر.
نرخ مالیاتی چیست؟
نرخ مالیاتی درصدی است که روی پایه مالیاتی اعمال میشود، اما در عمل مهمتر از نرخ، این دو چیز است:
۱) پایه مالیاتی دقیقاً چه چیزی تعریف شده؟
۲) چه تعدیلات، معافیتها و هزینههای قابل قبول روی آن اثر میگذارد؟
به همین دلیل ممکن است دو شرکت با سود ظاهراً مشابه، مالیات نهایی متفاوتی پرداخت کنند.
انواع نرخ:
- ثابت
- تصاعدی
- ترجیحی
تقویم طلایی تکالیف مالیاتی هر سال
| بازه زمانی | نوع تکلیف مالیاتی |
|---|---|
| هر ماه | ارسال لیست مالیات بر حقوق |
| ۱۵ روز پس از پایان فصل | اظهارنامه مالیات بر ارزش افزوده |
| تا ۳۱ خرداد | اظهارنامه اشخاص حقیقی (مشاغل) |
| تا ۳۱ تیر | اظهارنامه اشخاص حقوقی (شرکتها) |
اثرات مالیات بر مصرفکننده و اقتصاد
مالیات چگونه رفتار مصرفکننده و اقتصاد را تغییر میدهد؟
تا اینجا با تعریفها و دستهبندیها آشنا شدیم. اما اگر دانشجو باشید، بخش جذاب از همینجا شروع میشود: مالیات فقط یک ماده قانونی نیست؛ مالیات میتواند انتخابهای روزمره را تغییر دهد.
اثر درآمدی: وقتی قدرت خرید واقعی کم میشود
اثر درآمدی یعنی مالیات باعث میشود فرد با همان درآمد اسمی، کالا و خدمات کمتری بتواند بخرد. در این وضعیت، مصرف کاهش پیدا میکند چون «قدرت خرید واقعی» پایین آمده است. به زبان ساده، فرد حس میکند پولش کمتر از قبل میارزد، حتی اگر عدد حقوق یا درآمدش تغییر نکرده باشد.
اثر جانشینی: وقتی مسیر مصرف عوض میشود
اثر جانشینی زمانی پررنگ میشود که مالیات روی یک کالا یا گروه خاصی از کالاها اعمال شود. قیمت نسبی آن کالا بالا میرود و مصرفکننده به سمت گزینههای جایگزین میرود. همین سازوکار است که باعث میشود دولتها برای کاهش مصرف دخانیات یا سوختهای آلاینده، از مالیاتهای هدفمند استفاده کنند.
مالیات بر مصرف یا مالیات بر درآمد: کدام کمتر «رفتار را تحریف» میکند؟
در تحلیلهای اقتصادی، مالیات بر مصرف معمولاً کمتر باعث تغییرات پیچیده در تصمیم «کار یا فراغت» میشود، در حالی که مالیات بر درآمد علاوه بر کاهش قدرت خرید، میتواند انگیزه کار را هم تغییر دهد. البته نتیجه نهایی همیشه ثابت نیست و به ساختار درآمدی، نرخها و ترجیحات افراد بستگی دارد.
مالیات و عرضه نیروی کار
مالیات بر درآمد همزمان دو نیروی مخالف ایجاد میکند: از یک طرف اثر درآمدی ممکن است فرد را به کار بیشتر سوق دهد (برای جبران کاهش قدرت خرید)، از طرف دیگر اثر جانشینی ممکن است کار را کمجذابتر کند و فراغت را ترجیحدادنیتر. به همین دلیل، پاسخ همه افراد به مالیات یکسان نیست.
- اثر درآمدی → شاید فرد بیشتر کار کند
- اثر جانشینی → شاید فرد فراغت را ترجیح دهد
منحنی لافر: چرا مالیات بیشتر همیشه درآمد بیشتر نمیآورد؟
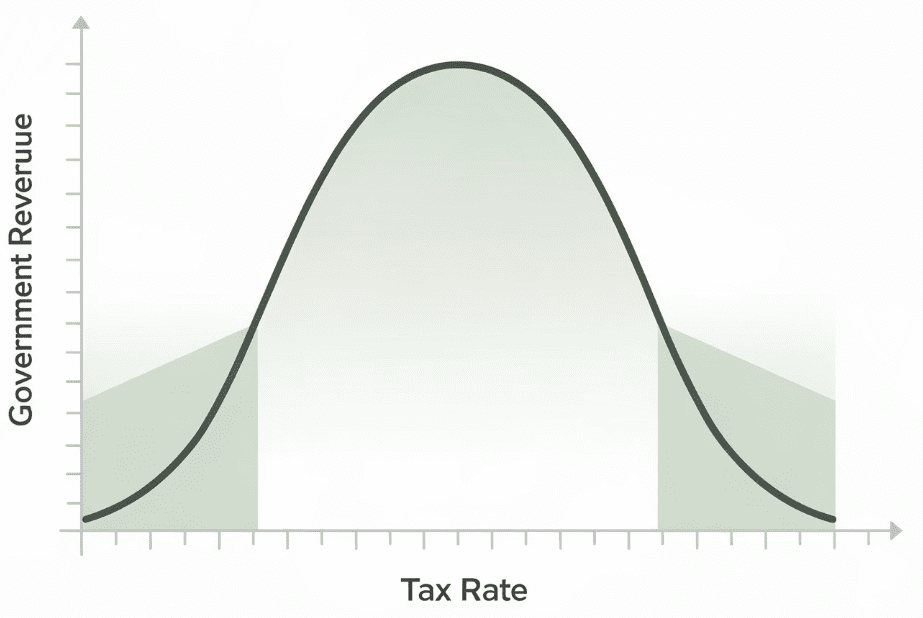
منطق منحنی لافر این است که اگر نرخ مالیات بیش از حد بالا برود، پایه مالیاتی کوچک میشود: برخی فعالیتها کم میشود، بخشی به سمت فرار مالیاتی میرود و در نهایت درآمد دولت ممکن است کاهش پیدا کند. پیام کاربردی برای خواننده این است که «بهینهبودن نظام مالیاتی» فقط به سختگیری نیست؛ به طراحی درست و اجرای هوشمند هم مربوط است. بنابراین افزایش نرخ مالیات تا یک نقطه باعث افزایش درآمد دولت میشود، اما بعد از آن:
- انگیزه تولید کاهش مییابد
- فرار مالیاتی افزایش پیدا میکند
- درآمد دولت کاهش مییابد
سخن پایانی
دنیای مالیات دیگر فضای “تخمین” نیست؛ فضای “دقت” است. با استفاده از نرمافزارهای حسابداری که به سامانه مؤدیان متصل هستند، ریسک جریمه را به صفر برسانید.