فهرست مطالب
میثاق های حسابداری چیست؟
میثاقهای حسابداری یا اصول محدودکننده حسابداری، قواعدی هستند که نحوه بهکارگیری اصول حسابداری را در شرایط خاص تعدیل میکنند. چهار میثاق اصلی حسابداری عبارتاند از: فزونی منافع بر مخارج، اهمیت، محافظهکاری و خصوصیات صنعت.
| میثاق | تعریف ساده | سؤال اصلی | مثال | کاربرد |
|---|---|---|---|---|
| فزونی منافع بر مخارج | منفعت اطلاعات باید بیش از هزینه تهیه و ارائه آن باشد. | آیا تهیه این اطلاعات ارزش هزینه و زمان صرفشده را دارد؟ | تحلیل نکردن اقلام بسیار جزئی و کماهمیت | کاهش هزینه گزارشگری |
| اهمیت | اطلاعات مهم باید بهصورت مناسب و جداگانه گزارش شوند. | آیا این اطلاعات میتواند تصمیم استفادهکننده را تغییر دهد؟ | ثبت ابزار اداری کمارزش بهعنوان هزینه دوره | سادهسازی گزارشهای مالی |
| محافظهکاری | در شرایط ابهام و عدم اطمینان، برآوردها با احتیاط انجام میشوند. | آیا سود یا داراییها بیش از واقع نشان داده شدهاند؟ | شناسایی ذخیره مطالبات مشکوکالوصول | جلوگیری از بیشنمایی سود و داراییها |
| خصوصیات صنعت | روشهای حسابداری میتوانند با توجه به ویژگیهای هر صنعت متفاوت باشند. | آیا ماهیت فعالیت و صنعت بر روش حسابداری اثر میگذارد؟ | تفاوت روش گزارشگری در شرکت پیمانکاری و بازرگانی | ارائه اطلاعات مرتبطتر با نوع فعالیت |
چرا میثاق های محدود کننده حسابداری اهمیت دارند؟
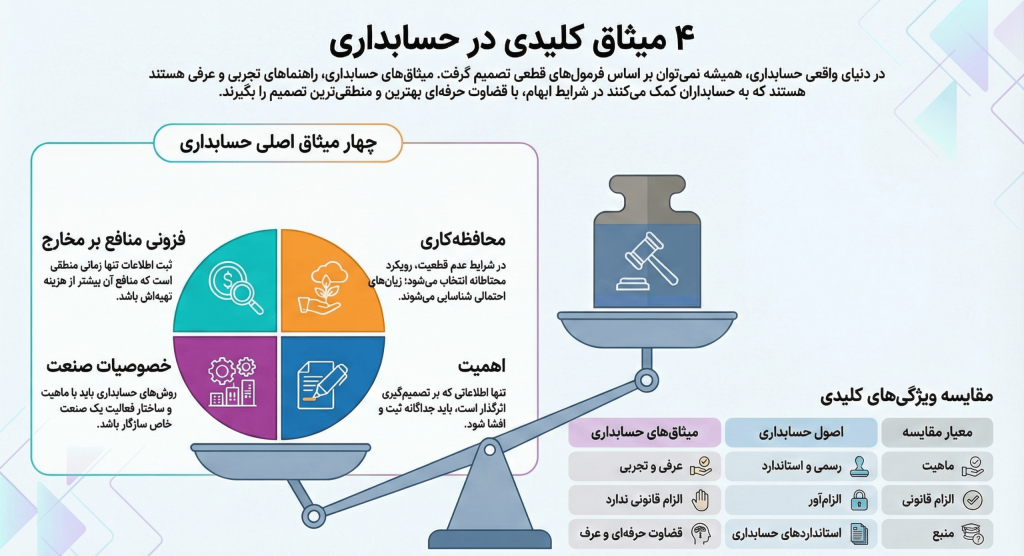
در دنیای واقعی حسابداری، همیشه با شرایطی مواجه میشویم که:
اطلاعات کاملاً شفاف نیستند روش حسابداری قابلانتخاب وجود دارد یا ثبت همه جزئیات منطقی و اقتصادی نیست
میثاقهای حسابداری کمک میکنند:
- ابهامها کاهش یابد
- گزارشهای مالی قابلفهمتر شوند
- تصمیمگیری استفادهکنندگان صورتهای مالی دچار خطا نشود.
انواع میثاقهای حسابداری
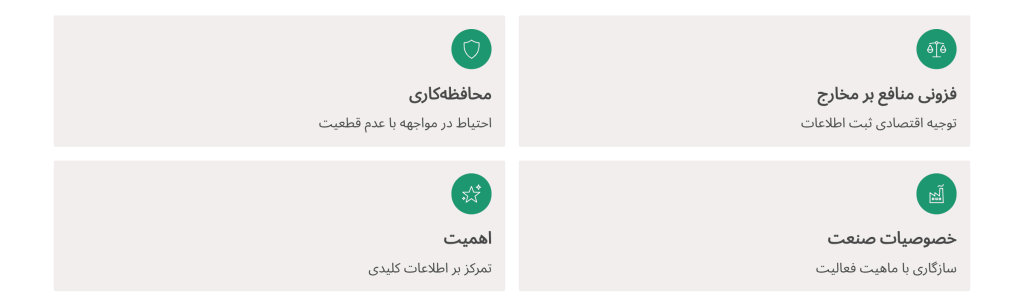
بر اساس منابع معتبر دانشگاهی و کتاب اصول حسابداری دکتر جمشیدی، میثاق های حسابداری بهطورکلی به چهار دسته اصلی تقسیم میشوند که هرکدام نقش مهمی در ثبت و گزارش اطلاعات مالی دارند.
این میثاقها عبارتاند از:
میثاق فزونی منافع بر مخارج: تأکید بر توجیه اقتصادی ثبت و افشای اطلاعات
میثاق محافظهکاری: رعایت احتیاط در شرایط عدم قطعیت مالی
میثاق خصوصیات صنعت: تطبیق روشهای حسابداری با ماهیت فعالیت واحد اقتصادی
میثاق اهمیت: تمرکز بر اطلاعات بااهمیت و اثرگذار در تصمیمگیری
در ادامه، هر یک از این میثاقها را به زبان ساده و همراه با مثالهای کاربردی بررسی میکنیم تا درک آنها برای دانشجویان، حسابداران و مدیران مالی کاملاً شفاف شود.
1. اصل فزونی منافع بر مخارج در حسابداری چیست؟
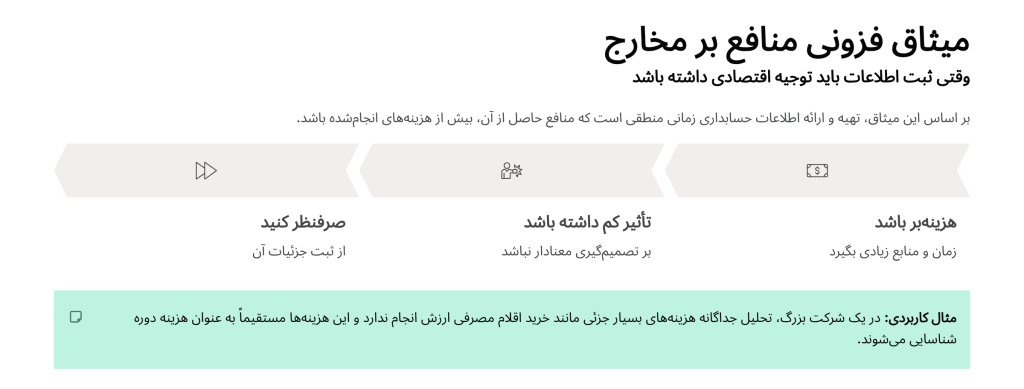
اصل فزونی منافع بر مخارج در حسابداری بیان میکند که منافع حاصل از تهیه و ارائه اطلاعات مالی باید بیشتر از هزینه جمعآوری، پردازش و گزارش آن اطلاعات باشد. به بیان ساده، هنگام تهیه و ارائه اطلاعات مالی، هزینه و زمان صرفشده باید با منفعتی که آن اطلاعات برای استفادهکنندگان ایجاد میکند مقایسه شود. اگر اطلاعاتی اثر قابلتوجهی بر تصمیمگیری نداشته باشد، بررسی هزینه تهیه آن اهمیت بیشتری پیدا میکند.
مثال فزونی منافع بر مخارج در حسابداری
مثال ساده:
فرض کنید یک شرکت برای محاسبه دقیق ارزش یک قلم بسیار کماهمیت مجبور باشد زمان و هزینه زیادی صرف کند. اگر این اطلاعات تأثیر قابلتوجهی بر تصمیم استفادهکنندگان صورتهای مالی نداشته باشد، شرکت میتواند با توجه به شرایط، از روش سادهتر و متناسبتری برای ارائه اطلاعات استفاده کند.
مثلاً بررسی و طبقهبندی جداگانه صدها قلم اداری کمارزش ممکن است هزینهای بیشتر از منفعت اطلاعاتی آن ایجاد کند. در چنین شرایطی، استفاده از یک روش سادهتر با میثاق فزونی منافع بر مخارج سازگارتر است.
مثال کسبوکاری:
فرض کنید یک شرکت تولیدی برای تهیه گزارش روزانه و بسیار جزئی از مصرف مواد اولیه در تمام خطوط تولید، به یک سیستم گزارشگیری اختصاصی نیاز داشته باشد. راهاندازی و نگهداری این سیستم سالانه ۳۰۰ میلیون تومان هزینه دارد، درحالیکه اطلاعات حاصل از آن تنها تأثیر محدودی بر تصمیمهای مدیریتی شرکت خواهد داشت.
در چنین شرایطی، مدیریت میتواند بررسی کند که آیا تهیه گزارشهای هفتگی یا استفاده از اطلاعات موجود در سیستم حسابداری، همان نیاز اطلاعاتی را با هزینه کمتری برطرف میکند یا خیر.
این مثال نشان میدهد که در میثاق فزونی منافع بر مخارج، هدف حذف اطلاعات ضروری نیست؛ بلکه باید میان منفعت اطلاعات برای تصمیمگیری و هزینه تهیه و ارائه آن تناسب منطقی برقرار باشد. البته رعایت الزامات استانداردهای حسابداری و گزارشگری مالی همچنان ضروری است.
اشتباه رایج:
فزونی منافع بر مخارج به این معنا نیست که هر اطلاعات کماهمیتی را میتوان حذف کرد. موضوع اصلی این است که هزینه تهیه اطلاعات با منفعتی که آن اطلاعات ایجاد میکند مقایسه شود.
نکته مهم: میثاق فزونی منافع بر مخارج به این معنا نیست که واحد تجاری میتواند هر اطلاعات پرهزینهای را حذف کند. در مواردی که استاندارد یا الزام مشخصی وجود دارد، رعایت الزامات گزارشگری مالی ضروری است. این میثاق بیشتر در شرایطی کاربرد دارد که درباره سطح جزئیات، نحوه ارائه یا میزان اطلاعات موردنیاز، قضاوت حرفهای مطرح باشد.
تفاوت اصل اهمیت و فزونی منافع بر مخارج
| فزونی منافع بر مخارج | اهمیت |
|---|---|
| هزینه تهیه و ارائه اطلاعات را بررسی میکند. | میزان اثر اطلاعات بر تصمیم استفادهکننده را بررسی میکند. |
| سؤال اصلی: آیا تهیه این اطلاعات صرفه اقتصادی دارد؟ | سؤال اصلی: آیا این اطلاعات آنقدر مهم است که بر تصمیم کاربر اثر بگذارد؟ |
| تمرکز بر رابطه هزینه و منفعت اطلاعات است. | تمرکز بر اثر اطلاعات بر تصمیمگیری است. |
| ممکن است تهیه یک اطلاعات دقیق به دلیل هزینه زیاد توجیه نداشته باشد. | ممکن است یک قلم به دلیل اثر ناچیز بر تصمیم، کماهمیت تلقی شود. |
📞 نیاز به مشاوره حسابداری دارید؟ کارشناسان تحلیل ارقام آماده پاسخگویی به شما هستند.
🧾 نمیدانید کدام روش حسابداری برای کسبوکارتان مناسب است؟ از مشاوره تخصصی ما کمک بگیرید.
۲. میثاق محافظهکاری در حسابداری چیست؟
میثاق محافظهکاری در حسابداری بیان میکند که در شرایط ابهام و عدماطمینان، حسابدار باید در برآوردها و قضاوتهای مالی با احتیاط عمل کند.
به بیان ساده، اطلاعات مالی نباید بهگونهای گزارش شوند که داراییها و درآمدها بیش از واقع یا بدهیها و هزینهها کمتر از واقع نشان داده شوند. هدف محافظهکاری، ارائه تصویری محتاطانه و قابلاتکا از وضعیت مالی واحد اقتصادی است، نه کمنمایی عمدی سود یا داراییها.
مثال محافظه کاری در حسابداری
مثال ساده:
اگر بخشی از مطالبات شرکت مشکوک به وصول باشد و شواهد کافی درباره احتمال عدم وصول آن وجود داشته باشد، شرکت باید این عدماطمینان را در برآورد ارزش مطالبات خود در نظر بگیرد تا داراییها و سود بیش از واقع گزارش نشوند.
مثال کسبوکاری:
فرض کنید یک شرکت ۳ میلیارد تومان از یکی از مشتریان خود طلب دارد، اما شواهد نشان میدهد مشتری با مشکلات مالی جدی مواجه شده و احتمال وصول کامل طلب پایین است. در چنین شرایطی، شرکت باید بر اساس شواهد موجود و با رعایت الزامات حسابداری، مبلغ قابل وصول مطالبات را با احتیاط برآورد کند تا ارزش مطالبات و سود شرکت بیش از حد خوشبینانه گزارش نشود.
اشتباه رایج:
محافظهکاری به این معنا نیست که حسابدار همیشه سود یا داراییها را کمتر از واقع یا هزینهها و بدهیها را بیشتر از واقع نشان دهد. هدف این میثاق، اعمال قضاوت محتاطانه در شرایط عدماطمینان و جلوگیری از برآوردهای بیش از حد خوشبینانه است.
اهمیت محافظهکاری
3. میثاق خصوصیات صنعت در حسابداری چیست؟
رعایت محافظهکاری در حسابداری به افزایش قابلیت اتکای اطلاعات مالی در شرایط عدماطمینان کمک میکند. مهمترین کاربردهای این میثاق عبارتاند از:
۱. جلوگیری از بیشنمایی سود و داراییها: هنگام وجود ابهام در برآوردهای مالی، حسابدار باید شواهد موجود را بررسی کند تا درآمدها و داراییها بیش از میزان قابلاتکا گزارش نشوند.
۲. بهبود کیفیت برآوردهای مالی: محافظهکاری به حسابدار کمک میکند هنگام ارزیابی مواردی مانند مطالبات مشکوکالوصول، ریسکها و عدماطمینانهای موجود را در چارچوب استانداردهای مربوط در نظر بگیرد.
۳. افزایش قابلیت اتکای گزارشهای مالی: استفاده از قضاوت حرفهای و برآوردهای مستند، به مدیران و سایر استفادهکنندگان کمک میکند تصمیمهای خود را براساس اطلاعات قابلاتکاتری اتخاذ کنند.
نکته مهم: محافظهکاری به معنای کم نشان دادن عمدی سود یا ایجاد ذخایر غیرواقعی نیست؛ بلکه بر رعایت احتیاط در شرایط عدماطمینان، بدون جانبداری در گزارشگری مالی تأکید دارد.
مثال خصوصیات صنعت در حسابداری
مثال ساده:
نحوه شناسایی درآمد در یک شرکت پیمانکاری ممکن است با یک شرکت بازرگانی متفاوت باشد، زیرا پروژههای پیمانکاری میتوانند طی چند دوره مالی اجرا شوند.
مثال کسب و کارِی:
فرض کنید یک شرکت پیمانکاری قراردادی برای اجرای یک پروژه سهساله دارد. نحوه شناسایی درآمد و هزینههای این پروژه با شرکتی که کالا را خریداری کرده و در همان دوره به فروش میرساند متفاوت است.
در بانکها، بیمهها و شرکتهای معدنی نیز ماهیت فعالیت باعث ایجاد موضوعات حسابداری خاص میشود.
اشتباهات رایج:
خصوصیات صنعت به این معنا نیست که هر صنعت میتواند هر روش حسابداری دلخواهی را انتخاب کند. تفاوتها باید در چارچوب اصول، استانداردهای حسابداری و ماهیت واقعی فعالیت واحد اقتصادی در نظر گرفته شوند.
شرکتهای پیمانکاری:
در شرکتهای پیمانکاری، اجرای یک پروژه ممکن است بیش از یک دوره مالی طول بکشد. به همین دلیل، زمان و نحوه شناسایی درآمد و هزینههای مرتبط با پروژه با فعالیت یک شرکت بازرگانی که کالا را خرید و فروش میکند، تفاوت دارد.
بانکها:
ماهیت اصلی فعالیت بانکها دریافت سپرده، پرداخت تسهیلات و کسب درآمد از عملیات مالی است. بنابراین موضوعاتی مانند شناسایی درآمد تسهیلات، مطالبات و برآورد زیانهای اعتباری در گزارشگری مالی بانکها اهمیت ویژهای دارد.
شرکتهای بیمه:
در صنعت بیمه، حق بیمه دریافتی، خسارتهای احتمالی و تعهدات آتی از مهمترین موضوعات حسابداری هستند. به همین دلیل، شرکتهای بیمه برای اندازهگیری و گزارش تعهدات خود با مسائلی روبهرو هستند که در بسیاری از شرکتهای تجاری وجود ندارد.
شرکتهای تولیدی و معدنی:
در شرکتهای تولیدی، محاسبه بهای تمامشده مواد، دستمزد و سربار اهمیت زیادی دارد. در صنایع معدنی نیز علاوه بر هزینههای استخراج و تولید، موضوعاتی مانند منابع و ذخایر و هزینههای مرتبط با فعالیتهای استخراج میتوانند بر گزارشگری مالی اثر بگذارند.
در نتیجه، خصوصیات صنعت باعث کنار گذاشتن اصول حسابداری نمیشود؛ بلکه نشان میدهد نحوه اجرای برخی رویهها باید با ماهیت واقعی فعالیت واحد اقتصادی و الزامات گزارشگری آن صنعت متناسب باشد.
۴. میثاق اهمیت در حسابداری چیست؟
میثاق اهمیت در حسابداری بیان میکند که اطلاعات مالی باید با توجه به میزان تأثیر آنها بر تصمیمگیری استفادهکنندگان صورتهای مالی ارزیابی شوند. اطلاعاتی بااهمیت محسوب میشوند که حذف، تحریف یا مبهمکردن آنها بتواند بر تصمیمهای اقتصادی استفادهکنندگان اصلی گزارشهای مالی اثر بگذارد.
برای مثال، مبلغ یک هزینه ممکن است برای یک شرکت بزرگ ناچیز باشد، اما همان مبلغ در یک کسبوکار کوچک اهمیت قابلتوجهی داشته باشد. بنابراین اهمیت اطلاعات تنها به مبلغ آنها وابسته نیست و ماهیت رویداد، اندازه واحد اقتصادی و شرایط گزارشگری نیز باید در نظر گرفته شوند.
نکته مهم: میثاق اهمیت به معنای مجازبودن ثبتنکردن معاملات یا نادیدهگرفتن الزامات قانونی نیست. این مفهوم به حسابدار کمک میکند درباره نحوه طبقهبندی، تجمیع، ارائه و افشای اطلاعات مالی در چارچوب استانداردهای حسابداری قضاوت حرفهای داشته باشد.
مثال کاربردی از میثاق اهمیت
مثال ساده:
فرض کنید یک شرکت بزرگ یک ماشینحساب اداری به مبلغ ۵۰۰ هزار تومان خریداری میکند. با توجه به اندازه شرکت، ارزش این وسیله و سیاستهای حسابداری مجموعه، ممکن است هزینه ثبت و نگهداری آن بهعنوان یک دارایی مستقل و محاسبه استهلاک، در مقایسه با تأثیر آن بر صورتهای مالی، توجیه نداشته باشد.
در چنین شرایطی، چنانچه رویههای حسابداری و الزامات مربوط اجازه دهند، شرکت میتواند مبلغ خرید را بهعنوان هزینه دوره شناسایی کند. این تصمیم باید براساس اهمیت مبلغ و ماهیت رویداد اتخاذ شود، نه صرفاً ارزانبودن کالا.
مثال کسب و کاری:
فرض کنید یک شرکت تولیدی با داراییهای چندصد میلیارد تومانی، تعدادی ابزار اداری با مجموع ارزش ۸ میلیون تومان خریداری کرده است. در مقابل، همین شرکت قراردادی به ارزش ۲۰ میلیارد تومان برای خرید تجهیزات تولید امضا میکند.
اطلاعات مربوط به قرارداد تجهیزات ممکن است تأثیر قابلتوجهی بر ارزیابی تعهدات، جریانهای نقدی آتی و تصمیمگیری استفادهکنندگان صورتهای مالی داشته باشد؛ بنابراین باید آثار حسابداری و الزامات افشای آن با دقت بررسی شود.
در مقابل، نحوه ارائه ابزارهای اداری کمارزش ممکن است با استفاده از روشهای سادهتر و متناسب با سیاستهای حسابداری شرکت انجام شود؛ مشروط بر اینکه این کار موجب تحریف بااهمیت اطلاعات مالی نشود.
این مثال نشان میدهد که اهمیت در حسابداری به مبلغ، ماهیت رویداد و شرایط واحد اقتصادی وابسته است و نمیتوان یک حد ثابت را برای تمام شرکتها در نظر گرفت.
اشتباهات رایج:
اهمیت یک عدد ثابت و یکسان برای همه شرکتها نیست. بااهمیت بودن اطلاعات به مبلغ، ماهیت رویداد، اندازه واحد تجاری و شرایط تصمیمگیری استفادهکنندگان بستگی دارد.
کاربردهای میثاق اهمیت
میثاق اهمیت در حسابداری به حسابداران کمک میکند اطلاعات مالی را متناسب با میزان تأثیر آنها بر تصمیمگیری استفادهکنندگان طبقهبندی و ارائه کنند. مهمترین کاربردهای این میثاق عبارتاند از:
۱. تمرکز بر اطلاعات بااهمیت: رویدادها و اقلامی که میتوانند بر تصمیمهای اقتصادی استفادهکنندگان صورتهای مالی اثر بگذارند، باید با دقت کافی بررسی و مطابق الزامات گزارشگری ارائه شوند.
۲. تجمیع اطلاعات کماهمیت: اقلام مشابهی که ارائه جداگانه آنها ضرورت ندارد، ممکن است با رعایت استانداردهای حسابداری در گروههای مناسب تجمیع شوند تا خواندن صورتهای مالی آسانتر شود.
۳. جلوگیری از ارائه جزئیات غیرضروری: درج حجم زیادی از اطلاعات کماهمیت میتواند باعث شود اطلاعات اصلی و اثرگذار کمتر مورد توجه قرار بگیرند. رعایت میثاق اهمیت به ارائه گزارشهای روشنتر کمک میکند.
۴. کمک به قضاوت حرفهای حسابدار: هنگام تصمیمگیری درباره نحوه طبقهبندی، ارائه و افشای اطلاعات، حسابدار باید مبلغ، ماهیت رویداد و شرایط واحد اقتصادی را در نظر بگیرد.
در مجموع، رعایت میثاق اهمیت باعث میشود صورتهای مالی برای استفادهکنندگان قابلفهمتر باشند، بدون اینکه اطلاعات ضروری یا الزامات گزارشگری نادیده گرفته شوند.
برای آشنایی بیشتر با نحوه ثبت، طبقهبندی و ارائه اطلاعات مالی، مطالعه مقاله «حسابداری مالی» در سایت تحلیل ارقام نیز پیشنهاد میشود.
تفاوت میثاق های حسابداری با اصول حسابداری چیست؟
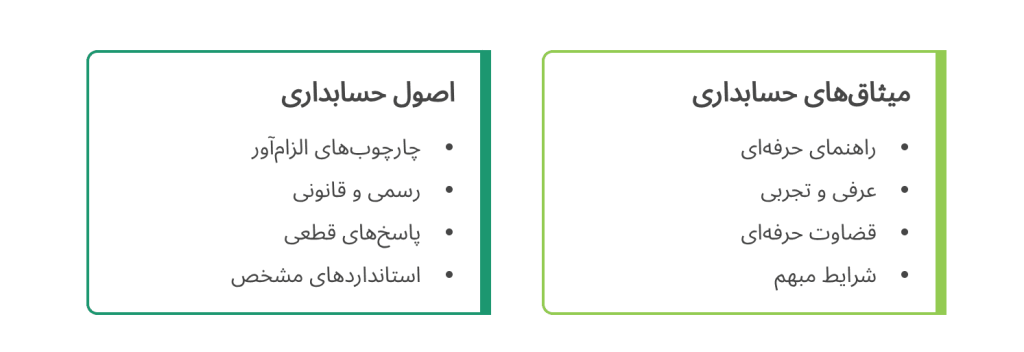
اصول حسابداری و میثاقهای حسابداری هر دو در تهیه اطلاعات مالی نقش دارند، اما کاربرد آنها متفاوت است. اصول حسابداری مبانی و قواعدی را برای ثبت، اندازهگیری و گزارش رویدادهای مالی مشخص میکنند؛ درحالیکه میثاقهای حسابداری در تقسیمبندی رایج آموزشی، ملاحظاتی هستند که هنگام اجرای اصول و انتخاب نحوه ارائه اطلاعات مالی مورد توجه قرار میگیرند.
برای مثال، اصل بهای تمامشده تاریخی به مبنای اندازهگیری اولیه برخی داراییها مربوط میشود؛ اما میثاق اهمیت به حسابدار کمک میکند تشخیص دهد کدام اطلاعات باید با جزئیات بیشتری ارائه یا افشا شوند.
تفاوت مهم دیگر این است که میثاقهایی مانند محافظهکاری و فزونی منافع بر مخارج، به شرایط عدماطمینان و تناسب هزینه تهیه اطلاعات با منافع آن توجه دارند. البته این ملاحظات مجوزی برای کنارگذاشتن استانداردهای حسابداری یا تغییر دلخواه اطلاعات مالی نیستند.
به زبان ساده: اصول حسابداری چارچوب ثبت و گزارشگری را مشخص میکنند و میثاقها به قضاوت حرفهای درباره اجرای مناسب این چارچوب در شرایط مختلف کمک میکنند.
اشتباهات رایج درباره میثاق های حسابداری
در یادگیری میثاقهای حسابداری، چند برداشت اشتباه رایج وجود دارد که میتواند باعث سردرگمی شود:
- یکی دانستن میثاقها با مفروضات حسابداری
مفروضات، زیربنای حسابداری هستند؛ در حالی که میثاقها نقش محدودکننده و تعدیلکننده در اجرای اصول دارند. - یکسان دانستن اصل اهمیت و فزونی منافع بر مخارج
اهمیت به اثر اطلاعات بر تصمیم استفادهکننده مربوط است، اما فزونی منافع بر مخارج، هزینه تهیه اطلاعات را با منفعت آن مقایسه میکند. - تصور اینکه محافظهکاری یعنی کم نشان دادن عمدی سود
محافظهکاری به معنای کمنمایی عمدی سود یا دارایی نیست؛ بلکه به استفاده از قضاوت محتاطانه در شرایط عدماطمینان اشاره دارد. - تصور اینکه خصوصیات صنعت اجازه نادیده گرفتن استانداردها را میدهد
تفاوتهای صنعت میتوانند بر نحوه اجرای برخی رویههای حسابداری اثر بگذارند، اما به معنی نادیده گرفتن اصول و استانداردهای گزارشگری نیستند.
تفاوت اصول، مفروضات و میثاق های حسابداری
برای درک بهتر ساختار حسابداری، میتوان مفروضات، اصول و میثاقها را از نظر نقش آنها در گزارشگری مالی مقایسه کرد. مفروضات زیربنای حسابداری را تشکیل میدهند، اصول قواعد اجرایی هستند و میثاقها نقش محدودکننده و تعدیلکننده دارند.
| مفهوم | نقش در حسابداری | مثال کاربردی |
|---|---|---|
| مفروضات حسابداری | مبانی اولیهای که تهیه و ارائه اطلاعات مالی بر اساس آنها انجام میشود. | فرض تداوم فعالیت؛ تهیه صورتهای مالی با فرض ادامه فعالیت واحد تجاری. |
| اصول حسابداری | قواعد و مبانی ثبت، اندازهگیری و گزارشگری رویدادهای مالی را مشخص میکنند. | اصل بهای تمامشده تاریخی؛ ثبت اولیه برخی داراییها بر مبنای بهای تحصیل. |
| میثاقهای حسابداری | ملاحظاتی که در چارچوب استانداردها به قضاوت حرفهای درباره ارائه اطلاعات کمک میکنند. | میثاق اهمیت؛ ارزیابی اینکه کدام اطلاعات باید جداگانه ارائه یا افشا شوند. |
جمعبندی
میثاقهای حسابداری از مفاهیم پایهای و مهم در آموزش حسابداری هستند که به درک بهتر نحوه اجرای اصول و استانداردهای حسابداری کمک میکنند. در تقسیمبندی رایج آموزشی، چهار میثاق اصلی شامل فزونی منافع بر مخارج، محافظهکاری، خصوصیات صنعت و اهمیت هستند.
هر یک از این میثاقها کاربرد متفاوتی دارند. فزونی منافع بر مخارج به تناسب هزینه تهیه اطلاعات و منفعت آن توجه میکند؛ محافظهکاری بر قضاوت محتاطانه در شرایط عدماطمینان تأکید دارد؛ خصوصیات صنعت به تفاوت ماهیت فعالیت کسبوکارها مربوط میشود و اهمیت، تأثیر اطلاعات مالی بر تصمیمگیری استفادهکنندگان را بررسی میکند.
شناخت این مفاهیم به دانشجویان و حسابداران کمک میکند هنگام بررسی و ارائه اطلاعات مالی، قضاوت آگاهانهتری داشته باشند. البته رعایت میثاقهای حسابداری به معنای مجازبودن نادیدهگرفتن استانداردهای حسابداری یا الزامات قانونی نیست و تصمیمهای حرفهای باید در چارچوب مقررات و استانداردهای مربوط اتخاذ شوند.
منابع پیشنهادی برای مطالعه بیشتر
سؤالات متداول میثاق های حسابداری
1. میثاقهای حسابداری دقیقاً چه هستند؟
میثاقهای حسابداری یا اصول محدودکننده، ملاحظاتی هستند که نحوه بهکارگیری مفروضات و اصول حسابداری را در شرایط خاص تعدیل میکنند. در تقسیمبندی رایج آموزشی، مهمترین آنها اهمیت، محافظهکاری، فزونی منافع بر مخارج و خصوصیات صنعت هستند.
2. میثاقهای حسابداری چند نوع هستند؟
بر اساس منابع معتبر دانشگاهی از جمله کتاب اصول حسابداری دکتر جمشیدی، چهار میثاق اصلی حسابداری وجود دارد:
فزونی منافع بر مخارج
محافظهکاری
خصوصیات صنعت
اهمیت
3. تفاوت میثاقهای حسابداری با اصول حسابداری چیست؟
اصول حسابداری قواعد و مبانی کلی ثبت و گزارشگری مالی را بیان میکنند؛ در مقابل، میثاقها ملاحظاتی هستند که نحوه اجرای این اصول را در شرایطی مانند عدماطمینان، کماهمیت بودن اطلاعات، هزینه تهیه اطلاعات یا ویژگیهای خاص یک صنعت تعدیل میکنند.
4. میثاق محافظهکاری چه کاربردی در حسابداری دارد؟
میثاق محافظهکاری به حسابدار کمک میکند هنگام وجود ابهام و عدماطمینان، از برآوردهای بیشازحد خوشبینانه درباره داراییها و درآمدها یا برآوردهای غیرواقعبینانه درباره بدهیها و هزینهها جلوگیری کند. برای مثال، در ارزیابی مطالبات مشکوکالوصول باید شواهد موجود و احتمال وصول مطالبات بررسی شود.
محافظهکاری به معنای کمنمایی عمدی سود، بیشنمایی بدهیها یا ایجاد ذخایر غیرواقعی نیست؛ بلکه قضاوت حرفهای باید در چارچوب استانداردهای حسابداری و بر اساس اطلاعات قابلاتکا انجام شود.
5. میثاق فزونی منافع بر مخارج چه زمانی کاربرد دارد؟
میثاق فزونی منافع بر مخارج زمانی کاربرد دارد که حسابدار یا مدیر مالی بخواهد هزینه تهیه و ارائه اطلاعات را با منفعت حاصل از آن مقایسه کند. برای مثال، اگر تهیه یک گزارش مدیریتی بسیار جزئی هزینه زیادی داشته باشد، اما تأثیر محدودی بر تصمیمگیری مدیران بگذارد، میتوان سطح جزئیات یا دوره زمانی تهیه گزارش را متناسب با نیاز اطلاعاتی تغییر داد.
البته این میثاق مجوز حذف ثبت معاملات یا نادیدهگرفتن اطلاعات و افشاهای الزامی در استانداردهای حسابداری نیست.
6. چرا میثاق خصوصیات صنعت اهمیت دارد؟
چون هر صنعت شرایط و مدل درآمدی خاص خود را دارد. استفاده از روشهای حسابداری متناسب با صنعت، از ارائه گزارشهای گمراهکننده و تحلیلهای اشتباه جلوگیری میکند.
7. میثاق اهمیت چه نقشی در گزارشگری مالی دارد؟
میثاق اهمیت به حسابدار کمک میکند مشخص کند کدام اطلاعات مالی میتوانند بر تصمیمگیری استفادهکنندگان صورتهای مالی تأثیر بگذارند. این ارزیابی براساس مبلغ، ماهیت رویداد و شرایط واحد اقتصادی انجام میشود.
در نتیجه، اطلاعات بااهمیت باید مطابق استانداردهای حسابداری بهدرستی ارائه و افشا شوند و اطلاعات کماهمیت، در صورت مجازبودن، میتوانند در گروههای مناسب تجمیع شوند. میثاق اهمیت به معنای ثبتنکردن معاملات یا حذف اطلاعات الزامی نیست.
🧠 تجربه شما در استفاده از میثاق های حسابداری چیست؟ دیدگاهتان را با ما به اشتراک بگذارید.