
حسابداری یکی از ارکان کلیدی هر کسبوکار است که نقش حیاتی در مدیریت مالی و تصمیمگیریهای استراتژیک دارد. حسابدار با ثبت و تحلیل دادههای مالی، تهیهی گزارشها و رعایت الزامات مالیاتی، نقش کلیدی در تصمیمسازی مدیریت دارد. در این مقاله، ما به بررسی مهمترین وظایف حسابدار حرفهای میپردازیم.
فهرست مطالب
دانلود رایگان چکلیست و پلنر جامع حسابدار
میخوای هیچکدوم از وظایف مهم حسابداری رو فراموش نکنی؟
مجموعه تحلیل ارقام یک بسته کاربردی شامل چکلیست روزانه، هفتگی و ماهانه حسابدار، پلنر برنامهریزی فعالیتها و فرمهای پیگیری امور مالی آماده کرده تا بتونی کارهات رو منظمتر، دقیقتر و حرفهایتر مدیریت کنی.
برای دریافت رایگان این مجموعه، کافیه فرم زیر رو تکمیل کنید تا فایل مورد نظرتان را دانلود کنید.
وظایف صبحگاهی حسابدار
وظایف روزانه حسابدار با توجه به نوع کسبوکار، اندازه سازمان، ساختار واحد مالی و مسئولیتهای شغلی متفاوت است. برای مثال، حسابدار یک شرکت بازرگانی ممکن است زمان بیشتری را صرف ثبت فاکتورها و کنترل حساب مشتریان کند، درحالیکه حسابدار یک مجموعه تولیدی بیشتر درگیر بررسی هزینههای تولید و موجودی انبار باشد.
در ادامه، یک نمونه برنامه کاری حسابدار را از ابتدای روز تا پایان ساعت اداری بررسی میکنیم. این تقسیمبندی صرفاً برای آشنایی بهتر با فعالیتهای روزانه حسابداری است و ترتیب انجام وظایف میتواند براساس اولویتهای هر سازمان تغییر کند.
آمادهسازی روز کاری
حسابدار معمولاً روز کاری خود را با بررسی برنامه فعالیتها، کنترل کارهای باقیمانده و مشخصکردن اولویتهای مالی آغاز میکند. در این مرحله، اسناد ثبتنشده، پرداختها و دریافتهای سررسیدشده، درخواستهای واحدهای مختلف و گزارشهایی که باید به مدیریت ارائه شوند، بررسی میشوند.
برای مثال، اگر موعد پرداخت به تأمینکنندهای نزدیک باشد یا مغایرتی در حسابهای بانکی از روز قبل باقی مانده باشد، حسابدار میتواند رسیدگی به آن را در اولویت قرار دهد. این برنامهریزی کمک میکند فعالیتهای مالی با نظم بیشتری انجام شوند و احتمال فراموششدن امور ضروری کاهش یابد.
پاسخگویی به ایمیلها و مکاتبات مالی
بررسی مکاتبات مالی یکی از فعالیتهایی است که میتواند در برنامه روزانه حسابدار قرار بگیرد. این مکاتبات ممکن است شامل دریافت فاکتورهای خرید، پیگیری صورتحسابهای فروش، درخواست اطلاعات از تأمینکنندگان، هماهنگی با واحدهای داخلی و پاسخگویی به پرسشهای مالی مدیران باشد.
حسابدار باید درخواستها را بر اساس اهمیت و مهلت پاسخگویی اولویتبندی کند. برای مثال، اگر تأمینکنندهای درباره وضعیت پرداخت فاکتور خود پیگیری کرده باشد، لازم است اطلاعات ثبتشده در سیستم حسابداری با اسناد پرداخت تطبیق داده شود و پس از بررسی، پاسخ دقیق ارائه شود. همچنین اطلاعات محرمانه مالی باید فقط از طریق مسیرهای ارتباطی مجاز سازمان در اختیار اشخاص مسئول قرار گیرد.
ثبت و بررسی تراکنشهای مالی
ثبت و کنترل تراکنشهای مالی از مهمترین وظایف روزانه حسابدار است. این فعالیت شامل ثبت اسناد مربوط به خرید و فروش، دریافتها، پرداختها، هزینههای عملیاتی و سایر رویدادهای مالی در نرمافزار حسابداری میشود. هر تراکنش باید بر اساس مدارک معتبر ثبت شود تا اطلاعات حسابها دقیق و قابل پیگیری باقی بماند.
حسابدار هنگام ثبت اطلاعات، صحت مبلغ، تاریخ، طرف حساب، سرفصل حسابداری و مدارک پشتیبان را بررسی میکند. برای مثال، هنگام ثبت خرید کالا، لازم است اطلاعات فاکتور با سفارش خرید و اسناد دریافت کالا مطابقت داشته باشد. در صورت مشاهده مغایرت، موضوع باید بررسی و اصلاح آن مطابق رویههای مالی مجموعه انجام شود.
ثبت صحیح و بهموقع تراکنشها به تهیه گزارشهای قابل اتکا، کنترل مانده حسابها و کاهش اشتباهات مالی کمک میکند.
تهیه مستندات مالی
جمعآوری، بررسی و طبقهبندی اسناد مالی یکی از وظایف مهم حسابدار در طول روز کاری است. این اسناد میتوانند شامل فاکتورهای خرید و فروش، رسیدهای بانکی، اسناد دریافت و پرداخت، قراردادهای مالی، مدارک حقوق و دستمزد و مستندات مرتبط با تکالیف مالیاتی باشند.
حسابدار باید اطمینان حاصل کند که هر سند از نظر تاریخ، مبلغ، مشخصات طرف معامله و ارتباط با رویداد مالی مربوط، صحیح و کامل است. برای مثال، هنگام بررسی اسناد پرداخت به یک تأمینکننده، لازم است فاکتور خرید، تأییدیههای مربوط و رسید پرداخت با اطلاعات ثبتشده در سیستم حسابداری مطابقت داشته باشند.
پس از بررسی، اسناد باید مطابق رویههای سازمان بهصورت فیزیکی یا الکترونیکی بایگانی شوند تا هنگام تهیه گزارشهای مالی، رسیدگی مالیاتی یا حسابرسی، دسترسی به آنها امکانپذیر باشد. رعایت محرمانگی اطلاعات و تهیه نسخه پشتیبان از اسناد الکترونیکی نیز در حفظ امنیت و یکپارچگی اطلاعات مالی اهمیت دارد.
وظایف میانه روز حسابدار

ملاقات با مشتریان و مشاوره مالی
ارتباط با مشتریان، تأمینکنندگان، مدیران و سایر واحدهای سازمان میتواند بخشی از وظایف روزانه حسابدار باشد. میزان این ارتباطات به نوع فعالیت شرکت و مسئولیتهای شغلی حسابدار بستگی دارد؛ برای مثال، حسابدار یک شرکت خدمات حسابداری ممکن است مستقیماً با مشتریان درباره اسناد مالی، وضعیت حسابها و گزارشهای موردنیاز گفتوگو کند، درحالیکه حسابدار یک شرکت تولیدی بیشتر با واحدهای خرید، فروش و انبار در ارتباط است.
در این تعاملات، حسابدار ممکن است درباره مانده حسابها، وضعیت پرداختها، اسناد ناقص یا مغایرتهای مالی توضیح دهد و اطلاعات موردنیاز را جمعآوری کند. ارائه مشاوره تخصصی مالیاتی یا تصمیمگیریهای کلان مالی نیز باید متناسب با دانش، اختیارات و مسئولیت حرفهای فرد انجام شود.
ثبت نتایج مکاتبات و پیگیری درخواستهای مالی اهمیت زیادی دارد؛ زیرا به هماهنگی بهتر میان واحدها، کاهش اختلافات حسابداری و دسترسی آسانتر به سوابق تصمیمات کمک میکند.
تهیه و بررسی حسابها در روز کاری حسابدار
بررسی حسابها و کنترل صحت اطلاعات ثبتشده از وظایف مهم حسابدار در طول روز کاری است. این فعالیت شامل کنترل مانده حسابهای کل و معین، بررسی حساب مشتریان و تأمینکنندگان، رسیدگی به اسناد ثبتشده و شناسایی مغایرتهای احتمالی در سیستم حسابداری میشود.
برای مثال، اگر مانده حساب یک مشتری با صورتحساب ارسالی او متفاوت باشد، حسابدار باید سوابق فاکتورها، دریافتها، برگشت از فروش و اصلاحات ثبتشده را بررسی کند تا علت اختلاف مشخص شود. در صورت نیاز، اصلاح حسابها باید بر اساس اسناد معتبر و با رعایت رویههای مالی سازمان انجام شود.
همچنین بررسی منظم حسابها به آمادهسازی اطلاعات برای تهیه صورتهای مالی، گزارشهای مدیریتی و انجام تکالیف مالیاتی در موعد قانونی کمک میکند. این فرآیند باعث افزایش قابلیت اتکای اطلاعات مالی و کاهش احتمال انتقال اشتباهات به گزارشهای پایان دوره میشود.
بررسی مغایرتهای بانکی
مغایرتگیری بانکی یکی از فعالیتهای کنترلی مهم حسابدار است که با هدف شناسایی اختلاف میان مانده ثبتشده در دفاتر حسابداری و اطلاعات صورتحساب بانکی انجام میشود. این اختلافها ممکن است به دلیل ثبتنشدن کارمزدهای بانکی، اشتباه در ورود مبالغ، تراکنشهای در جریان یا ثبت تکراری دریافتها و پرداختها ایجاد شوند.
در این فرآیند، حسابدار گردش حساب بانکی را با اسناد دریافت و پرداخت و اطلاعات نرمافزار حسابداری تطبیق میدهد. برای مثال، اگر مبلغی از حساب بانکی برداشت شده اما در دفاتر ثبت نشده باشد، ابتدا نوع تراکنش و مدارک پشتیبان بررسی میشود و سپس ثبت اصلاحی لازم، مطابق رویههای مالی مجموعه انجام میگیرد.
تهیه صورت مغایرت بانکی و ثبت نتیجه بررسیها به شفافیت اطلاعات مالی، شناسایی بهموقع اشتباهات و افزایش قابلیت اتکای مانده حسابها کمک میکند. دفعات انجام این کنترل نیز بسته به حجم تراکنشها و سیاستهای داخلی سازمان میتواند روزانه، هفتگی یا در پایان دوره مالی باشد.
تهیه و بررسی گزارشهای مالی
تهیه و بررسی گزارشهای مالی یکی از مهمترین مسئولیتهای حرفهای حسابدار است. این گزارشها با استفاده از اطلاعات ثبتشده در سیستم حسابداری تهیه میشوند و به مدیران، سرمایهگذاران و سایر استفادهکنندگان کمک میکنند وضعیت مالی و عملکرد اقتصادی مجموعه را ارزیابی کنند.
حسابدار پیش از تهیه گزارش باید از صحت ثبت اسناد، تطبیق مانده حسابها و انجام اصلاحات ضروری اطمینان حاصل کند. همچنین نوع گزارش و زمان تهیه آن به نیاز سازمان، دوره گزارشگری و الزامات قانونی بستگی دارد.
مهمترین گزارشهای مالی عبارتاند از:
صورت سود و زیان: درآمدها، هزینهها و سود یا زیان مجموعه را در یک دوره مالی مشخص نشان میدهد.
صورت وضعیت مالی (ترازنامه): اطلاعات مربوط به داراییها، بدهیها و حقوق مالکانه را در یک تاریخ معین ارائه میکند.
صورت جریانهای نقدی: ورود و خروج وجه نقد را در فعالیتهای عملیاتی، سرمایهگذاری و تأمین مالی نمایش میدهد.
برای مثال، اگر فروش شرکت افزایش یافته اما موجودی نقد آن کاهش پیدا کرده باشد، بررسی صورت سود و زیان در کنار صورت جریانهای نقدی میتواند به شناسایی دلایل احتمالی، مانند افزایش فروش اعتباری یا پرداخت بدهیها، کمک کند.
تهیه گزارشهای دقیق و قابلفهم، نقش مهمی در کنترل عملکرد مالی، برنامهریزی بودجه و تصمیمگیری آگاهانه مدیران دارد.
وقت ناهار
کار حسابداری نیازمند تمرکز و توجه زیادی به جزئیات است. به همین دلیل، برای حفظ بهرهوری و تمرکز در طول روز، حسابداران معمولاً زمانهایی برای استراحت و ناهار میگذارند. این استراحتها به آنها کمک میکند تا دوباره انرژی خود را برای ادامه روز کاری بازیابی کنند.
وظایف حسابدار بعدازظهر
بررسی مجدد حسابها
کنترل نهایی اطلاعات مالی یکی از فعالیتهایی است که حسابدار میتواند در ساعات پایانی روز انجام دهد. در این مرحله، اسناد ثبتشده، مانده حسابهای مهم و تراکنشهای نیازمند پیگیری مرور میشوند تا خطاهای احتمالی پیش از تهیه گزارشها یا پایان دوره شناسایی شوند.
برای مثال، اگر فاکتور فروشی در سیستم ثبت شده اما دریافت وجه آن به حساب مشتری تخصیص پیدا نکرده باشد، حسابدار باید اسناد مربوط را بررسی کند و در صورت تأیید مغایرت، اصلاح لازم را مطابق رویههای مالی سازمان انجام دهد.
این کنترل به جلوگیری از ثبتهای تکراری، کاهش مغایرت حسابها و افزایش دقت گزارشهای مالی کمک میکند. البته بررسی حسابها محدود به ساعات پایانی روز نیست و ممکن است متناسب با حجم فعالیت مجموعه در زمانهای مختلف انجام شود.
چککردن با همکاران
هماهنگی با سایر اعضای واحد مالی و بخشهای مرتبط، به تکمیل دقیقتر فعالیتهای حسابداری کمک میکند. حسابدار ممکن است برای بررسی وضعیت اسناد، پیگیری تأییدیهها، رفع اختلاف حسابها یا تکمیل اطلاعات مالی با همکاران واحدهای فروش، خرید، انبار و منابع انسانی در ارتباط باشد.
برای مثال، اگر اطلاعات یک فاکتور خرید با رسید انبار مطابقت نداشته باشد، هماهنگی میان حسابدار، مسئول انبار و واحد خرید میتواند علت اختلاف را روشن کند. همچنین پیگیری اسناد ناقص و مشخصکردن مسئول هر اقدام، از باقیماندن کارهای ناتمام جلوگیری میکند.
در پایان این هماهنگیها بهتر است نتیجه بررسیها و اقدامات باقیمانده در سیستم یا ابزار پیگیری داخلی سازمان ثبت شود تا سوابق تصمیمات و مسئولیتها مشخص باشند.
اگر علاقهمندید به تیم حسابداری شرکت تحلیل ارقام بپیوندید، فرم همکاری با ما را تکمیل کنید تا همکاران واحد منابع انسانی در کوتاهترین زمان با شما تماس بگیرند.
پایان روز کاری
در پایان روز کاری، حسابدار فعالیتهای انجامشده را مرور میکند و وضعیت اسناد ثبتشده، پرداختها، دریافتها و درخواستهای مالی باز را بررسی میکند. هدف از این مرحله، شناسایی امور ناتمام و آمادهسازی فهرست اقداماتی است که باید در روز کاری بعد پیگیری شوند.
برای مثال، اگر تأیید یک پرداخت هنوز از سوی مدیر مالی دریافت نشده باشد یا مدارک یک معامله ناقص باشند، حسابدار میتواند موضوع را در فهرست پیگیریها ثبت کند و مسئول مربوط را از وضعیت آن مطلع سازد.
رعایت اصول امنیت اطلاعات نیز اهمیت دارد؛ از جمله خروج ایمن از سامانههای مالی، قفلکردن رایانه و اطمینان از نگهداری اسناد محرمانه در محل مجاز. تهیه نسخه پشتیبان از اطلاعات مالی نیز باید مطابق برنامه پشتیبانگیری سازمان انجام شود و لزوماً وظیفه مستقیم هر حسابدار در پایان روز نیست.
انجام این اقدامات به کاهش خطاهای احتمالی، حفظ محرمانگی اطلاعات و شروع منظمتر فعالیتهای روز بعد کمک میکند.
مهارتهای موردنیاز برای موفقیت در حسابداری
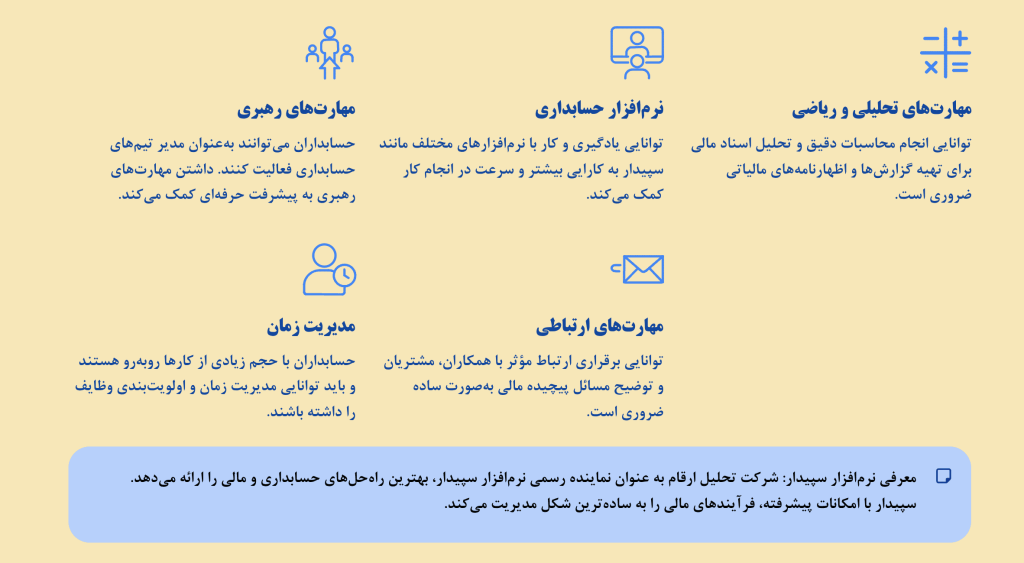
برای انجام موفقیتآمیز وظایف روزانه، حسابداران به مجموعهای از مهارتهای ویژه نیاز دارند:
1.مهارتهای تحلیلی و ریاضی
توانایی تحلیل اطلاعات مالی و انجام محاسبات دقیق از مهارتهای ضروری حسابدار است. حسابداران باید بتوانند دادههای ثبتشده در نرمافزارهای مالی را بررسی کنند، مغایرتها را شناسایی کنند و از اطلاعات موجود برای تهیه گزارشهای قابلاتکا استفاده کنند.
برای مثال، اگر هزینههای یک شرکت نسبت به ماه گذشته افزایش یافته باشد، حسابدار باید با بررسی اسناد و مقایسه گزارشهای مالی، عوامل احتمالی این افزایش را شناسایی کند. آشنایی با اصول حسابداری، تحلیل صورتهای مالی و کار با ابزارهایی مانند Excel نیز در تقویت این مهارت نقش مهمی دارد.
2.مهارتهای رهبری
مهارت رهبری و مدیریت تیم برای حسابدارانی اهمیت بیشتری دارد که مسئولیت سرپرستی واحد مالی یا مدیریت کارکنان حسابداری را بر عهده میگیرند. این مهارت شامل تقسیم وظایف، نظارت بر عملکرد اعضای تیم، مدیریت زمانبندی گزارشها و هماهنگی با سایر بخشهای سازمان است.
برای مثال، سرپرست حسابداری در زمان بستن حسابهای پایان سال باید وظایف مربوط به کنترل اسناد، بررسی مغایرتها و تهیه گزارشهای نهایی را میان اعضای تیم تقسیم کند. البته مهارت رهبری برای تمام موقعیتهای شغلی حسابداری الزام یکسانی ندارد و اهمیت آن با افزایش مسئولیت حرفهای بیشتر میشود.
3.مهارتهای ارتباطی
حسابدار علاوه بر تسلط بر اطلاعات مالی، باید بتواند نتایج بررسیهای خود را به زبانی روشن و قابلفهم به مدیران و همکاران منتقل کند. این مهارت در مکاتبات مالی، توضیح مغایرت حسابها، پیگیری مطالبات و ارائه گزارشهای مدیریتی کاربرد دارد.
برای مثال، هنگام ارائه گزارش کاهش سودآوری شرکت، حسابدار باید بتواند عوامل مؤثر مانند افزایش هزینهها یا کاهش فروش را بهصورت مستند و قابلدرک توضیح دهد. رعایت محرمانگی اطلاعات، دقت در انتقال دادهها و توانایی همکاری با سایر واحدهای سازمان نیز از بخشهای مهم ارتباطات حرفهای در حسابداری است.
۴. مدیریت زمان و سازماندهی
مدیریت زمان یکی از مهارتهای کاربردی حسابدار است؛ زیرا بسیاری از فعالیتهای مالی باید در بازههای زمانی مشخص انجام شوند. ثبت اسناد، کنترل پرداختها، تهیه گزارشهای دورهای و پیگیری تکالیف قانونی ممکن است همزمان در برنامه کاری حسابدار قرار بگیرند.
حسابدار باید بتواند وظایف را براساس اهمیت، فوریت و مهلت انجام اولویتبندی کند. برای مثال، هنگام نزدیکشدن به موعد پرداخت حقوق کارکنان، بررسی اطلاعات حقوق و دستمزد و کسورات قانونی ممکن است نسبت به برخی فعالیتهای غیرضروری اولویت بالاتری داشته باشد.
استفاده از تقویم کاری، چکلیستهای حسابداری و ابزارهای پیگیری وظایف به کاهش فراموشی، جلوگیری از تأخیر و افزایش نظم فعالیتهای مالی کمک میکند.
5.تسلط بر نرمافزارهای حسابداری
توانایی کار با نرمافزارهای حسابداری یکی از مهارتهای مهم برای ورود به بازار کار و پیشرفت حرفهای حسابداران است. این نرمافزارها برای ثبت اسناد، مدیریت حسابهای دریافتنی و پرداختنی، تهیه گزارشهای مالی و کنترل اطلاعات حسابداری مورد استفاده قرار میگیرند.
یک حسابدار حرفهای باید علاوه بر ثبت اطلاعات، بتواند گزارشهای موردنیاز را استخراج کند، صحت دادههای ورودی را بررسی کند و مغایرتهای احتمالی را شناسایی کند. آشنایی با نرمافزارهایی مانند سپیدار، متناسب با نوع کسبوکار، میتواند در انجام سریعتر فعالیتهای مالی مؤثر باشد.
همچنین تسلط بر Excel، آشنایی با اصول امنیت اطلاعات و توانایی یادگیری سیستمهای مالی جدید، از مهارتهای مکمل کار با نرمافزارهای حسابداری محسوب میشوند.
در بسیاری از موارد، پیچیدگی قوانین باعث میشود حسابداران نیاز به مشورت داشته باشند. برای مثال، یک حسابدار در استان یزد میتواند برای حل چالشهای پیچیده مالیاتی از یک مشاور مالیاتی در یزد کمک بگیرد.
چکلیست وظایف حسابدار بهصورت هفتگی
چکلیست وظایف ماهانه حسابداری
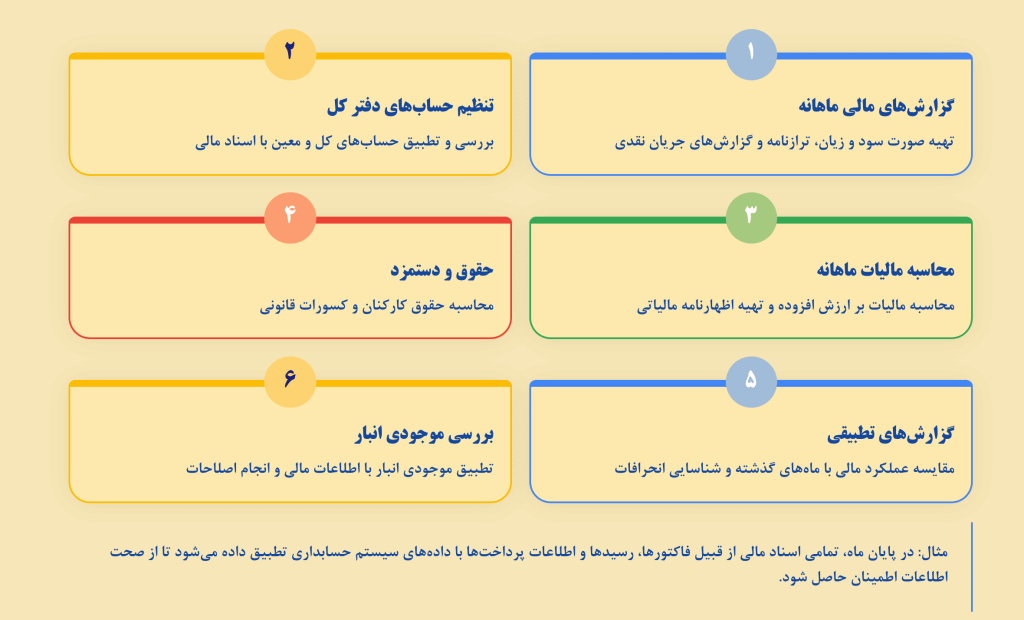
1. تهیه و ارسال گزارشهای مالی ماهانه
- تهیه صورت سود و زیان، ترازنامه، و گزارشهای جریان نقدی
- تحلیل دادههای مالی برای شفافسازی وضعیت مالی کسبوکاv
مثال: در پایان ماه، باید تمامی اسناد مالی از قبیل فاکتورها، رسیدها، و اطلاعات پرداختها را با دادههای سیستم حسابداری تطبیق دهد. برای مثال، اگر در سیستم حسابداری پرداختی به تأمینکنندهای ثبت شده باشد اما رسید آن پرداخت هنوز در سیستم وارد نشده باشد، کمک حسابدار باید این مغایرت را شناسایی و اصلاح کند.
2. بررسی و تنظیم حسابهای دفتر کل
- بررسی تمامی حسابهای دفتر کل و حسابهای معین
- تطبیق و اصلاح حسابهای کل و معین با اسناد مالی
۳. بررسی و پیگیری تکالیف مالیاتی براساس موعد قانونی
یکی از وظایف مهم حسابدار، کنترل تعهدات مالیاتی کسبوکار و اطمینان از انجام آنها در مهلت مقرر است. این مسئولیت شامل موارد زیر میشود:
بررسی اطلاعات و صورتحسابهای ثبتشده در سامانه مؤدیان و پیگیری مغایرتهای احتمالی.
کنترل اطلاعات مربوط به مالیات حقوق کارکنان، در صورت شمول.
تهیه و بررسی اطلاعات مالیات بر ارزش افزوده متناسب با دوره مالیاتی مربوط.
کنترل تقویم مالیاتی و پیگیری موعد ارسال اظهارنامهها، گزارشها و پرداخت مالیاتهای قابلاعمال.
بایگانی اسناد و رسیدهای مربوط به تکالیف مالیاتی برای مراجعات و رسیدگیهای بعدی.
نکته مهم: همه تکالیف مالیاتی موعد ماهانه ندارند. برای مثال، مالیات بر ارزش افزوده اصولاً دارای دوره مالیاتی فصلی است و مهلت انجام برخی تکالیف ممکن است براساس مقررات یا بخشنامههای معتبر تغییر کند.
4. بررسی و تنظیم حقوق و دستمزد
- محاسبه حقوق و دستمزد کارکنان
- بررسی کسورات قانونی و پرداختهای تکمیلی (مانند بیمه و مالیات)
- تنظیم و ارسال لیست حقوق و دستمزد به مقامات مربوطه
5. آمادهسازی گزارشهای تطبیقی عملکرد مالی
- مقایسه عملکرد مالی ماه جاری با ماههای گذشته و پیشبینیهای سالانه
- شناسایی انحرافات و دلایل آنها
- ارائه گزارشهای تحلیلی برای بهبود فرآیندها و کاهش هزینهها
6. بررسی و اصلاح موجودی انبار و هزینهها
- بررسی موجودی انبار و تطبیق آن با اطلاعات مالی
- شناسایی انحرافات در موجودی انبار و انجام اصلاحات لازم
- تجزیه و تحلیل هزینههای ذخیرهسازی و حمل و نقل
7. بررسی و تجزیه و تحلیل وضعیت بدهیها و مطالبات
- بررسی حسابهای معوق و پیگیری پرداختهای مشتریان
- کنترل میزان بدهیها و انجام اصلاحات در صورت نیاز
8. گزارشگیری و ارزیابی فرآیندهای مالی
- بررسی و ارزیابی کارایی فرآیندهای حسابداری و گزارشدهی
- پیشنهادات برای بهبود کارایی و دقت گزارشها
9. تهیه گزارشهای مالی برای مدیریت
- تهیه و ارسال گزارشهای مالی به مدیریت برای تصمیمگیریهای استراتژیک
- ارائه تحلیلهای مالی و پیشنهادات برای برنامهریزیهای آینده
این چکلیست به شما کمک میکند تا وظایف هفتگی و ماهانه حسابداری را بهطور مؤثر و با دقت انجام دهید و تمامی فعالیتهای مالی سازمان را بهطور کامل مدیریت کنید.
چه ویژگیهایی حسابداران موفق را متمایز میکند؟
حسابداران موفق فقط به ثبت صحیح اسناد مالی اکتفا نمیکنند؛ بلکه با مسئولیتپذیری، دقت در تصمیمگیری و شناخت نیازهای سازمان، به بهبود فرآیندهای مالی کمک میکنند. ویژگیهای زیر میتوانند یک حسابدار حرفهای را از فردی که صرفاً وظایف اجرایی انجام میدهد متمایز کنند.
۱. تعهد به یادگیری مستمر و بهروزرسانی دانش
قوانین مالیاتی، استانداردهای حسابداری و فناوریهای مالی در طول زمان تغییر میکنند. حسابدار حرفهای باید تغییرات مرتبط با وظایف خود را از منابع معتبر پیگیری کند و دانش تخصصیاش را متناسب با نیاز محیط کار توسعه دهد.
برای مثال، آشنایی با امکانات جدید نرمافزارهای حسابداری و تغییرات سامانههای مالیاتی به کاهش خطا و افزایش سرعت انجام فعالیتهای مالی کمک میکند.
۲. مسئولیتپذیری و پایبندی به اخلاق حرفهای
حسابداران به اطلاعات مالی محرمانه و تصمیمهای مهم کسبوکار دسترسی دارند. رعایت صداقت، حفظ محرمانگی، مستندسازی صحیح اطلاعات و گزارشکردن اشتباهات از ویژگیهای مهم یک حسابدار قابلاعتماد است.
حسابدار حرفهای در صورت مشاهده مغایرت یا ثبت نادرست، بهجای نادیدهگرفتن مشکل، موضوع را بررسی کرده و مطابق اختیارات و رویههای سازمان برای اصلاح آن اقدام میکند.
۳. نگاه تحلیلی و پیشگیری از مشکلات مالی
یکی از تفاوتهای حسابداران باتجربه با نیروهای صرفاً اجرایی، توانایی شناسایی نشانههای اولیه مشکلات مالی است. بررسی روند هزینهها، تغییرات مطالبات، بدهیهای سررسیدشده و وضعیت نقدینگی میتواند به شناسایی ریسکهای مالی کمک کند.
برای مثال، افزایش مداوم مطالبات معوق ممکن است نشانه ضعف در فرآیند وصول مطالبات باشد. حسابدار میتواند با تهیه گزارش مستند، موضوع را به مدیر مالی اطلاع دهد و به تصمیمگیری آگاهانه کمک کند.
۴. نظم، مستندسازی و قابلیت پیگیری فعالیتها
یک حسابدار موفق برای ثبت، کنترل و بایگانی اسناد مالی از روشهای منظم استفاده میکند. وجود مستندات کامل و قابل پیگیری باعث میشود اطلاعات در زمان رسیدگی مالیاتی، حسابرسی یا تهیه گزارشهای مدیریتی بهراحتی در دسترس باشند.
همچنین ثبت وضعیت فعالیتهای ناتمام و انتقال صحیح اطلاعات به سایر اعضای تیم، احتمال بروز اشتباه یا دوبارهکاری را کاهش میدهد.
اگر به دنبال ارتقای جایگاه شغلی خود هستید، صرفاً انجام وظایف روزمره کافی نیست. اخذ مدارک بین المللی حسابداری مانند مدرک بین المللی حسابداری ACCA میتواند شما را به یک متخصص تراز اول در سطح جهانی تبدیل کند.
چالشهای روزانه حسابدار
حسابداران در طول روز کاری با مسائلی روبهرو میشوند که مدیریت صحیح آنها به دقت، تجربه و شناخت فرآیندهای مالی نیاز دارد. آشنایی با این چالشها به افراد تازهوارد کمک میکند تصویری واقعبینانه از محیط کار حسابداری داشته باشند و برای مسئولیتهای حرفهای خود آمادهتر شوند.
۱. حجم بالای اسناد و تراکنشهای مالی
در شرکتهایی که تعداد معاملات زیادی دارند، ثبت و بررسی فاکتورها، دریافتها، پرداختها و سایر اسناد مالی ممکن است بخش قابلتوجهی از زمان حسابدار را به خود اختصاص دهد. افزایش حجم کار، بهویژه در روزهای پایانی ماه یا سال مالی، احتمال خطا یا تأخیر را بیشتر میکند.
راهکار: اولویتبندی فعالیتها، استفاده از نرمافزار حسابداری مناسب و کنترل دورهای اسناد ثبتشده میتواند به مدیریت حجم کار کمک کند.
۲. مغایرت اطلاعات مالی و اسناد ناقص
اختلاف میان مانده حسابها، صورتحسابهای بانکی و اطلاعات ثبتشده در نرمافزار حسابداری از چالشهای رایج واحد مالی است. همچنین ممکن است برخی فاکتورها یا مدارک پرداخت کامل نباشند و ثبت صحیح تراکنش را دشوار کنند.
راهکار: بررسی مدارک پشتیبان، تهیه گزارش مغایرتها و هماهنگی با واحدهای مرتبط برای تکمیل اطلاعات، احتمال انتقال اشتباهات به گزارشهای مالی را کاهش میدهد.
۳. مدیریت مهلتهای قانونی و گزارشگری
حسابداران باید متناسب با مسئولیت خود، زمانبندی تهیه گزارشهای مالی و انجام تکالیف قانونی را پیگیری کنند. برای مثال، فرآیندهای مربوط به مالیات حقوق، صورتحسابهای الکترونیکی و اظهارنامههای مالیاتی هرکدام ضوابط و مهلتهای مشخصی دارند که ممکن است تغییر کنند.
راهکار: استفاده از تقویم مالی و مالیاتی، تعیین مسئول پیگیری هر تکلیف و بررسی اطلاعیههای مراجع رسمی به جلوگیری از فراموشی مهلتها کمک میکند.
۴. فشار کاری در زمان بستن حسابها
در پایان دورههای مالی، حجم فعالیتهایی مانند کنترل مانده حسابها، ثبت اصلاحات ضروری، رسیدگی به اسناد باقیمانده و آمادهسازی گزارشها افزایش پیدا میکند. اگر این امور بهموقع انجام نشوند، ممکن است فشار کاری زیادی به تیم حسابداری وارد شود.
راهکار: انجام کنترلهای مستمر در طول دوره و تقسیم مناسب وظایف میان اعضای تیم باعث میشود بخش کمتری از فعالیتها به روزهای پایانی موکول شود.
۵. حفظ محرمانگی و امنیت اطلاعات مالی
حسابداران با اطلاعات حساسی مانند حقوق کارکنان، مشخصات حسابهای بانکی، قراردادها و سوابق مالی شرکت سروکار دارند. دسترسی غیرمجاز، ارسال اشتباه فایلها یا نگهداری نامناسب اسناد میتواند برای سازمان مشکلات جدی ایجاد کند.
راهکار: رعایت سطح دسترسی کاربران، استفاده از مسیرهای ارتباطی مجاز، نگهداری ایمن مدارک و اجرای سیاستهای پشتیبانگیری سازمان در حفاظت از اطلاعات مؤثر است.
۶. هماهنگی با واحدهای مختلف سازمان
صحت اطلاعات حسابداری به همکاری سایر واحدها نیز وابسته است. برای مثال، تأخیر واحد فروش در ارسال فاکتورها یا اختلاف اطلاعات انبار و خرید میتواند فرآیند ثبت اسناد و تهیه گزارشهای مالی را مختل کند.
راهکار: تعیین فرآیند مشخص برای تحویل اسناد، ثبت درخواستهای پیگیری و برگزاری هماهنگیهای ضروری میان واحدها، به کاهش تأخیر و دوبارهکاری کمک میکند.
در مجموع، موفقیت در مدیریت چالشهای روزانه حسابداری به ترکیبی از دانش تخصصی، نظم کاری، کنترل مستمر اطلاعات و همکاری مؤثر با سایر بخشهای سازمان نیاز دارد.
پیشنهاد ویژه برای علاقهمندان به حسابداری
🎓 دوره حضوری حسابداری شرکت تحلیل ارقام
اگر میخواهید مهارتهای حسابداری خود را از سطح پایه تا پیشرفته تقویت کنید، پیشنهاد میکنیم در کلاس حضوری حسابداری شرکت تحلیل ارقام شرکت کنید. در این دورهها، مباحث بهصورت عملی، پروژهمحور و با استفاده از نرمافزار سپیدار آموزش داده میشود تا بتوانید بلافاصله پس از دوره، در محیط کار واقعی فعالیت کنید.
جمعبندی
وظایف حسابدار تنها به ثبت اسناد مالی محدود نمیشود. بررسی تراکنشها، کنترل مانده حسابها، مغایرتگیری بانکی، تهیه گزارشهای مالی، پیگیری اسناد و هماهنگی با سایر واحدهای سازمان از مهمترین فعالیتهایی هستند که حسابداران متناسب با موقعیت شغلی خود انجام میدهند.
برنامه کاری حسابدار در شرکتهای مختلف یکسان نیست. در یک مجموعه کوچک ممکن است یک نفر مسئول بخش زیادی از امور مالی باشد، اما در سازمانهای بزرگتر وظایف میان حسابداران، سرپرستان حسابداری و مدیر مالی تقسیم میشوند. به همین دلیل، استفاده از چکلیست روزانه، هفتگی و ماهانه میتواند به مدیریت بهتر فعالیتها و جلوگیری از فراموششدن امور ضروری کمک کند.
اگر قصد ورود به بازار کار حسابداری را دارید، علاوه بر یادگیری اصول نظری، باید مهارت ثبت اسناد، کار با نرمافزارهای حسابداری، تهیه گزارشها و شناسایی مغایرتهای مالی را بهصورت عملی تمرین کنید. آموزش کاربردی و تجربه کار با مسائل واقعی حسابداری، مسیر آمادگی برای مسئولیتهای شغلی را هموارتر میکند.
سؤالات متداول درباره وظایف حسابدار
1.وظایف روزانه حسابدار چیست؟
وظایف روزانه حسابدار معمولاً شامل ثبت و بررسی اسناد مالی، کنترل دریافتها و پرداختها، بررسی مانده حسابها، پیگیری اسناد ناقص و پاسخگویی به درخواستهای مالی است. نوع و حجم این فعالیتها به اندازه شرکت، حوزه کاری و مسئولیت حسابدار بستگی دارد.
2.چکلیست روزانه حسابدار شامل چه مواردی است؟
یک چکلیست روزانه کاربردی میتواند شامل بررسی کارهای باقیمانده، کنترل اسناد خرید و فروش، ثبت دریافتها و پرداختها، بررسی تراکنشهای بانکی، پیگیری مغایرتها و ثبت امور ناتمام برای روز بعد باشد. این چکلیست باید متناسب با فرآیندهای مالی هر سازمان تنظیم شود.
3.وظایف هفتگی حسابدار چیست؟
فعالیتهای هفتگی حسابدار ممکن است شامل بررسی مانده حساب مشتریان و تأمینکنندگان، کنترل اسناد ثبتشده، رسیدگی به مغایرتهای بانکی، پیگیری مطالبات و تهیه گزارشهای موردنیاز مدیریت باشد. انجام برخی از این فعالیتها در شرکتهای پرتراکنش ممکن است بهصورت روزانه ضروری باشد.
4.وظایف ماهانه حسابدار چیست؟
وظایف ماهانه حسابدار معمولاً شامل کنترل حسابها، بررسی اسناد و هزینهها، تهیه اطلاعات حقوق و دستمزد، رسیدگی به حسابهای دریافتنی و پرداختنی، تهیه گزارشهای مدیریتی و پیگیری تکالیف مالیاتی متناسب با مهلتهای قانونی است. همه تکالیف مالیاتی ماهانه نیستند و زمان انجام آنها به مقررات مربوط بستگی دارد.
5.تفاوت وظایف حسابدار و مدیر مالی چیست؟
حسابدار بیشتر بر ثبت، کنترل، طبقهبندی و گزارشگری اطلاعات مالی تمرکز دارد؛ درحالیکه مدیر مالی معمولاً مسئولیت گستردهتری در زمینه برنامهریزی مالی، مدیریت نقدینگی، نظارت بر عملکرد مالی و مشارکت در تصمیمگیریهای سازمان بر عهده دارد. البته در کسبوکارهای کوچک ممکن است بخشی از این مسئولیتها بر عهده یک نفر باشد.