تاریخچه حسابداری چیست؟
تاریخچه حسابداری سدی است میان مدیریت مالی و گزارشگری اقتصادی که از قدیم تا به امروز تحولیافته است. به طور خلاصه، حسابداری شامل ثبت، دستهبندی، خلاصهسازی و گزارشدهی معاملات مالی است تا افراد و سازمانها بتوانند وضعیت مالی خود را درک کنند، تصمیمات بهتری بگیرند و برای نظارت و تطبیق با قوانین آماده باشند.
فهرست مطالب
هر مرحله از این مسیر نه فقط ابزارها را تغییر داده، بلکه نحوه تفکر درباره دارایی، بدهی و سود را نیز دگرگون کرده است. در این مقاله با هم مرور میکنیم چگونه ثبت مالی از اولیهترین تمدنها تا به امروز تکاملیافته و چه زمانی و چگونه در ایران شکل جدیدی به خود گرفت.
| دوره | رویداد کلیدی | اثر بر حسابداری |
|---|---|---|
| باستان تا قرون میانه | ثبتهای مالی در تمدنهای باستانی (بینالنهرین، مصر) | پایهگذاری مفاهیم دارایی و بدهی |
| قرنهای ۱۴–۱۵ | معرفی سیستم دوطرفه توسط پاچیولی | بنیانگذاری روشهای استاندارد ثبت معاملات |
| قرن ۱۹–۲۰ | گسترش استفاده از ماشینها و رایانهها | تبدیل دفاتر به سیستمهای دیجیتال و گزارشدهی دقیقتر |
| دهههای اخیر | گسترش نرمافزارهای حسابداری و اتوماسیون | سهولت کار، کاهش اشتباهات و امکان تحلیل دادهها |
| ایران (دهههای ۱۳۴۰ به بعد) | توسعه موسسات حسابداری و ورود نرمافزارها | همگامسازی با استانداردهای بینالمللی و بهبود فرایندهای سازمانی |
تاریخچه حسابداری در جهان
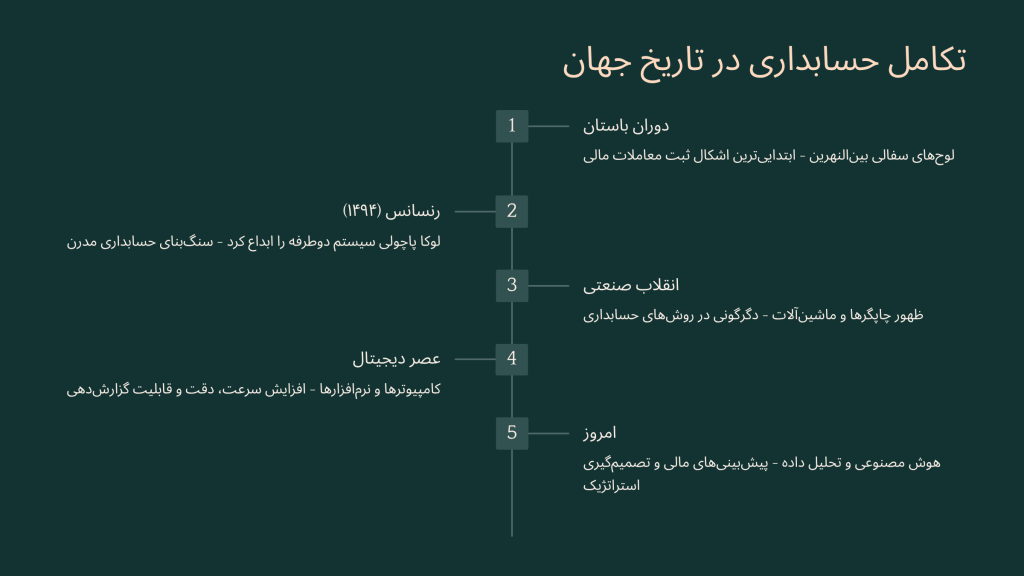
لوحهای سفالی بینالنهرین، یکی از ابتداییترین اشکال ثبت اطلاعات در تاریخ بشر بودند که برای مقاصد مختلف، از جمله حسابداری، استفاده میشدند. این لوحها که از خاک رس ساخته میشدند، توسط تمدنهای باستانی مانند سومریان و بابلیها در منطقهای که امروزه شامل عراق، سوریه و بخشی از ایران میشود، برای ثبت معاملات اقتصادی و تجاری به کار میرفتند.
این لوحهای مسطح و کوچک با علائم گوهایشکل که به خط میخی معروف هستند، حکاکی میشدند و به مردم این امکان را میدادند که تراکنشهای مالی و دیگر امور اقتصادی خود را بهصورت مکتوب درآورند. در زمینه حسابداری، این لوحها بهویژه برای ثبت فعالیتهایی نظیر خریدوفروش کالا، پرداخت مالیات، و پیگیری بدهیها مورداستفاده قرار میگرفتند. هر علامت روی این لوحها نمایانگر مقدار خاصی از کالا یا نوعی خاص از تراکنش مالی بود.
یکی از ویژگیهای برجسته این لوحها، دوام بالای آنها بود. به دلیل استفاده از خاک رس در ساخت آنها، این لوحها میتوانستند برای مدتهای طولانی از گذر زمان مقاومت کنند و این امر به ما این امکان را میدهد که به اطلاعات با ارزشی در مورد اقتصاد و تجارت دوران باستان دست پیدا کنیم. اکتشافات باستانشناسی این لوحها، بهویژه در زمینه تجزیهوتحلیل دستگاههای تجاری و حسابداری آن زمان، اطلاعات زیادی را در اختیار محققان قرار داده است.
بااینحال، تفسیر و رمزگشایی خط میخی که روی این لوحها حک شده، فرایندی پیچیده است. محققان و باستانشناسان برای بازخوانی این اطلاعات تلاشهای زیادی انجام دادهاند و این پژوهشها به طور قابلتوجهی درک ما از تاریخ اقتصادی و اجتماعی بینالنهرین را عمیقتر کرده است.
در نهایت، لوحهای سفالی بینالنهرین نقطه عطفی در تکامل حسابداری به شمار میروند. این لوحها، پایهگذار روشهای حسابداری پیچیدهتری بودند که در تمدنهای بعدی توسعه یافتند و موجب شکلگیری شیوههای مدرن حسابداری شدند که امروز از آنها استفاده میکنیم.
در دورههای میانه و رنسانس، Luca Pacioli با ابداع سیستم دوطرفه، به تأسیس اصولی برای حسابداری منظم و قابلاطمینان پرداخت. این نوآوری بهعنوان سنگبندی حسابداری مدرن تلقی شده و بعدها به استانداردهای امروزی تبدیل گردید. این سیستم، با تقویت دقت و شفافیت در فرایندهای مالی، تأثیر عمیقی بر روی روشهای حسابداری گذاشت و موجب پیشرفتهای گستردهای در این حوزه شد.
در دوره مدرن، ظهور چاپگرها، ماشینآلات و بهویژه فنّاوری کامپیوتر، سبب دگرگونی عمدهای در روشهای حسابداری شد. دفاتر حسابداری که زمانی بهصورت دستی اداره میشدند، بهسرعت به سمت دیجیتال شدن پیش رفتند. این تحول نهتنها سرعت پردازش دادهها را به طرز چشمگیری افزایش داد، بلکه دقت و قابلیت گزارشدهی را نیز به سطوح بینظیری ارتقا بخشید. این تغییرات، امکان تحلیلهای دقیقتر و تصمیمگیریهای مؤثرتر را برای سازمانها فراهم ساخت و به بهبود کارایی کلی در مدیریت مالی کمک شایانی کرد.
امروزه، دادههای مالی به یکی از ارکان اصلی فرایندهای تصمیمگیری استراتژیک تبدیل شدهاند. با استفاده از ابزارهای تحلیلی پیشرفته، امکان تولید گزارشهای دقیق و انجام پیشبینیهای مالی فراهم شده است. این دادهها نهتنها به بهبود درک وضعیت مالی سازمانها کمک میکنند، بلکه نقش کلیدی در شناسایی روندها، الگوها و فرصتهای جدید ایفا مینمایند. بهاینترتیب، تحلیل دادههای مالی بهعنوان ابزاری اساسی برای اتخاذ تصمیمات هوشمند و مبتنی بر اطلاعات معتبر در دنیای پیچیده و تغییرپذیر امروز به شمار میآید.
به نقل از وب سایت accountingfoundation.org درباره تاریخچه حسابداری در جهان چنین گفت است:
Accounting has a long history. Double entry bookkeeping—debits on the left, credits on the right—began hundreds of years ago. It was first codified in the 15th Century by a Franciscan monk named Luca Bartolomes Pacioli. His work was built on that of another Italian scholar, Benedetto Cotrugli.
حسابداری سابقه طولانی دارد. حسابداری دو ورودی – بدهی در سمت چپ، اعتبارات در سمت راست – صدها سال پیش آغاز شد. اولین بار در قرن پانزدهم توسط یک راهب فرانسیسکن به نام لوکا بارتولومس پاسیولی تدوین شد. کار او بر اساس یک محقق ایتالیایی دیگر به نام بندیتو کوتروگلی ساخته شده است.
تاریخچه حسابداری در ایران
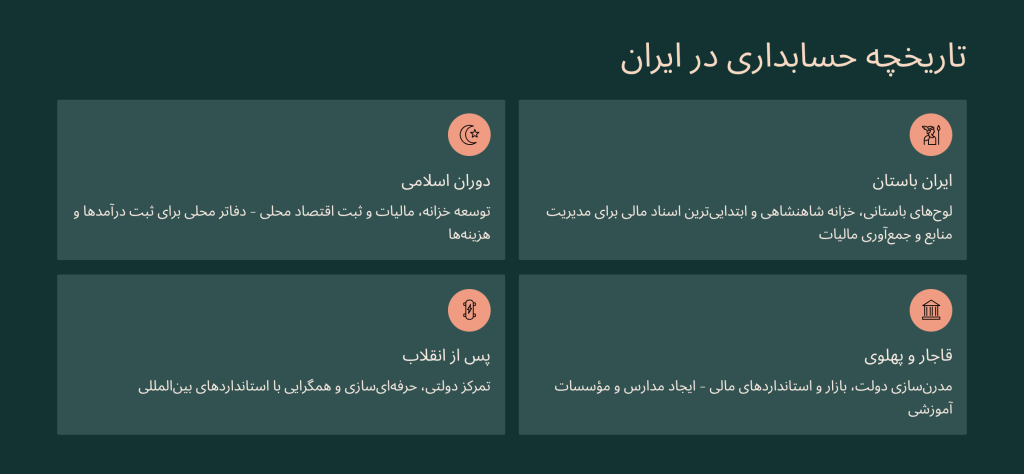
ایران باستان: لوحهای باستانی، خزانه شاهنشاهی و ابتداییترین اسناد مالی
زمینه و ابزارهای حسابداری در ایران باستان:در دوران باستان، امپراتوریها برای مدیریت مؤثر منابع، جمعآوری مالیات و نظارت بر داراییهای شاهی، به شیوههای ابتدایی ثبت اطلاعات متکی بودند. لوحهای رس سفید با علائم خط میخی، مجرای اصلی ذخیرهسازی دادههای معاملات، ورود و خروج کالاها و موجودیها به شمار میرفتند. این لوحها بهعنوان ابزارهای نوشتاری، نهتنها کمک میکردند تا اطلاعات حیاتی ثبت و محفوظ بمانند، بلکه نمایانگر فرهنگ و تمدن پیچیده آن زمان نیز بودند.
کارکردهای حسابداری این سوابق بهعنوان ابزاری مؤثر برای نظارت بر خزانه، پرداختهای دولتی و پیگیری بدهیها عمل میکردند. باگذشت زمان، این شیوهها به ترویج مفاهیمی چون دارایی، بدهی و درآمد در اذهان مدیران سیاسی و اقتصادی کمک کردند. بدین ترتیب، حسابداری بهعنوان یک ابزار کلیدی در اداره امور مالی و اقتصادی جوامع باستانی مطرح گردید و تأثیرات عمیقی بر ساختارهای حکومتی و تجاری داشت. نکته مهم دوام فیزیکی این الواح و سنگنگارهها به پژوهشگران باستانشناس این امکان را میدهد که دادههای تاریخی را استخراج و تحلیل کنند. این اسناد نهتنها تصویری از شیوههای تجارت و مدیریت مالی در ایران باستان به نمایش میگذارند، بلکه زمینهای برای درک عمیقتری از ساختارهای اجتماعی و اقتصادی آن دوران فراهم میآورند.
در نتیجه، مطالعه این اسناد میتواند به روشنتر شدن مسائلی مرتبط با تاریخ اقتصادی و فرهنگی ایران باستان کمک کند.
۲. دوران اسلامی: توسعه خزانه، مالیات و ثبت اقتصاد محلی
اقتصاد و حسابداری در دوره اسلامی با گسترش قدرت دولتهای اسلامی، نظامهای مالیاتی و خزانههای عمومی پیشرفت چشمگیری یافته و حسابداری به ابزاری اساسی برای مدیریت منابع در ادارات دولتی و محاسبات مالیاتی تبدیل شد. این دوره شاهد ایجاد ساختارهای جدید مالی بود که اولویتهای اقتصادی و اجتماعی را در راستای گسترش عدالت و توزیع عادلانهتر منابع بهبود میبخشید
ابزارها و روشها دفاتر محلی بهعنوان مراکزی برای ثبت درآمدها و هزینهها، توزیع منابع و نظارت بر مصرف بودجه شکل گرفتند. این فرایندها بهتدریج به شیوههای منسجم و ساختاریافتهای تبدیل شدند که بر اساس اصولی همچون شفافیت و پاسخگویی در هزینه و درآمد شکل میگرفتند. این تحولات به تجزیهوتحلیل دقیقتری از وضعیت مالی و بهبود مدیریت اقتصادی در هر منطقه انجامید.
پیامدها نقش حسابداری در این دوره فراتر از ثبت اطلاعات مالی بود و به ابزاری کلیدی برای تصمیمگیری در زمینه بودجه عمومی و اداره امور مالی دولتها تبدیل شد. با ایجاد چنین سیستمی، نهتنها به حفظ حسابرسی و شفافیت در عملکردهای مالی کمک شد، بلکه زمینهای فراهم گردید تا تصمیمات اقتصادی مبتنی بر اطلاعات معتبر و بیطرفانه اتخاذ شوند. این تحولات به تقویت پایههای اقتصادی جوامع اسلامی و پیشرفتهای اجتماعی و فرهنگی آنها انجامید.
۳. دوره قاجار و پهلوی: مدرنسازی دولت، بازار و استانداردهای مالی
اصلاحات مالی – اداری با ورود به قرنهای اخیر، ایران دورهای از تحول و مدرنیزاسیون را تجربه کرد که در آن به سمت سیستمهای مالی و حسابداری مدرن حرکت کرد. ایجاد مدارس و مؤسسات آموزشی حسابداری، بازنگری در قوانین بازرگانی و مالیاتی، و تدوین چارچوبهای مؤثرتر برای گزارشدهی مالی، از ویژگیهای برجسته این عصر به شمار میروند. این اصلاحات نهتنها به بهبود فرآیندهای مالی کمک کردند، بلکه زمینهساز شکلگیری دولتی پاسخگو و کارآمد شدند.
سازوکارهای بازار و بانکها گسترش بانکها و تأسیس بورس و شرکتهای بزرگ اقتصادی در این دوره توجه ویژهای را به ایجاد نیازهای جدید در حوزه گزارشدهی مالی و استانداردسازی رویههای حسابداری معطوف کرد. این تغییرات موجب شد تا ساختارهای اقتصادی پیچیدهتری شکل بگیرند که به افزایش شفافیت و بهبود کارایی در بازار کمک کردند. نهادهای مالی بهمنظور انطباق با الزامات جهانی، نیاز به یکپارچگی در شیوههای حسابداری داشتند که این مسئله به تحولاتی اساسی در روشهای گزارشدهی و نظارت مالی انجامید.
نقش فناوری با گسترش فناوریهای اطلاعاتی، فرآیندهای حسابداری در ایران نیز به سمت دیجیتالسازی و اتوماسیون پیش رفتند. این تغییرات نهتنها به افزایش دقت اطلاعات مالی کمک کردند، بلکه امکان یکپارچهسازی سیستمها را با استانداردهای بینالمللی فراهم آوردند. استفاده از نرمافزارهای داخلی و بینالمللی در بخشهای دولتی و خصوصی به یک هنجار متداول تبدیل شد و بدین ترتیب، پروسههای حسابداری و مدیریتی کارآمدتر و هوشمندتر شدند. این تحولات به ارتقای کیفیت خدمات مالی و بهبود تجربیات کاربران در عرصههای مختلف اقتصادی انجامید.
۴. پس از انقلاب تا امروز: تمرکز دولتی، حرفهایسازی و همگرایی با استانداردهای بینالمللی
تمرکز دولتی و حسابرسی پس از انقلاب اسلامی، تغییرات سیاسی و اجتماعی به شکلگیری ساختارهای مالی و حسابداری جدیدی منجر شد که بر روی نظارت و حسابرسی دقیقتر تأکید داشت. در این دوره، سازمانها و نهادهای نظارتی بهمنظور تضمین شفافیت و پاسخگویی در امور مالی تقویت شدند. این نهادها با تدوین مقررات دقیقتر و رویکردهای حسابرسی سازگار با الزامات بینالمللی، تلاش کردند تا نظام مالی کشور را به سمت افزایش اعتماد عمومی و بهبود کیفیت خدمات مالی سوق دهند. تحولات رخداده در این زمینه نهتنها موجب تقویت نظارت بر عملکرد مالی سازمانها شد، بلکه به حرفهای شدن فعالیتهای حسابداری و مالی در کشور کمک شایانی کرد. این روند، به افزایش اعتبار و شفافیت در نظام مالی و حسابداری ایران منجر شد و زمینه را برای همگرایی با استانداردهای بینالمللی فراهم آورد. به عبارتی، با تأکید بر شفافیت و حسابرسیهای مستقل، سیستم مالی کشور به سمت انطباق با رویکردهای جهانی حرکت کرده است.
با تفاوت خدمات حسابداری و حسابرسی بیشتر آشنا شوید.
خلاصه تاریخچه حسابداری میتوان به سه دوره تقسیم کرد:
- دوران باستان و اسلامی: در ایران باستان، سازمانهای دیوانی از شیوههای ثبت مالی برای مدیریت منابع استفاده میکردند.
- دوره اسلامی: پیچیدگیهای حسابداری عمومی و مالیاتی گسترش یافت و اصولی برای مدیریت داراییها پدید آمد.
- – دوره معاصر: آغاز حسابداری نوین در ایران به دهههای میانی قرن بیستم میرسد. تصویب قوانین مالیاتی، ایجاد سازمان حسابرسی و توسعه مؤسسات آموزشی حسابداری از نقاط عطف این مسیر بودند.
- – نقش فناوری در ایران: با ورود نرمافزارهای حسابداری، شرکتها به سمت دیجیتالسازی فرایندهای مالی حرکت کردند و ابزارهایی مانند سپیدار (برای شرکتهای کوچک و متوسط) جایگاه ویژهای یافتند.
برای مشاوره تخصصی در حسابداری، همین حالا فرم را تکمیل کنید و گامهای مؤثری در بهبود مالی کسبوکارتان بردارید.
تحول از دفاتر کاغذی تا کامپیوتر در دهههای اخیر
ورود رایانهها و نرمافزارهای تخصصی به حوزه حسابداری تحولی عمیق به همراه داشته است. این فناوریهای نوین نهتنها فرآیندها را سریعتر و دقیقتر کردهاند، بلکه اتوماسیون ورود دادهها، مدیریت فاکتورهای خریدوفروش، و تولید گزارشهای مالی را به شکل محسوسی تسهیل نمودهاند. بهاینترتیب، کار تیمی در سازمانها بهمراتب آسانتر شده و زمان موردنیاز برای انجام عملیات مالی کاهشیافته است.
اگر بهدنبال راهنمای خرید سیستم مناسب نرمافزار حسابداری مناسب هستید، مطمئنم این مقاله میتواند شما را در مسیر درست انتخاب و خرید هدایت کند.
مثالهای عملی از تأثیرات تحولات حسابداری و فناوری
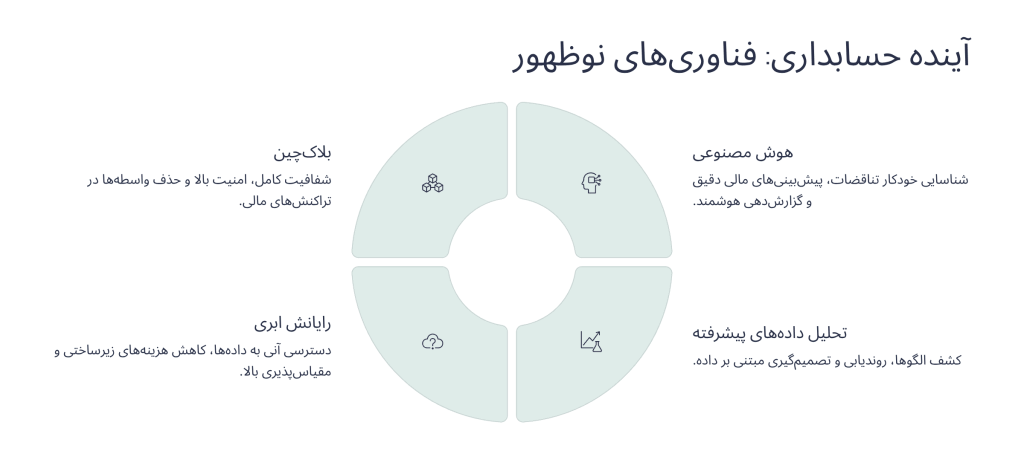
- استفاده از نرمافزارهای حسابداری: شرکتهای کوچک و متوسط با بهرهگیری از نرمافزارهایی مانند “سپیدار” و “همکاران سیستم” توانستهاند فرآیندهای حسابداری خود را به طرز چشمگیری بهینه کنند. این نرمافزارها بهخصوص در اتوماسیون ورود اطلاعات، مدیریت فاکتورها و تولید گزارشها مالی دقیق، نقش اساسی ایفا کردهاند. بهعنوانمثال، یک شرکت کوچک با استفاده از این نرمافزارها میتواند در زمان کمتری به تحلیل وضعیت مالی خود پرداخته و تصمیمات بهتری اتخاذ کند.
2. تأثیر بلاکچین بر حسابداری: شرکتها میتوانند با استفاده از فناوری بلاکچین، شفافیت بیشتری در ثبت تراکنشها به دست آورند. بهعنوانمثال، در صنعت مالی، بلاکچین امکان صدور و پیگیری انواع اوراق بهادار را تسهیل میکند و همین امر به کاهش خطاها و تقلبها کمک میکند. شرکتهایی مانند “Ripple” و “Ethereum” دراینرابطه پیشرو هستند و راهکارهایی برای انتقال وجوه و ثبت تراکنشهای مالی ارائه میدهند.
۳. تحلیل دادهها و هوش مصنوعی: شرکتهای بزرگ مانند “IBM” و “SAP” از فناوریهای پیشرفته تحلیل دادهها و هوش مصنوعی برای پیشبینی روندهای مالی و شناسایی الگوهای نامعمول در دادهها استفاده میکنند. این قابلیت به مدیران مالی کمک میکند تا تصمیمات استراتژیک بهتری در راستای رشد کسبوکار خود اتخاذ کنند. بهعنوانمثال، یک فروشگاه آنلاین میتواند با تحلیل دادهها پیشبینی کند که چه محصولاتی در آینده پرفروش خواهند بود و از این طریق برای مدیریت موجودی خود بهینه عمل کند.
آیا به نرمافزار حسابداری نیاز دارید؟ راهنمای مشاور خرید خود را دریافت کنید.
نرمافزارهای حسابداری ایرانی
شرکتهای داخلی نظیر سپیدار با تمرکز بر نیازهای شرکتهای کوچک و متوسط، راهکارهای جامع و کاربرپسند ارائه میدهند که به بهینهسازی فرآیندهای حسابداری کمک میکند. این نرمافزارها با طراحیهای کارا و قابلیتهای متناسب با شرایط بازار ایران، به کاربران امکان میدهند تا بهراحتی به مدیریت مالی خود بپردازند و به نتیجهگیریهای دقیقتری در تصمیمگیریها دست یابند.
اگر بهدنبال خرید نرمافزار حسابداری به صورت اقساطی هستید، شرکت تحلیل ارقام در کنار شماست تا بهترین راهحلها را ارائه دهد.
آینده حسابداری و مهارتهای لازم
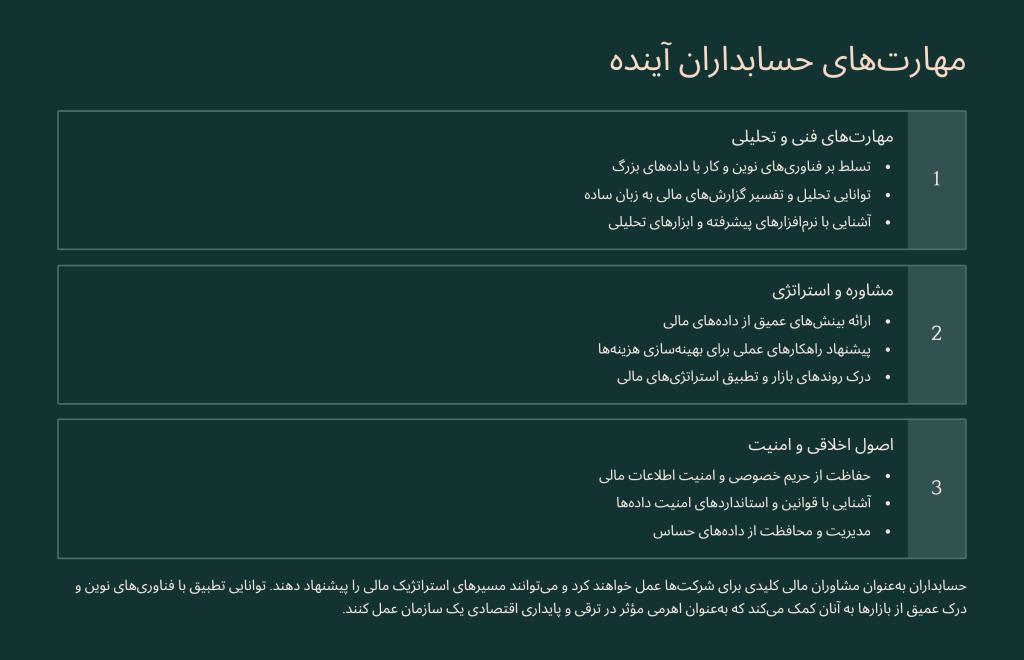
مهارتهای فنی و تحلیلی در آینده، تسلط بر فناوریهای نوین و مهارت در کار با دادههای بزرگ به یک ضرورت تبدیل خواهد شد. حسابداران باید توانایی تحلیل و تفسیر گزارشهای مالی را به زبان ساده و قابلفهم برای مدیریت داشته باشند. این مهارتها به آنها کمک میکند تا یافتههای خود را بهراحتی با ذینفعان مختلف در میان بگذارند و به تصمیمگیری مقرونبهصرفهتری دست یابند. آشنایی با نرمافزارهای پیشرفته و ابزارهای تحلیلی نیز اهمیت بالایی خواهد داشت، چرا که این ابزارها در تسهیل فرایندهای حسابداری و صرفهجویی در زمان نقش کلیدی دارند.
مشاوره و استراتژی حسابداران بهعنوان مشاوران مالی کلیدی برای شرکتها عمل خواهند کرد و میتوانند مسیرهای استراتژیک مالی را پیشنهاد دهند. با فراهمآوری بینشهای عمیق از دادههای مالی، آنها قادر خواهند بود راهکارهای عملی و مؤثری برای بهینهسازی هزینهها، افزایش بازدهی و توسعه کسبوکارها ارائه دهند. توانایی درک روندهای بازار و تطبیق استراتژیهای مالی با شرایط اقتصادی در حال تغییر یک مهارت حیاتی خواهد بود.
حفظ اصول اخلاقی و امنیت دادهها حفاظت از حریم خصوصی و امنیت اطلاعات مالی در دنیای دیجیتال امروزی از اهمیت بسزایی برخوردار است. حسابداران باید با قوانین و استانداردهای امنیت دادهها آشنا باشند و بتوانند به این اصول پایبند بمانند. اخلاق حرفهای در حسابداری علاوه بر حفظ اعتبار حرفه، اعتماد ذینفعان به سیستم مالی را افزایش میدهد. توانایی مدیریت و محافظت از دادههای حساس نیز به آنان کمک خواهد کرد که در برابر تهدیدات سایبری و مشکلات مربوط به امنیت اطلاعات مصون بمانند. باتوجهبه این مهارتها، آینده حسابداری نیازمند حسابدارانی با توانایی تطبیق با فناوریهای نوین و درک عمیق از بازارها و نیازهای سازمانها خواهد بود. این تغییرات به حسابداران این امکان را میدهد که بهعنوان اهرمی مؤثر در ترقی و پایداری اقتصادی یک سازمان عمل کنند.
با انواع گرایش حسابداری آشنا شوید  انواع گرایش حسابداری
مهارت خودتان را با شرکت در دوره آموزش حضوری جامع حسابداری افزایش دهید. 
- دریافت پکیج آموزشی شامل CD، کتاب آموزشی سپیدار
- معرفی به بازار کار در صورت کسب 70 درصد نمره قبولی
- آشنایی با حسابداری و کار کردن عملی
- بیش از 110 ساعت آموزش حضوری
- مسلط شدن به نرم افزار سپیدار
- پشتیبانی تا 6 ماه بعد از دوره
- دریافت گواهی معتبر
- ارتقا جایگاه شغلی
جمعبندی
تاریخچه حسابداری سفری طولانی و جذاب است که با پیشرفت فناوری و تحولات اجتماعی، ساختارهای آن به طور دائم تغییر کردهاند. از ابتکار اولیه ثبتهای ساده بر روی لوحهای سفالی در تمدنهای باستانی تا ظهور سیستمهای پیشرفته خودکار و تحلیلی، حسابداری همیشه بهعنوان یک ابزار کلیدی در مدیریت مالی و تصمیمگیریهای اقتصادی عمل کرده است.
سؤالات متداول تاریخچه حسابداری
1. حسابداری از چه زمانی شروع شد و چه نیازهایی به آن منجر شد؟
حسابداری به حدود ۵۰۰۰ سال قبل از میلاد برمیگردد. ابتداییترین شواهد حسابداری در تمدنهای بینالنهرین یافت شده است، جایی که کشاورزان و بازرگانان برای ثبت محصولها و مبادلات خود از نشانهها استفاده میکردند.
۲. اولین شواهد حسابداری کجا و متعلق به کدام تمدنهاست؟
نخستین شواهد حسابداری در تمدن سومر (بینالنهرین) و در لوحههای گلی کشفشده وجود دارد که شامل ثبت موجودی کالاها و معاملات است.
۳. چه تأثیری بر روی توسعه حسابداری در دوران رنسانس وجود داشت؟
در دوره رنسانس، با توسعه تجارت، نیاز به روشهای دقیقتر حسابداری افزایش یافت. این دوره شاهد انتشار کتاب “حسابداری دوطرفه” توسط لوکا پاشیولی بود که مبنای حسابداری مدرن را شکل داد.
4.مفهوم "دوستان حسابداری" (Double Entry) چه زمانی معرفی شد و اهمیت آن چیست؟
این سیستم در قرن پانزدهم میلادی توسط لوکا پاشیولی معرفی شد. اهمیت آن در مبنای برقراری تعادل میان بدهیها و بستانکاریها و امکان کنترل دقیقتر در حسابهاست.
۵. چگونه فناوری و نرمافزارها بر روی روشهای حسابداری تأثیر گذاشتند؟
فناوریهای جدید موجب تسهیل در پردازش دادهها، خودکارسازی عملیات حسابداری و کاهش خطاها شدهاند. نرمافزارهای حسابداری امروز به سختافزارهای پیشرفته و اینترنت متصل شده و دسترسی به اطلاعات را آسان کردهاند.
۶. چه رویدادهای کلیدی در تاریخ حسابداری وجود دارد که الهامبخش تغییرات اساسی بودهاند؟
برخی از رویدادهای کلیدی شامل تأسیس مؤسسات حسابداری، تصویب استانداردهای بینالمللی مالی و ظهور اینترنت و فناوریهای مرتبط هستند.
۷. نقش حسابداری در اقتصاد مدرن چیست؟
حسابداری بستری برای تصمیمگیریهای اقتصادی فراهم میآورد و نقش مهمی در مدیریت مالی، تحلیل عملکرد و ارزیابی ریسکها دارد.
8.چگونه قواعد و استانداردهای حسابداری در طول تاریخ توسعه یافتهاند؟
با رشد تجارت و نیاز به شفافیت مالی، قواعد و استانداردها بهتدریج ایجاد و اصلاح شدهاند، از جمله استانداردهای GAAP و IFRS.