فهرست مطالب
قانون مالیاتهای مستقیم
| نوع مالیات/عوارض | مبنای محاسبه | نرخ |
|---|---|---|
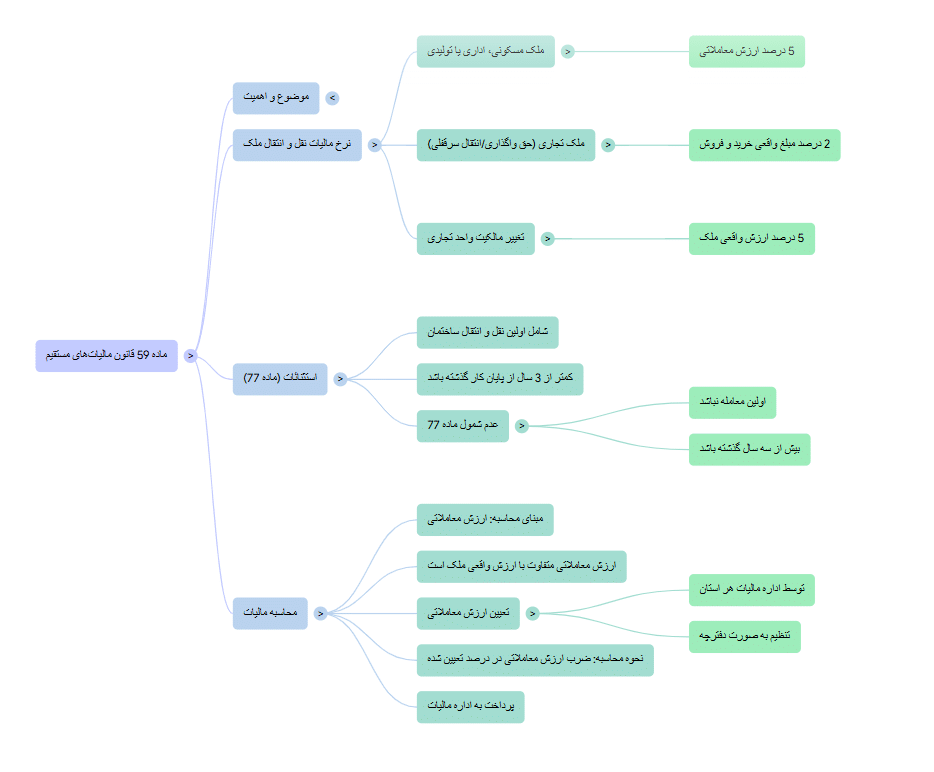
| مالیات نقلوانتقال قطعی ملک (ماده ۵۹) | ارزش معاملاتی | ۵٪ |
| مالیات حق واگذاری محل / سرقفلی (تبصره ۲) | مبلغ دریافتی | ۲٪ |
| عوارض شهرداری بابت نقلوانتقال | ارزش معاملاتی | ۲٪ |
| عوارض شهرداری بابت حق واگذاری | مبلغ دریافتی | ۱٪ |
نکته مهم درباره تفاوت مالیات و عوارض نقلوانتقال ملک: مبالغ مالیات موضوع ماده ۵۹ قانون مالیاتهای مستقیم با عوارض شهرداری متفاوت هستند. مالیات نقلوانتقال قطعی ملک با نرخ ۵ درصد و عوارض مربوط به آن با نرخ ۲ درصد ارزش معاملاتی محاسبه میشود. همچنین انتقال حق واگذاری محل، علاوه بر مالیات ۲ درصدی، مشمول عوارض ۱ درصدی طبق مقررات مربوط است. مبنای محاسبه حق واگذاری نیز باید با توجه به ماده ۴ قانون الزام به ثبت رسمی معاملات اموال غیرمنقول بررسی شود. در موارد برخورداری از معافیت قانونی عوارض، شرایط شخص و مقررات مربوط باید بررسی شوند.
برای دریافت مشاوره مالیاتی و راهکارهای قانونی جهت به حداقل رساندن مالیات، با مرکز مشاوره مالیاتی در یزد تماس بگیرید.
ویژگی بخشهای مختلف قانون مالیاتهای مستقیم
- دستهبندی مالیاتها: این قانون شامل مالیاتهای بر درآمد، مالیات بر املاک، مالیات بر نقلوانتقالات و مالیاتهای بر درآمد شامل درآمدهای اشخاص حقیقی و حقوقی است.
- مشخصکردن نرخها: برای گروههای مختلف درآمدی نرخهای متفاوت مالیاتی تعیین و این نرخها به درآمد، وضعیت شخصی یا سازمان متفاوت است.
- قوانین مالیاتی: قانون به حقوق و الزامات مالیاتی مؤدیان اشاره و نحوه رسیدگی به اختلافات و دعاوی مالیاتی را نیز مشخص میسازد.
ماده ۵۹ یکی از مهمترین بخشهای قانون مالیاتهای مستقیم است. برای درک بهتر این مفاهیم، پیشنهاد میکنیم ابتدا با مفهوم کلی [مالیات چیست] و دستهبندی [انواع مالیات] آشنا شوید.
ماده ۵۹ قانون مالیاتهای مستقیم
ماده ۵۹ قانون مالیاتهای مستقیم در ایران به موضوع نقلوانتقالات قطعی املاک و معافیتهای مربوط به آن میپردازد. با ما همراه باشید که با نکات اساسی ماده 59 قانون مالیاتهای مستقیم آشنا شوید.برای دریافت خدمات مالیاتی و بهرهمندی از متخصصان شرکت تحلیل ارقام، با ما تماس بگیرید.
تفسیر کامل ماده ۵۹ قانون مالیاتهای مستقیم
ماده ۵۹ قانون مالیاتهای مستقیم به مالیات بر نقلوانتقالات املاک و حقوق مرتبط با آن پرداخته شده است. این بخشنامه شامل اطلاعاتی درباره نحوه استفاده از معافیتها، شرایط موردنیاز، و مراحل اداری و معافیتها میباشد. این ماده شامل دو تبصره میباشد که در زیر آورده شده است.
تبصره ۱ از ماده ۵۹ قانون مالیات مستقیم
در تبصره ۱ چنانچه برای مورد معامله ارزش معاملاتی تعیین نشده باشد، ارزش معاملاتی نزدیکترین محل مشابه مبنای محاسبه مالیات خواهد بود.
تفسیر تبصره ۱ ماده ۵۹ (ارزش معاملاتی محل مشابه) معمولاً باعث اختلاف با اداره مالیات میشود. در این موارد، مشورت با یک [مشاور مالیاتی] باسابقه ضروری است. تیم ما به عنوان متخصص [مشاور مالیاتی در یزد] آماده دفاع از پروندههای مالیاتی شماست.
تبصره ۲ از ماده ۵۹ قانون مالیات مستقیم
حق واگذاری محل از نظر این قانون عبارت است از حق کسب یا پیشه یا حق تصرف محل یا حقوق ناشی از موقعیت تجاری محل در تبصره 2 پرداخته شده است.
نرخ مالیاتی هرگونه نقلوانتقال قطعی املاک ۵ درصد است که این مالیات بر اساس ارزش معاملاتی ملک محاسبه میشود. ارزش معاملاتی معمولاً کمتر از قیمت واقعی بازار است و توسط کمیسیون تقویم املاک تعیین میشود، نه بر اساس قیمت توافقی بین طرفین معامله.
البته ارزش معاملاتی املاک به عوامل متعددی از جمله مساحت، سال ساخت، نوع اسکلت (اسکلت بتنی، اسکلت فولادی)، امکانات و تجهیزات استفاده شده، نوع استفاده کاربری (مسکونی، تجاری، صنعتی و…) و موقعیت ملک (استان محل سکونت) مؤثر است.
طبق تبصره ۱ ماده ۵۹ اگر ارزش معاملاتی ملک تعیین نشده باشد، بهترین روش برای محاسبه ارزش معاملاتی ملک نزدیکترین محل که شباهت زیادی به ملک مورد معامله دارد را مبنای محاسبه مالیاتی در نظر گرفته میشود و براساس آن میزان مالیات متعلقه محاسبه میشود.
انتقال حق واگذاری محل: انتقال حق واگذاری محل هم شامل مالیات میباشد که نرخ آن ۲ درصد و بر مبنای مقدار دریافتی مالک یا صاحب حق مالیات بر اساس مقدار دریافتی از طرف مقابل محاسبه میشود.
اگر نقل و انتقال ملک مربوط به واحد کسبی یا تجاری شماست، باید مراقب تداخل آن با [مالیات بر درآمد مشاغل] باشید؛ چرا که محاسبات اشتباه میتواند سود خالص کسبوکار شما را تحت تاثیر قرار دهد.
آیا ماده ۵۹ تبصره ۹ هم دارد؟
خیر. بسیاری در جستجوی خود عبارت «تبصره ۹ ماده ۵۹» یا «تبصره ۳ ماده ۵۹» را وارد میکنند، اما باید بدانید ماده ۵۹ قانون مالیاتهای مستقیم پس از اصلاحیه مصوب ۱۳۸۰/۱۱/۲۷ بهطور کامل جایگزین متن قبلی خود شد و از آن تاریخ تاکنون تنها دو تبصره (تبصره ۱ و تبصره ۲) دارد که در همین مقاله بهطور کامل توضیح داده شده است.
تبصره ۹ در واقع مربوط به ماده ۵۳ قانون مالیاتهای مستقیم است (موضوع مالیات بر درآمد اجاره املاک) و ارتباطی به مالیات نقلوانتقال قطعی ملک ندارد. اگر بهدنبال مقررات مربوط به کسر مالیات اجاره توسط دستگاههای دولتی هستید، باید ماده ۵۳ را بررسی کنید، نه ماده ۵۹.
⚠️ برخی منابع و کتابخانههای حقوقی آنلاین هنوز نسخهی پیش از اصلاحیهی ۱۳۸۰ را (که تبصرههای بیشتری داشت) در کنار تاریخچهی اصلاحات نمایش میدهند؛ این متنها دیگر معتبر و لازمالاجرا نیستند.
مقررات اجرایی و نحوه اعمال ماده ۵۹ قانون مالیاتهای مستقیم
ماده ۵۹ قانون مالیاتهای مستقیم، در اصلاحیه مصوب ۲۷ بهمن ۱۳۸۰، مقررات مالیات نقلوانتقال قطعی املاک و انتقال حق واگذاری محل را مشخص میکند. طبق این ماده، مالیات نقلوانتقال قطعی ملک با نرخ ۵ درصد ارزش معاملاتی و مالیات انتقال حق واگذاری محل با نرخ ۲ درصد وجوه دریافتی مالک یا صاحب حق محاسبه میشود.
برای اجرای صحیح این ماده، توجه به موارد زیر ضروری است:
تعیین ارزش معاملاتی ملک: مبنای محاسبه مالیات نقلوانتقال قطعی، ارزش معاملاتی تعیینشده براساس مقررات مربوط است، نه لزوماً قیمت روز بازار یا مبلغ قرارداد.
اجرای تبصره اول: اگر برای ملک مورد معامله ارزش معاملاتی تعیین نشده باشد، ارزش معاملاتی نزدیکترین محل مشابه مبنای محاسبه قرار میگیرد.
تشخیص حق واگذاری محل: مطابق تبصره دوم، این حق میتواند شامل حق کسب یا پیشه، حق تصرف محل یا حقوق ناشی از موقعیت تجاری محل باشد.
بررسی مدارک و شرایط انتقال: برای انجام انتقال رسمی، وضعیت مالیاتی معامله باید مطابق مقررات جاری و فرآیندهای مربوط بررسی شود.
نکته مهم این است که نباید تاریخ اصلاح ماده ۵۹ را با تاریخ تصویب آییننامهای مستقل اشتباه گرفت. همچنین در بررسی پروندههای واقعی، علاوه بر متن این ماده، باید مقررات مرتبط و آخرین دستورالعملهای معتبر مالیاتی نیز مورد توجه قرار گیرند.
دسترسی به قانون مستقیم مالیاتی
برای دسترسی به متن اصلی بخشنامه یا اطلاعات دقیقتر، بهتر است از وبسایت رسمی سازمان امور مالیاتی ایران یا منابع قانونی معتبر استفاده کنید. این منابع معمولاً جزئیات و آخرین تغییرات در زمینه عملکرد و تفسیر ماده ۵۹ و بخشنامههای آن را بهروزرسانی میکنند.
چه نوع نقلوانتقال املاکی شامل مالیات نقلوانتقال میشوند؟
ماده ۵۹ قانون مالیاتهای مستقیم، مالیات نقلوانتقال قطعی املاک و انتقال حق واگذاری محل را مشخص میکند. در نقلوانتقال قطعی ملک، مبنای محاسبه مالیات اصولاً ارزش معاملاتی و نرخ آن ۵ درصد است. در انتقال حق واگذاری محل نیز مالیات با نرخ ۲ درصد از وجوه دریافتی مالک یا صاحب حق محاسبه میشود.
فروش و انتقال قطعی مالکیت ملک از مهمترین مواردی است که باید از نظر ماده ۵۹ بررسی شود. بااینحال، در معاملاتی مانند صلح، هبه و سایر روشهای انتقال، تشخیص مالیات به ماهیت حقوقی معامله و مقررات مرتبط بستگی دارد.
نکته مهم: اجاره ملک و انتقال ملک از طریق ارث، مقررات مالیاتی مستقلی دارند و نباید بدون بررسی شرایط، آنها را مشمول مالیات نقلوانتقال قطعی ماده ۵۹ معرفی کرد. همچنین وجود معافیتهای قانونی یا احکام خاص میتواند بر مالیات نهایی اثر بگذارد.
فرمول مالیات نقلوانتقال ملک
ارزش معاملاتی که توسط سازمان امور مالیاتی هر ساله مشخص میشود بر اساس عوامل مختلف موقعیت، مساحت، نوع کاربری، و قدمت تعیین میشود. در ابتدا لازم است ارزش معاملاتی ملک را از جدول گروهی تقویم املاک بررسی و سپس آن را طبق تبصره ۱ ماده ۵۹ قانون مالیاتهای مستقیم در نرخ نقلوانتقال املاک ۵ درصد ضرب کنید. این نرخ برای تمام اقلام مسکونی و تجاری یکسان است.
ایستگاه آموزش: فرمول محاسبه مالیات ماده ۵۹
در محاسبه مالیات نقلوانتقال قطعی ملک، مبنا ارزش معاملاتی ملک است، نه قیمت توافقی معامله. برای حق واگذاری محل نیز باید حداقل مبنای مقرر در قانون بررسی شود.
طبق تبصره ۱ ماده ۴ قانون الزام به ثبت رسمی معاملات اموال غیرمنقول، اگر مبلغ اعلامی حق واگذاری محل کمتر از ۲۵ برابر ارزش معاملاتی ملک باشد، همان ۲۵ برابر مبنای محاسبه مالیات قرار میگیرد.
فرض کنید مالکیت یک ملک تجاری همراه با حق واگذاری محل آن منتقل میشود:
- قیمت توافقی ملک: ۱۰ میلیارد تومان
- ارزش معاملاتی ملک: ۵۰۰ میلیون تومان
- مبلغ اعلامی حق واگذاری محل: ۲ میلیارد تومان
مرحله اول: مالیات ملک
500,000,000 × 5% = 25,000,000مالیات نقلوانتقال قطعی ملک: ۲۵ میلیون تومان
مرحله دوم: تعیین مبنای مالیات سرقفلی
500,000,000 × 25 = 12,500,000,000چون مبلغ اعلامی ۲ میلیارد تومان کمتر از ۱۲٫۵ میلیارد تومان است، در این مثال مبنای مالیات حق واگذاری ۱۲٫۵ میلیارد تومان خواهد بود.
مرحله سوم: مالیات حق واگذاری
12,500,000,000 × 2% = 250,000,000مالیات حق واگذاری محل: ۲۵۰ میلیون تومان
آموزش حضوری حسابداری را از دست نده! همراه با مهندس قاسمیان.
مالیات نقلوانتقال ملک توسط چه کسی پرداخت میشود؟
طبق ماده ۵۹ قانون مالیاتهای مستقیم، مالیات نقلوانتقال قطعی ملک بر عهده مالک انتقالدهنده و مالیات انتقال حق واگذاری محل بر عهده صاحب حق است.
نرخ مالیات نقلوانتقال قطعی املاک ۵ درصد ارزش معاملاتی ملک و نرخ مالیات انتقال حق واگذاری محل ۲ درصد مبنای قانونی مربوط است. این نرخها صرفاً به دلیل تغییر سال مالی یا شرایط اقتصادی، بهصورت خودکار تغییر نمیکنند و تغییر آنها نیازمند مبنای قانونی است.
در معاملات ملکی، ممکن است خریدار و فروشنده درباره پرداخت هزینهها توافق کنند؛ اما این توافق بهتنهایی مسئولیت قانونی اشخاص در برابر سازمان امور مالیاتی را تغییر نمیدهد.
نحوه محاسبه و وصول مالیات هنگام ثبت رسمی معامله نیز باید مطابق مقررات جاری، از جمله قانون الزام به ثبت رسمی معاملات اموال غیرمنقول، بررسی شود.
مدارک لازم برای پرداخت مالیات نقلوانتقال ملک و تنظیم سند
برای پرداخت مالیات نقلوانتقال ملک و انجام مراحل انتقال رسمی سند، ارائه مدارک هویتی و اطلاعات مربوط به ملک ضروری است. بااینحال، مدارک موردنیاز برای تمام معاملات یکسان نیست و به وضعیت ثبتی ملک، نوع کاربری و شرایط انتقال بستگی دارد.
مدارک اصلی موردنیاز
مدارک شناسایی معتبرخریدار و فروشنده
سند مالکیت و مشخصات ثبتی ملک
اطلاعات قرارداد یا مستندات مربوط به انتقال
مدارک نمایندگی قانونی یا وکالتنامه، در صورت انجام معامله توسط نماینده
استعلامهای مالیاتی موردنیاز برای انتقال رسمی
مدارکی که ممکن است در شرایط خاص درخواست شوند
گواهی پایان کار یا مدارک ساختمانی مرتبط
صورتمجلس تفکیکی برای املاک دارای شرایط مربوط
مدارک مرتبط با حق واگذاری محل یا سرقفلی در معاملات تجاری
مستندات معافیت مالیاتی، در صورت درخواست استفاده از معافیت قانونی
سایر مدارک موردنیاز بر اساس استعلامهای رسمی و وضعیت پرونده
نحوه تکمیل مراحل مالیاتی انتقال ملک
در فرآیند انتقال رسمی، دفترخانه و مراجع مربوط براساس مقررات جاری نسبت به دریافت اطلاعات، انجام استعلامها و تعیین مالیات اقدام میکنند. پس از مشخصشدن مالیات و طی مراحل قانونی، امکان ادامه فرآیند تنظیم سند فراهم میشود.
نکته مهم: پیش از مراجعه برای انتقال سند، بهتر است فهرست مدارک موردنیاز را از دفترخانه تنظیمکننده سند استعلام کنید؛ زیرا نوع ملک، وضعیت ثبتی و شرایط معامله میتواند بر مدارک و مراحل اداری تأثیر بگذارد.
جریمه عدم پرداخت مالیات نقلوانتقال املاک
عدم پرداخت مالیات نقلوانتقال ملک میتواند فرآیند تنظیم و ثبت رسمی سند را با مشکل یا تأخیر مواجه کند. طبق ماده ۴ قانون الزام به ثبت رسمی معاملات اموال غیرمنقول، دفاتر اسناد رسمی موظفاند هنگام ثبت انتقال، مالیات مربوط را مطابق مقررات از طریق سامانه پرداخت الکترونیکی محاسبه و دریافت کنند.
بااینحال، آثار قانونی عدم پرداخت مالیات در همه معاملات یکسان نیست و به نوع انتقال، وضعیت پرونده، مقررات وصول مالیات و شرایط قانونی خاص بستگی دارد. همچنین تعلق جریمه مالیاتی باید براساس مقررات مربوط و وضعیت بدهی احراز شود و نمیتوان صرف تأخیر در تنظیم سند را به معنای تعلق قطعی جریمه دانست.
برای جلوگیری از تأخیر در انتقال رسمی و هزینههای احتمالی، بهتر است فروشنده یا صاحب حق پیش از مراجعه نهایی به دفترخانه، وضعیت مالیاتی معامله و مدارک موردنیاز را بررسی کند.
اشتباه در محاسبه ماده ۵۹ یعنی پرداخت مالیات و جریمه بیشتر!
محاسبه ارزش معاملاتی و حق واگذاری محل طبق ماده ۵۹ قانون مالیاتهای مستقیم، جزئیات و ظرافتهای قانونی مهمی دارد. یک خطای کوچک میتواند باعث پرداخت مبالغ اضافی یا تأخیر در انتقال سند شود.
قبل از مراجعه به دفترخانه، برای اطمینان از محاسبات خود از متخصصان ما مشاوره بگیرید.
معافیتهای مالیات نقلوانتقال املاک
اگرچه نقلوانتقال قطعی املاک طبق ماده ۵۹ قانون مالیاتهای مستقیم اصولاً مشمول مالیات ۵ درصدی بر مبنای ارزش معاملاتی است، قانون برای برخی انتقالها معافیتها یا احکام ویژهای پیشبینی کرده است. استفاده از این مقررات به نوع انتقال، وضعیت ملک و احراز شرایط قانونی بستگی دارد.
چه مواردی ممکن است از مالیات نقلوانتقال ملک معاف باشند؟
۱. انتقال املاک در چارچوب اصلاحات ارضی و تعاونیهای مسکن
طبق ماده ۶۵ قانون مالیاتهای مستقیم، نقلوانتقال قطعی املاک در اجرای قوانین اصلاحات ارضی و انتقال واحدهای مسکونی از طرف شرکتهای تعاونی مسکن به اعضای آنها، مشمول مالیات موضوع این فصل نیست.
۲. املاک تملیکشده به دولت در موارد قانونی مشخص
ماده ۶۸ برای املاکی که مطابق شرایط مقرر در این ماده به دولت تملیک میشوند، معافیت مالیات نقلوانتقال قطعی پیشبینی کرده است. بنابراین هر نوع انتقال ملک به دولت را نباید بدون بررسی، مشمول این معافیت دانست.
۳. تملک املاک برای طرحهای عمومی و عمرانی
مطابق ماده ۷۰، وجوه یا اموالی که در شرایط مقرر از سوی دستگاههای دولتی یا شهرداریها بابت تملک املاک و حقوق مربوط به آنها برای اجرای طرحهای عمومی پرداخت میشود، میتواند از مالیات نقلوانتقال موضوع این فصل معاف باشد.
۴. انتقال برخی املاک ثبتشده در فهرست آثار ملی
طبق ماده ۷۰، انتقال املاک ثبتشده در فهرست آثار ملی به سازمان میراث فرهنگی کشور، با شرایط قانونی مربوط از مالیات نقلوانتقال قطعی معاف است. این حکم به معنای معافیت عمومی خریدوفروش تمام املاک تاریخی نیست.
دو نکته مهم درباره محاسبه و استرداد مالیات
اعیانی احداثشده توسط خریدار: طبق ماده ۷۱، در شرایط مشخص قانونی، هنگام تنظیم سند رسمی زمینی که پیشتر با سند عادی معامله شده است، ارزش اعیانی احداثشده توسط خریدار در محاسبه منظور نمیشود. این حکم یک قاعده ویژه برای تعیین مبنای مالیات است، نه معافیت عمومی تمام ساختمانها.
انجامنشدن معامله پس از پرداخت مالیات: مطابق ماده ۷۲، اگر معامله پس از پرداخت مالیات انجام نشود، مؤدی میتواند با رعایت شرایط قانونی و تأیید دفترخانه، درخواست استرداد مالیات پرداختی را ارائه کند.
نکته مهم: برخورداری از معافیت مالیاتی تنها با استناد به نام ملک یا نوع معامله قطعی نمیشود. پیش از انتقال رسمی، باید مستندات ملک و شرایط قانونی معافیت توسط مرجع مربوط بررسی شود.
مالیات انتقال ملک بابت مهریه، هبه و صلح خانوادگی
انتقال ملک میان اعضای خانواده همیشه به معنای معافیت مالیاتی نیست. برای تعیین مالیات، باید نوع قرارداد، معوض یا بلاعوض بودن انتقال و مقررات قانونی مربوط بررسی شود.
آیا انتقال ملک بابت مهریه مالیات دارد؟
طبق ماده ۱۴۴ قانون مالیاتهای مستقیم، مهریه اعم از منقول و غیرمنقول از پرداخت مالیات معاف است. برای استفاده از این معافیت هنگام انتقال رسمی ملک، باید مستندات مربوط به مهریه و شرایط انتقال بررسی شود.
آیا هبه ملک به همسر یا فرزند معاف از مالیات است؟
هبه به معنای بخشیدن مال است. در انتقال بلاعوض ملک، اگرچه حکم عمومی مالیات نقلوانتقال قطعی موضوع ماده ۵۹ طبق ماده ۶۳ اعمال نمیشود، ممکن است دریافتکننده ملک براساس مواد ۱۱۹ و ۱۲۰ مشمول مالیات بر درآمد اتفاقی باشد.
بنابراین انتقال رایگان ملک به همسر یا فرزند، بهخودیخود به معنای معافیت کامل از تمام مالیاتها نیست.
مالیات صلح خانوادگی ملک چگونه محاسبه میشود؟
در صلح معوض، یعنی انتقال ملک در برابر دریافت عوض، مقررات ماده ۶۳ درباره مالیات نقلوانتقال قطعی باید بررسی شود.
در صلح بلاعوض نیز مقررات مالیات بر درآمد اتفاقی ممکن است برای انتقالگیرنده مطرح باشد. همچنین در صلحی که منافع ملک برای مدت معین یا مادامالعمر نزد انتقالدهنده باقی میماند، ماده ۱۲۲ قانون مالیاتهای مستقیم اهمیت دارد.
نکته مهم: صرف استفاده از عنوان «صلح خانوادگی» یا «صلح عمری» باعث معافیت مالیاتی نمیشود. مالیات نهایی باید براساس مفاد قرارداد، وضعیت ملک و مقررات قانونی مربوط تعیین شود.
⚠️ این حوزه از نظر رویهی اداره امور مالیاتی و پروندهبهپرونده میتواند متفاوت تفسیر شود؛ پیشنهاد میشود پیش از اقدام، مورد خود را با کارشناسان تحلیل ارقام مطرح کنید.
قبل از تنظیم سند، مالیات خود را دقیق بدانید
درگیر نقل و انتقال ملک هستید و درباره مبلغ دقیق مالیات ماده ۵۹ تردید دارید؟ کارشناسان «تحلیل ارقام» مالیات قابل پرداخت شما را دقیق محاسبه کرده و شرایط استفاده از معافیتهای قانونی را بررسی میکنند تا از هزینههای اضافی و تأخیر در انتقال سند جلوگیری شود.
آیا نرخ ماده ۵۹ در سال ۱۴۰۵ تغییر کرده است؟
خیر. نرخهای ماده ۵۹ از اصلاحیهی سال ۱۳۸۰ تاکنون ثابت ماندهاند: ۵٪ برای نقلوانتقال قطعی ملک و ۲٪ برای انتقال حق واگذاری محل (سرقفلی).
چیزی که هرساله تغییر میکند، خود نرخ ماده ۵۹ نیست، بلکه «ارزش معاملاتی» ملک است که مبنای محاسبهی مالیات قرار میگیرد. این ارزش را کمیسیون تقویم املاک هرساله (معمولاً در سهماههی اول سال) بازبینی و اعلام میکند و معمولاً نسبت به سال قبل افزایش مییابد
جمعبندی
ماده ۵۹ قانون مالیاتهای مستقیم یکی از مقررات مهم در زمینه مالیات نقلوانتقال قطعی املاک و انتقال حق واگذاری محل است. براساس این ماده، مالیات نقلوانتقال قطعی ملک اصولاً با نرخ ۵ درصد ارزش معاملاتی و مالیات حق واگذاری محل با نرخ ۲ درصد مبنای قانونی مربوط محاسبه میشود.
برای محاسبه صحیح مالیات، علاوه بر ارزش معاملاتی ملک، باید نوع انتقال، وضعیت حق واگذاری محل، معافیتهای احتمالی و مقررات مرتبط، از جمله قانون الزام به ثبت رسمی معاملات اموال غیرمنقول، بررسی شود. همچنین در معاملاتی مانند هبه، صلح خانوادگی و انتقال ملک بابت مهریه، ممکن است احکام مالیاتی متفاوتی اعمال شود.
آگاهی از این مقررات به خریداران، فروشندگان و صاحبان املاک تجاری کمک میکند پیش از تنظیم سند، برآورد دقیقتری از تعهدات مالیاتی خود داشته باشند و با آمادگی بیشتری مراحل قانونی را طی کنند.
اگر درباره محاسبه مالیات ماده ۵۹، شرایط معافیت یا نحوه انتقال رسمی ملک پرسشی دارید، میتوانید از خدمات مشاوره مالیاتی مجموعه تحلیل ارقام برای بررسی شرایط پرونده خود استفاده کنید.
سؤالات متداول
۱. مالیات نقلوانتقال ملک طبق ماده ۵۹ چقدر است؟
طبق ماده ۵۹ قانون مالیاتهای مستقیم، مالیات نقلوانتقال قطعی املاک اصولاً معادل ۵ درصد ارزش معاملاتی ملک است. مبلغ نهایی به ارزش معاملاتی تعیینشده و شرایط قانونی انتقال بستگی دارد.
۲. مالیات ماده ۵۹ براساس قیمت فروش ملک محاسبه میشود؟
خیر. مبنای محاسبه مالیات نقلوانتقال قطعی، ارزش معاملاتی تعیینشده طبق مقررات است، نه لزوماً قیمت توافقی مندرج در قرارداد. ارزش معاملاتی با توجه به مشخصات و موقعیت ملک تعیین میشود.
۳. مالیات نقلوانتقال ملک بر عهده خریدار است یا فروشنده؟
در نقلوانتقال قطعی ملک، مالک انتقالدهنده اصولاً مسئول مالیات مربوط است. اگر طرفین درباره پرداخت هزینهها توافق دیگری داشته باشند، چنین توافقی بهتنهایی مسئولیت قانونی اشخاص در برابر مراجع مالیاتی را تغییر نمیدهد.
۴. مالیات انتقال سرقفلی یا حق واگذاری محل چگونه محاسبه میشود؟
نرخ مالیات انتقال حق واگذاری محل ۲ درصد است. طبق تبصره ۱ ماده ۴ قانون الزام به ثبت رسمی معاملات اموال غیرمنقول، اگر مبلغ اعلامشده برای حق واگذاری کمتر از ۲۵ برابر ارزش معاملاتی ملک باشد، آن ۲۵ برابر مبنای محاسبه مالیات قرار میگیرد.
۵. آیا انتقال ملک به فرزند یا همسر از مالیات معاف است؟
خیر، انتقال ملک بین اعضای خانواده لزوماً معاف از تمام مالیاتها نیست. در هبه و صلح بلاعوض ممکن است مقررات مالیات بر درآمد اتفاقی مطرح شود. وضعیت مالیاتی انتقال باید با توجه به نوع قرارداد و شرایط قانونی بررسی شود.
۶. آیا انتقال ملک بابت مهریه مشمول مالیات است؟
مطابق ماده ۱۴۴ قانون مالیاتهای مستقیم، مهریه اعم از منقول و غیرمنقول از مالیات معاف است. برای اعمال معافیت در انتقال رسمی ملک، ارائه مستندات معتبر و بررسی شرایط قانونی انتقال ضروری است.
۷. برای پرداخت مالیات نقلوانتقال ملک چه مدارکی لازم است؟
معمولاً مدارک هویتی طرفین، سند مالکیت، اطلاعات ثبتی ملک و مستندات مربوط به انتقال موردنیاز است. مدارک تکمیلی مانند وکالتنامه، پایان کار یا مستندات حق واگذاری محل نیز ممکن است با توجه به نوع معامله درخواست شوند.
۸. اگر پس از پرداخت مالیات، معامله انجام نشود چه اتفاقی میافتد؟
طبق ماده ۷۲ قانون مالیاتهای مستقیم، در صورت انجامنشدن معامله پس از پرداخت مالیات، مؤدی میتواند با درخواست رسمی و تأیید دفترخانه مبنی بر ثبتنشدن معامله، استرداد مالیات مربوط را پیگیری کند.
۹. اگر مالیات نقلوانتقال ملک پرداخت نشود، چه میشود؟
عدم پرداخت مالیات میتواند بر فرایند انتقال و ثبت رسمی سند اثر بگذارد. بااینحال، نحوه وصول مالیات، شرایط ثبت سند و تعلق جریمه تابع مقررات قانونی و وضعیت پرونده است و نمیتوان برای تمام معاملات نتیجه یکسانی در نظر گرفت.