میثاق های حسابداری چیست؟
میثاقهای حسابداری یا اصول محدودکننده حسابداری، قواعدی هستند که نحوه بهکارگیری اصول حسابداری را در شرایط خاص تعدیل میکنند. چهار میثاق اصلی حسابداری عبارتاند از: فزونی منافع بر مخارج، اهمیت، محافظهکاری و خصوصیات صنعت.
فهرست مطالب
| میثاق | تعریف ساده | سؤال اصلی | مثال | کاربرد |
|---|---|---|---|---|
| فزونی منافع بر مخارج | منفعت اطلاعات باید بیش از هزینه تهیه و ارائه آن باشد. | آیا تهیه این اطلاعات ارزش هزینه و زمان صرفشده را دارد؟ | تحلیل نکردن اقلام بسیار جزئی و کماهمیت | کاهش هزینه گزارشگری |
| اهمیت | اطلاعات مهم باید بهصورت مناسب و جداگانه گزارش شوند. | آیا این اطلاعات میتواند تصمیم استفادهکننده را تغییر دهد؟ | ثبت ابزار اداری کمارزش بهعنوان هزینه دوره | سادهسازی گزارشهای مالی |
| محافظهکاری | در شرایط ابهام و عدم اطمینان، برآوردها با احتیاط انجام میشوند. | آیا سود یا داراییها بیش از واقع نشان داده شدهاند؟ | شناسایی ذخیره مطالبات مشکوکالوصول | جلوگیری از بیشنمایی سود و داراییها |
| خصوصیات صنعت | روشهای حسابداری میتوانند با توجه به ویژگیهای هر صنعت متفاوت باشند. | آیا ماهیت فعالیت و صنعت بر روش حسابداری اثر میگذارد؟ | تفاوت روش گزارشگری در شرکت پیمانکاری و بازرگانی | ارائه اطلاعات مرتبطتر با نوع فعالیت |
چرا میثاق های محدود کننده حسابداری اهمیت دارند؟
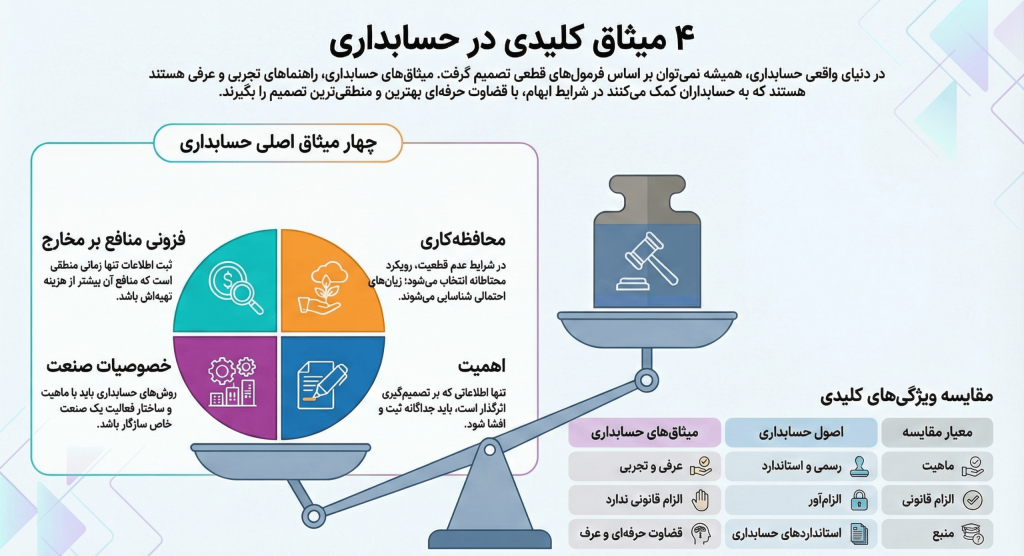
در دنیای واقعی حسابداری، همیشه با شرایطی مواجه میشویم که:
اطلاعات کاملاً شفاف نیستند روش حسابداری قابلانتخاب وجود دارد یا ثبت همه جزئیات منطقی و اقتصادی نیست
میثاقهای حسابداری کمک میکنند:
- ابهامها کاهش یابد
- گزارشهای مالی قابلفهمتر شوند
- تصمیمگیری استفادهکنندگان صورتهای مالی دچار خطا نشود.
انواع میثاقهای حسابداری
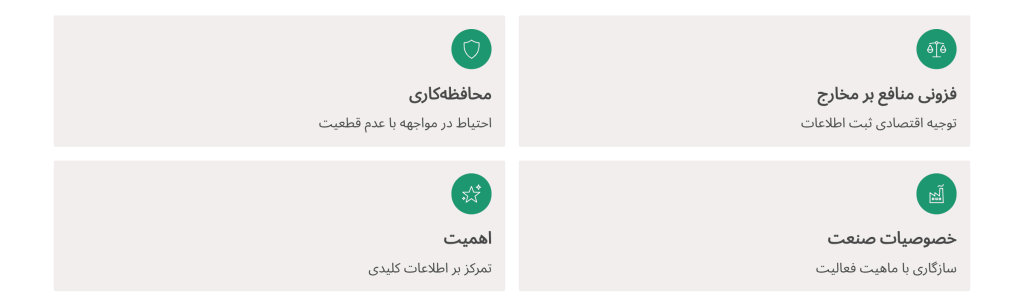
بر اساس منابع معتبر دانشگاهی و کتاب اصول حسابداری دکتر جمشیدی، میثاق های حسابداری بهطورکلی به چهار دسته اصلی تقسیم میشوند که هرکدام نقش مهمی در ثبت و گزارش اطلاعات مالی دارند.
این میثاقها عبارتاند از:
میثاق فزونی منافع بر مخارج: تأکید بر توجیه اقتصادی ثبت و افشای اطلاعات
میثاق محافظهکاری: رعایت احتیاط در شرایط عدم قطعیت مالی
میثاق خصوصیات صنعت: تطبیق روشهای حسابداری با ماهیت فعالیت واحد اقتصادی
میثاق اهمیت: تمرکز بر اطلاعات بااهمیت و اثرگذار در تصمیمگیری
در ادامه، هر یک از این میثاقها را به زبان ساده و همراه با مثالهای کاربردی بررسی میکنیم تا درک آنها برای دانشجویان، حسابداران و مدیران مالی کاملاً شفاف شود.
1. اصل فزونی منافع بر مخارج در حسابداری چیست؟
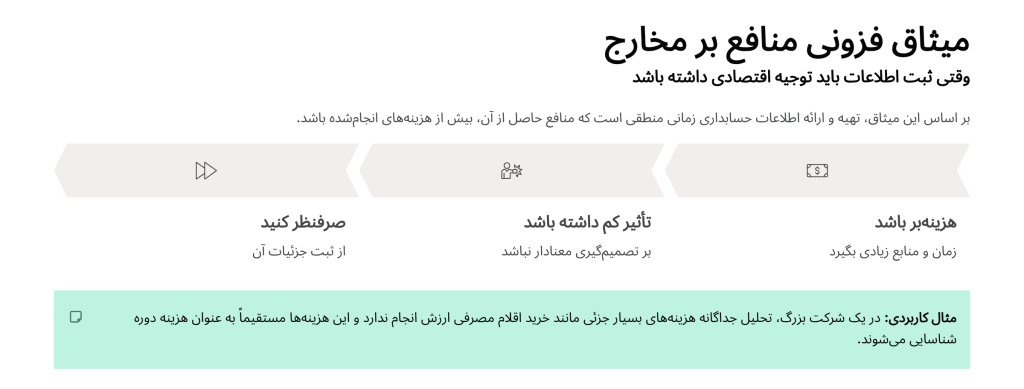
اصل فزونی منافع بر مخارج در حسابداری بیان میکند که منافع حاصل از تهیه و ارائه اطلاعات مالی باید بیشتر از هزینه جمعآوری، پردازش و گزارش آن اطلاعات باشد. به بیان ساده، هنگام تهیه و ارائه اطلاعات مالی، هزینه و زمان صرفشده باید با منفعتی که آن اطلاعات برای استفادهکنندگان ایجاد میکند مقایسه شود. اگر اطلاعاتی اثر قابلتوجهی بر تصمیمگیری نداشته باشد، بررسی هزینه تهیه آن اهمیت بیشتری پیدا میکند.
مثال فزونی منافع بر مخارج در حسابداری
مثال ساده:
فرض کنید یک شرکت برای محاسبه دقیق ارزش یک قلم بسیار کماهمیت مجبور باشد زمان و هزینه زیادی صرف کند. اگر این اطلاعات تأثیر قابلتوجهی بر تصمیم استفادهکنندگان صورتهای مالی نداشته باشد، شرکت میتواند با توجه به شرایط، از روش سادهتر و متناسبتری برای ارائه اطلاعات استفاده کند.
مثلاً بررسی و طبقهبندی جداگانه صدها قلم اداری کمارزش ممکن است هزینهای بیشتر از منفعت اطلاعاتی آن ایجاد کند. در چنین شرایطی، استفاده از یک روش سادهتر با میثاق فزونی منافع بر مخارج سازگارتر است.
مثال کسبوکاری:
فرض کنید یک شرکت برای تفکیک و بررسی صدها قلم اداری کمارزش باید چندین ساعت نیروی انسانی و هزینه نرمافزاری صرف کند. اگر این اطلاعات تأثیر قابلتوجهی بر تصمیم مدیران، سرمایهگذاران یا سایر استفادهکنندگان نداشته باشد، استفاده از یک روش سادهتر میتواند منطقیتر باشد.
اشتباه رایج:
فزونی منافع بر مخارج به این معنا نیست که هر اطلاعات کماهمیتی را میتوان حذف کرد. موضوع اصلی این است که هزینه تهیه اطلاعات با منفعتی که آن اطلاعات ایجاد میکند مقایسه شود.
نکته مهم: میثاق فزونی منافع بر مخارج به این معنا نیست که واحد تجاری میتواند هر اطلاعات پرهزینهای را حذف کند. در مواردی که استاندارد یا الزام مشخصی وجود دارد، رعایت الزامات گزارشگری مالی ضروری است. این میثاق بیشتر در شرایطی کاربرد دارد که درباره سطح جزئیات، نحوه ارائه یا میزان اطلاعات موردنیاز، قضاوت حرفهای مطرح باشد.
تفاوت اصل اهمیت و فزونی منافع بر مخارج
| فزونی منافع بر مخارج | اهمیت |
|---|---|
| هزینه تهیه و ارائه اطلاعات را بررسی میکند. | میزان اثر اطلاعات بر تصمیم استفادهکننده را بررسی میکند. |
| سؤال اصلی: آیا تهیه این اطلاعات صرفه اقتصادی دارد؟ | سؤال اصلی: آیا این اطلاعات آنقدر مهم است که بر تصمیم کاربر اثر بگذارد؟ |
| تمرکز بر رابطه هزینه و منفعت اطلاعات است. | تمرکز بر اثر اطلاعات بر تصمیمگیری است. |
| ممکن است تهیه یک اطلاعات دقیق به دلیل هزینه زیاد توجیه نداشته باشد. | ممکن است یک قلم به دلیل اثر ناچیز بر تصمیم، کماهمیت تلقی شود. |
📞 نیاز به مشاوره حسابداری دارید؟ کارشناسان تحلیل ارقام آماده پاسخگویی به شما هستند.
🧾 نمیدانید کدام روش حسابداری برای کسبوکارتان مناسب است؟ از مشاوره تخصصی ما کمک بگیرید.
۲. میثاق محافظهکاری در حسابداری چیست؟
میثاق محافظهکاری در حسابداری بیان میکند که در شرایط ابهام و عدماطمینان، حسابدار باید در برآوردها و قضاوتهای مالی با احتیاط عمل کند.
به بیان ساده، اطلاعات مالی نباید بهگونهای گزارش شوند که داراییها و درآمدها بیش از واقع یا بدهیها و هزینهها کمتر از واقع نشان داده شوند. هدف محافظهکاری، ارائه تصویری محتاطانه و قابلاتکا از وضعیت مالی واحد اقتصادی است، نه کمنمایی عمدی سود یا داراییها.
مثال محافظه کاری در حسابداری
مثال ساده:
اگر بخشی از مطالبات شرکت مشکوک به وصول باشد و شواهد کافی درباره احتمال عدم وصول آن وجود داشته باشد، شرکت باید این عدماطمینان را در برآورد ارزش مطالبات خود در نظر بگیرد تا داراییها و سود بیش از واقع گزارش نشوند.
مثال کسبوکاری:
فرض کنید یک شرکت ۳ میلیارد تومان از یکی از مشتریان خود طلب دارد، اما شواهد نشان میدهد مشتری با مشکلات مالی جدی مواجه شده و احتمال وصول کامل طلب پایین است. در چنین شرایطی، شرکت باید بر اساس شواهد موجود و با رعایت الزامات حسابداری، مبلغ قابل وصول مطالبات را با احتیاط برآورد کند تا ارزش مطالبات و سود شرکت بیش از حد خوشبینانه گزارش نشود.
اشتباه رایج:
محافظهکاری به این معنا نیست که حسابدار همیشه سود یا داراییها را کمتر از واقع یا هزینهها و بدهیها را بیشتر از واقع نشان دهد. هدف این میثاق، اعمال قضاوت محتاطانه در شرایط عدماطمینان و جلوگیری از برآوردهای بیش از حد خوشبینانه است.
اهمیت محافظهکاری
جلوگیری از بزرگنمایی سود ارائه تصویر واقعیتر از وضعیت مالی افزایش اعتماد کاربران صورتهای مالی
3. میثاق خصوصیات صنعت در حسابداری چیست؟
میثاق خصوصیات صنعت در حسابداری به این معناست که ماهیت فعالیت و ویژگیهای هر صنعت میتواند بر نحوه اجرای برخی رویههای حسابداری اثر بگذارد. به همین دلیل، نحوه ثبت، اندازهگیری یا گزارش برخی رویدادهای مالی در شرکتهای پیمانکاری، بانکی، بیمهای، تولیدی یا معدنی ممکن است با یک شرکت بازرگانی متفاوت باشد.
این تفاوت به معنای کنار گذاشتن اصول و استانداردهای حسابداری نیست؛ بلکه نحوه اجرای برخی رویهها باید با ماهیت واقعی فعالیت و الزامات گزارشگری آن صنعت متناسب باشد.
مثال خصوصیات صنعت در حسابداری
مثال ساده:
نحوه شناسایی درآمد در یک شرکت پیمانکاری ممکن است با یک شرکت بازرگانی متفاوت باشد، زیرا پروژههای پیمانکاری میتوانند طی چند دوره مالی اجرا شوند.
مثال کسب و کارِی:
فرض کنید یک شرکت پیمانکاری قراردادی برای اجرای یک پروژه سهساله دارد. نحوه شناسایی درآمد و هزینههای این پروژه با شرکتی که کالا را خریداری کرده و در همان دوره به فروش میرساند متفاوت است.
در بانکها، بیمهها و شرکتهای معدنی نیز ماهیت فعالیت باعث ایجاد موضوعات حسابداری خاص میشود.
اشتباهات رایج:
خصوصیات صنعت به این معنا نیست که هر صنعت میتواند هر روش حسابداری دلخواهی را انتخاب کند. تفاوتها باید در چارچوب اصول، استانداردهای حسابداری و ماهیت واقعی فعالیت واحد اقتصادی در نظر گرفته شوند.
کاربردهای میثاق اهمیت
- تمرکز بر اطلاعات اثرگذار در تصمیمگیری
- جلوگیری از شلوغی غیرضروری صورتهای مالی
- امکان تجمیع اطلاعات کماهمیت
- کمک به ارائه شفافتر و قابلفهمتر گزارشهای مالی
شرکتهای پیمانکاری:
در شرکتهای پیمانکاری، اجرای یک پروژه ممکن است بیش از یک دوره مالی طول بکشد. به همین دلیل، زمان و نحوه شناسایی درآمد و هزینههای مرتبط با پروژه با فعالیت یک شرکت بازرگانی که کالا را خرید و فروش میکند، تفاوت دارد.
بانکها:
ماهیت اصلی فعالیت بانکها دریافت سپرده، پرداخت تسهیلات و کسب درآمد از عملیات مالی است. بنابراین موضوعاتی مانند شناسایی درآمد تسهیلات، مطالبات و برآورد زیانهای اعتباری در گزارشگری مالی بانکها اهمیت ویژهای دارد.
شرکتهای بیمه:
در صنعت بیمه، حق بیمه دریافتی، خسارتهای احتمالی و تعهدات آتی از مهمترین موضوعات حسابداری هستند. به همین دلیل، شرکتهای بیمه برای اندازهگیری و گزارش تعهدات خود با مسائلی روبهرو هستند که در بسیاری از شرکتهای تجاری وجود ندارد.
شرکتهای تولیدی و معدنی:
در شرکتهای تولیدی، محاسبه بهای تمامشده مواد، دستمزد و سربار اهمیت زیادی دارد. در صنایع معدنی نیز علاوه بر هزینههای استخراج و تولید، موضوعاتی مانند منابع و ذخایر و هزینههای مرتبط با فعالیتهای استخراج میتوانند بر گزارشگری مالی اثر بگذارند.
در نتیجه، خصوصیات صنعت باعث کنار گذاشتن اصول حسابداری نمیشود؛ بلکه نشان میدهد نحوه اجرای برخی رویهها باید با ماهیت واقعی فعالیت واحد اقتصادی و الزامات گزارشگری آن صنعت متناسب باشد.
۴. میثاق اهمیت در حسابداری چیست؟
همه اطلاعات ارزش یکسان ندارند
اصل اهمیت در حسابداری بیان میکند که فقط اطلاعاتی باید به طور جداگانه ثبت و افشا شوند که تأثیر بااهمیتی بر تصمیمگیری استفادهکنندگان داشته باشند.
اطلاعات کماهمیت میتوانند بهصورت سادهتر و خلاصه ثبت شوند.
مثال کاربردی از میثاق اهمیت
مثال ساده:
خرید یک ابزار اداری کمقیمت در یک شرکت بزرگ، بهعنوان هزینه جاری ثبت میشود و نیازی به ثبت آن بهعنوان دارایی و محاسبه استهلاک ندارد.
مثال کسب و کاری:
فرض کنید یک شرکت بزرگ با میلیاردها تومان دارایی، یک ماشینحساب یا ابزار اداری کمارزش خریداری میکند. ثبت و استهلاک جداگانه چنین قلمی ممکن است تأثیر معناداری بر صورتهای مالی و تصمیم استفادهکنندگان نداشته باشد. در مقابل، همین مبلغ برای یک کسبوکار بسیار کوچک ممکن است اهمیت بیشتری داشته باشد.
اشتباهات رایج:
اهمیت یک عدد ثابت و یکسان برای همه شرکتها نیست. بااهمیت بودن اطلاعات به مبلغ، ماهیت رویداد، اندازه واحد تجاری و شرایط تصمیمگیری استفادهکنندگان بستگی دارد.
کاربردهای میثاق اهمیت
سادهسازی گزارشهای مالی تمرکز بر اطلاعات کلیدی جلوگیری از شلوغی و ابهام در صورتهای مالی و حسابداری مالی می شود.
تفاوت میثاق های حسابداری با اصول حسابداری چیست؟
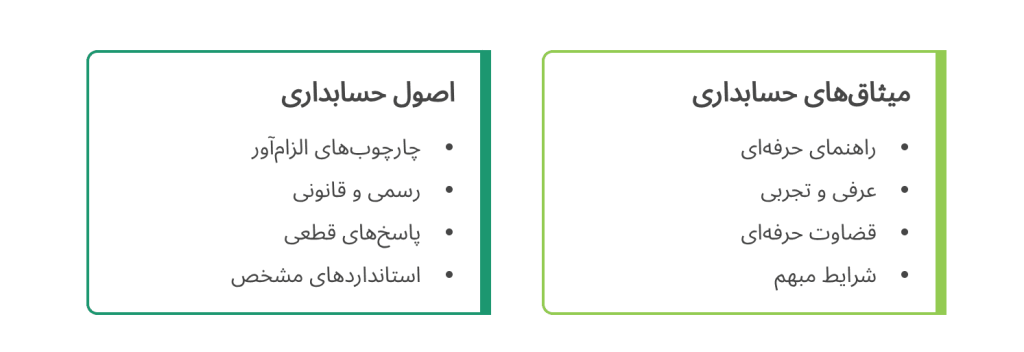
اصول حسابداری قواعد اصلی ثبت و گزارشگری مالی هستند، درحالیکه میثاقهای حسابداری محدودیتها و ملاحظاتیاند که نحوه اجرای این اصول را در شرایط خاص تعدیل میکنند. به بیان ساده، اصول مشخص میکنند حسابداری چگونه انجام شود و میثاقها تعیین میکنند این اصول با چه محدودیتها و ملاحظاتی اجرا شوند.
اشتباهات رایج درباره میثاق های حسابداری
در یادگیری میثاقهای حسابداری، چند برداشت اشتباه رایج وجود دارد که میتواند باعث سردرگمی شود:
- یکی دانستن میثاقها با مفروضات حسابداری
مفروضات، زیربنای حسابداری هستند؛ در حالی که میثاقها نقش محدودکننده و تعدیلکننده در اجرای اصول دارند. - یکسان دانستن اصل اهمیت و فزونی منافع بر مخارج
اهمیت به اثر اطلاعات بر تصمیم استفادهکننده مربوط است، اما فزونی منافع بر مخارج، هزینه تهیه اطلاعات را با منفعت آن مقایسه میکند. - تصور اینکه محافظهکاری یعنی کم نشان دادن عمدی سود
محافظهکاری به معنای کمنمایی عمدی سود یا دارایی نیست؛ بلکه به استفاده از قضاوت محتاطانه در شرایط عدماطمینان اشاره دارد. - تصور اینکه خصوصیات صنعت اجازه نادیده گرفتن استانداردها را میدهد
تفاوتهای صنعت میتوانند بر نحوه اجرای برخی رویههای حسابداری اثر بگذارند، اما به معنی نادیده گرفتن اصول و استانداردهای گزارشگری نیستند.
تفاوت اصول، مفروضات و میثاق های حسابداری
برای درک بهتر ساختار حسابداری، میتوان مفروضات، اصول و میثاقها را از نظر نقش آنها در گزارشگری مالی مقایسه کرد. مفروضات زیربنای حسابداری را تشکیل میدهند، اصول قواعد اجرایی هستند و میثاقها نقش محدودکننده و تعدیلکننده دارند.
| مفهوم | نقش |
|---|---|
| مفروضات حسابداری | زیربنای تهیه و ارائه اطلاعات مالی |
| اصول حسابداری | قواعد اصلی ثبت، اندازهگیری و گزارشگری |
| میثاقهای حسابداری | محدودکننده و تعدیلکننده نحوه اجرای اصول |
جمعبندی
میثاق های حسابداری ابزارهای حرفهای هستند که به حسابداران کمک میکنند در شرایط پیچیده، تصمیمهای منطقی و قابلدفاع بگیرند.
چهار میثاق مهم حسابداری عبارتاند از:
۱. فزونی منافع بر مخارج
۲. محافظهکاری
۳. خصوصیات صنعت
۴. اهمیت
رعایت این میثاق ها باعث میشود گزارشهای مالی:
دقیقتر و شفافتر باشندقابلاعتمادتر شوند و مبنای تصمیمگیری صحیح مدیران و ذینفعان قرار گیرند
منابع پیشنهادی برای مطالعه بیشتر
سؤالات متداول میثاق های حسابداری
1. میثاقهای حسابداری دقیقاً چه هستند؟
میثاقهای حسابداری یا اصول محدودکننده، ملاحظاتی هستند که نحوه بهکارگیری مفروضات و اصول حسابداری را در شرایط خاص تعدیل میکنند. در تقسیمبندی رایج آموزشی، مهمترین آنها اهمیت، محافظهکاری، فزونی منافع بر مخارج و خصوصیات صنعت هستند.
2. میثاقهای حسابداری چند نوع هستند؟
بر اساس منابع معتبر دانشگاهی از جمله کتاب اصول حسابداری دکتر جمشیدی، چهار میثاق اصلی حسابداری وجود دارد:
فزونی منافع بر مخارج
محافظهکاری
خصوصیات صنعت
اهمیت
3. تفاوت میثاقهای حسابداری با اصول حسابداری چیست؟
اصول حسابداری قواعد و مبانی کلی ثبت و گزارشگری مالی را بیان میکنند؛ در مقابل، میثاقها ملاحظاتی هستند که نحوه اجرای این اصول را در شرایطی مانند عدماطمینان، کماهمیت بودن اطلاعات، هزینه تهیه اطلاعات یا ویژگیهای خاص یک صنعت تعدیل میکنند.
4. میثاق محافظهکاری چه کاربردی در حسابداری دارد؟
این میثاق کمک میکند در شرایط عدم قطعیت، از شناسایی زودهنگام سود جلوگیری شود و زیانها یا هزینههای احتمالی بااحتیاط در نظر گرفته شوند تا تصویر واقعیتری از وضعیت مالی ارائه شود.
5. میثاق فزونی منافع بر مخارج چه زمانی کاربرد دارد؟
زمانی که ثبت یا افشای یک اطلاعات، هزینه و زمان زیادی میطلبد؛ اما تأثیر معناداری بر تصمیمگیری ندارد، حسابدار میتواند بر اساس این میثاق از ثبت جزئیات غیرضروری صرفنظر کند.
6. چرا میثاق خصوصیات صنعت اهمیت دارد؟
چون هر صنعت شرایط و مدل درآمدی خاص خود را دارد. استفاده از روشهای حسابداری متناسب با صنعت، از ارائه گزارشهای گمراهکننده و تحلیلهای اشتباه جلوگیری میکند.
7. میثاق اهمیت چه نقشی در گزارشگری مالی دارد؟
این میثاق کمک میکند فقط اطلاعاتی که تأثیر قابلتوجهی بر تصمیمگیری استفادهکنندگان دارند، بهصورت جداگانه ثبت و افشا شوند و گزارشها سادهتر و قابلفهمتر باشند.
🧠 تجربه شما در استفاده از میثاق های حسابداری چیست؟ دیدگاهتان را با ما به اشتراک بگذارید.