در دنیای پیچیده اقتصاد امروز، آگاهی از قوانین مالیاتی دیگر یک «انتخاب» نیست، بلکه یک «ضرورت حیاتی» برای بقای هر کسبوکار و صیانت از داراییهای شخصی است. در این مقاله، عمیقترین لایههای نظام مالیاتی ایران را کالبدشکافی میکنیم.
فهرست مطالب
اساس و مبنای مالیات چیست؟ (فلسفه وجودی تراکنشهای حاکمیتی)
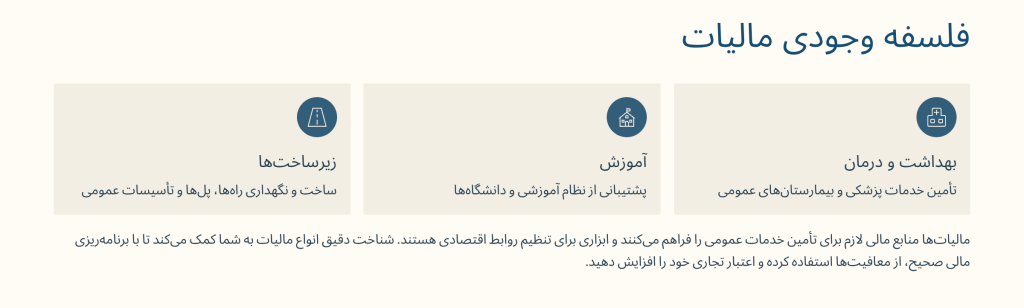
مالیاتها منابع مالی ضروری برای تأمین خدمات عمومی مانند بهداشت، آموزش و زیرساختها را فراهم میکنند.
برای آشنایی کامل با مفهوم این علم، ابتدا مقاله مالیات چیست را مطالعه کنید.
انواع مالیات در ایران؛ ساختار کلی نظام مالیاتی
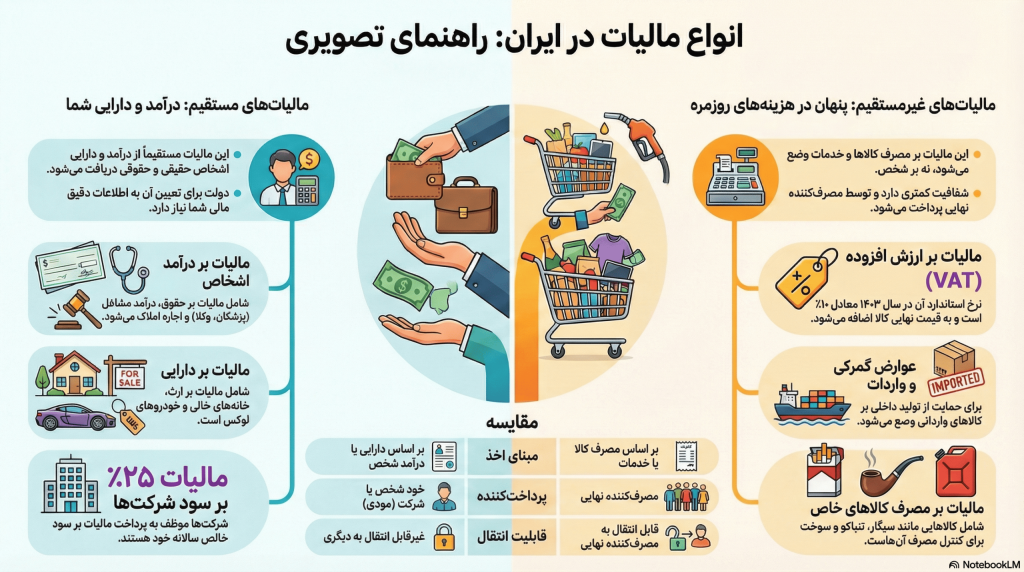
نظام مالیاتی ایران تحت نظارت سازمان امور مالیاتی کشور (INTA) به دو دسته اصلی تقسیم میشود. درک این تفکیک، اولین قدم برای مدیریت هزینههای مالیاتی است:
- مالیاتهای مستقیم: مستقیماً از دارایی یا درآمد اشخاص (حقیقی یا حقوقی) وصول میشود.
- مالیاتهای غیرمستقیم: بر قیمت کالاها و خدمات اضافه شده و مصرفکننده نهایی آن را پرداخت میکند.
انواع مالیات مستقیم و غیر مستقیم
.1.1 حوزه اشخاص حقیقی (درآمد شخصی)
📌 مالیات بر حقوق
📌 مالیات بر مشاغل
📌 مالیات بر اجاره
📌 مالیات بر درآمد از سرمایهها
۱.۲. حوزه ثروت و دارایی (سرمایه ساکن)
💰 مالیات بر ارث
💰 عایدی سرمایه
💰 مالیات بر خودروهای لوکس و خانههای خالی
2. مالیاتهای غیرمستقیم
📊 مالیات بر ارزش افزوده (VAT)
📊 مالیاتهای گمرکی و عوارض واردات
💡 مالیاتهای مصرفی خاص (سیگار، فرآوردههای نفتی و غیره)
آقای مهندس حامد قاسمیان
رئیس انجمن حسابداری استان یزد
مشاور مالیاتی و استراتژیست مالی
خدمات مالیاتی تحلیل ارقام
- پیادهسازی و مدیریت هوشمند سامانه مؤدیان
- دفاعیه مالیاتی و کاهش قطعی جرائم
- تنظیم اظهارنامه مالیاتی (عملکرد و ارزش افزوده)
- مشاوره حسابداری و مالیاتی در یزد و کل کشور
در اینجا به توضیحات کلی درباره مالیات های مستقیم و غیر مستقیم میپردازیم با ما همراه باشید:
1. مالیاتهای مستقیم؛ تجزیه و تحلیل دقیقتر
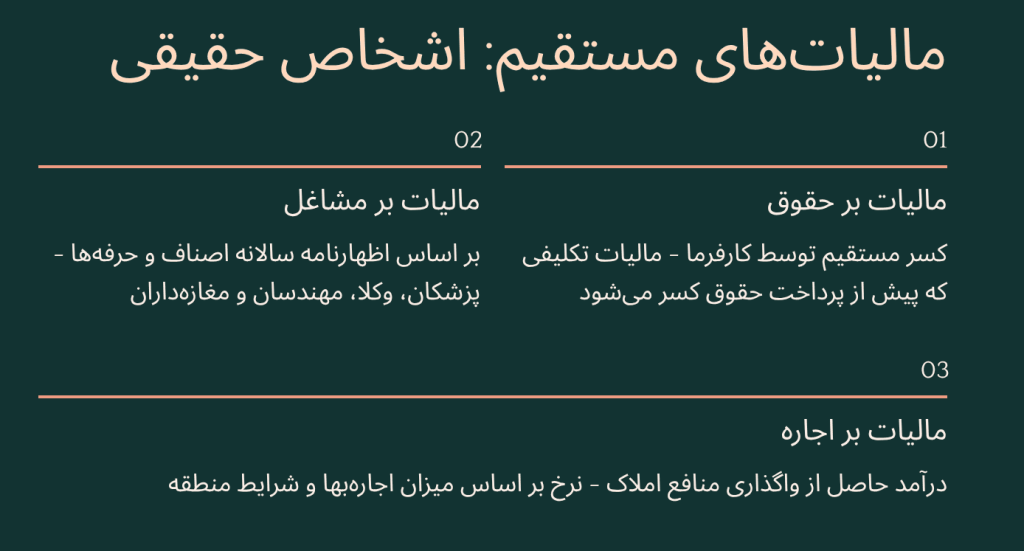
مالیاتهای مستقیم از دارایی یا درآمد شخصی یا حقوقی دریافت میشوند. این مالیاتها معمولاً در مراحل اولیه درآمد یا ثروت محاسبه و وصول میشوند. دولت برای تعیین این مالیاتها نیاز به اطلاعات دقیق از وضعیت مالی افراد و کسبوکارها دارد.
1.1 مالیات بر درآمد اشخاص حقیقی
یکی از اصلیترین مالیاتهای مستقیم، مالیات بر درآمد اشخاص حقیقی است. این مالیات از درآمدهای شخصی مانند حقوق، دستمزد، درآمد کسبوکارها یا اجاره املاک دریافت میشود. در ایران، افراد باید درآمد خود را به سازمان امور مالیاتی اعلام کنند تا مالیات بر اساس نرخهای مشخص محاسبه شود.
- مالیات بر درآمد حقوق: این نوع مالیات، که مالیات تکلیفی هم نامیده میشود، از حقوق کارکنان بهطور خودکار و پیش از پرداخت آن به کارکنان کسر میشود. کارفرما مسئول کسر و پرداخت این مالیات به سازمان امور مالیاتی است.
- مالیات بر درآمد مشاغل: پزشکان، وکلا، مهندسان و حتی مغازهداران باید مالیات بر درآمد مشاغل خود را پرداخت کنند.
آیا با مالیات بر درآمد مشاغل آشنا هستید؟ برای کسب اطلاعات بیشتر، این مقاله را مطالعه کنید.
- مالیات بر درآمد اجاره: زمانی که شما ملکی را اجاره میدهید، باید مالیات بر درآمد حاصل از اجاره آن را پرداخت کنید. نرخ مالیات معمولاً بر اساس میزان اجارهبها و شرایط خاص هر منطقه متفاوت است.
جزئیات کامل درباره نحوه محاسبه مالیات نقل و انتقال بر اساس ماده ۵۹ قانون مالیاتهای مستقیم را در این راهنمای تخصصی بخوانید.
1.2 مالیات بر دارایی
این مالیاتها معمولاً بر اساس ارزش داراییهای افراد یا شرکتها تعیین میشوند. از جمله انواع این مالیاتها میتوان به مالیات بر ارث و مالیات بر املاک و خودروهای لوکس اشاره کرد.
- مالیات بر ارث: زمانی که فردی فوت میکند و اموالش به وارثان منتقل میشود، مالیاتی به نام مالیات بر ارث اخذ میشود. میزان این مالیات بستگی به نوع اموال و رابطه وراث با فرد متوفی دارد.
- مالیات بر خودروهای لوکس و خانههای خالی: یکی از جدیدترین شیوههای مالیاتی برای کنترل بازار مسکن و همچنین تأمین منابع مالی دولت، مالیات بر خانههای خالی و خودروهای لوکس است. این نوع مالیاتها بیشتر به دولت این امکان را میدهند که از داراییهای غیرمولد و بلااستفاده مالیات دریافت کند.
1.3 مالیات بر درآمد اشخاص حقوقی (شرکتها)
شرکتها و بنگاههای اقتصادی نیز مشمول مالیات بر درآمد هستند. این مالیات از سود خالص شرکتها و بنگاهها پس از کسر هزینهها و معافیتها اخذ میشود. نرخ مالیات برای شرکتها در ایران معمولاً حدود ۲۵٪ از سود خالص است.
- مالیات بر سود شرکتها: شرکتها باید در پایان هر سال مالی، مالیات بر سود خود را پرداخت کنند. این مالیات بر اساس درآمدهای شرکت و پس از کسر هزینههای قابل قبول محاسبه میشود.
در تحلیل مالیات بر درآمد اشخاص حقوقی باید توجه داشت که سود ابرازی در صورتهای مالی همیشه مبنای نهایی محاسبه مالیات نیست.
مطابق با رویکرد دکتر مهربانی در کتاب حسابداری مالیاتی، سود مالیاتی نتیجهی فرآیند «تعدیلات مالیاتی» است؛ یعنی سود حسابداری که بر اساس استانداردهای حسابداری محاسبه شده، باید با مقررات قانون مالیاتهای مستقیم (بهویژه در بحث هزینههای قابل قبول و استهلاکات موضوع مواد ۱۴۷ تا ۱۴۹) تطبیق داده شود تا درآمد مشمول مالیات واقعی استخراج گردد.
📘 ایستگاه مطالعه (منبع: دکتر مهربانی)
مفهوم کلیدی: تعدیلات مالیاتی.
نکته: سود حسابداری ≠ سود مالیاتی.
فرآیند: سود دفتر + هزینههای برگشتی – معافیتها = درآمد مشمول مالیات.
- مالیات بر عایدی سرمایه: این مالیات از سود حاصل از سرمایهگذاری شما دریافت میشود. برای مثال، اگر ملکی را خریداری کنید و مدتی بعد با قیمتی بالاتر بفروشید، بخشی از این سود (تفاضل قیمت خرید و فروش) مشمول مالیات میشود. این قانون در ایران برای کنترل قیمتها در بازار مسکن، طلا و خودرو به طور جدی در حال پیگیری و اجراست.
مالیات بر عایدی سرمایه (پایه مالیاتی نوظهور): این مالیات برخلاف مالیات بر «نقل و انتقال» که از کل مبلغ معامله کسر میشود، تنها بر تفاوت قیمت خرید و فروش (سود حاصل از سرمایهگذاری) وضع میگردد. طبق مبانی مطرح شده در کتاب «درآمدی بر قوانین مالیاتی ایران» (باوفا و عادلی)، این قانون با هدف جلوگیری از سوداگری در بازارهایی نظیر مسکن، خودرو، طلا و ارز طراحی شده است تا از داراییهای غیرمولد مالیات دریافت شده و سرمایهها به سمت تولید هدایت شوند. (لازم به ذکر است که فروش سهام در بورس حال حاضر مشمول این مالیات نیست).
2. مالیاتهای غیرمستقیم؛ دنیای پنهان مالیاتها
مالیاتهای غیرمستقیم بر مصرف کالاها و خدمات وضع میشود، نه بر درآمد یا دارایی افراد و شرکتها. این مالیاتها معمولاً شفافیت کمتری دارند و در نهایت توسط مصرفکنندگان پرداخت میشوند.
2.1 مالیات بر ارزش افزوده (VAT)
یکی از رایجترین انواع مالیاتهای غیرمستقیم در ایران، مالیات بر ارزش افزوده (VAT) است. این مالیات به هر مرحله از زنجیره تولید تا مصرف اضافه میشود. یعنی هرگاه یک کالا یا خدمت در طول فرایند تولید یا فروش از یک نقطه به نقطه دیگر منتقل میشود، مالیات بر ارزش افزوده آن به قیمت کالا افزوده میشود.
- نرخ VAT در ایران: نرخ استاندارد مالیات بر ارزش افزوده در ایران طبق قانون جدید ۱۰ درصد است (در سال ۱۴۰۳). این مالیات تقریباً بر همه کالاها و خدمات، از جمله کالاهای مصرفی، خدمات تخصصی، محصولات صادراتی و حتی کالاهای وارداتی اعمال میشود.
- چالشها و فرصتهای VAT برای کسبوکارها: کسبوکارها معمولاً درگیر مسائل مالیاتی مرتبط با VAT هستند، چرا که ممکن است هزینههای این مالیات بر قیمت تمامشده محصولات و خدمات آنها تأثیر بگذارد. بنابراین، مدیریت صحیح مالیات بر ارزش افزوده میتواند به افزایش سودآوری کسبوکارها کمک کند.
«نکته استراتژیک برای فعالان اقتصادی: طبق رویکرد کاربردی محمدجواد عظیمیفرد در کتاب “قانون مالیات را قورت بده”، هوشمندی مالیاتی در نظام ارزش افزوده، فرار از پرداخت آن نیست؛ بلکه تسلط بر مکانیزم “استرداد” (Refund) است. مودیان موفق کسانی هستند که با مدیریت صحیح “اعتبار مالیاتی” و ثبت دقیق خریدها، مالیاتی را که در زنجیره تأمین پرداخت کردهاند، به درستی از مالیات فروش کسر یا از سازمان مطالبه میکنند تا نقدینگی کسبوکار حفظ شود.»
2.2 مالیاتهای گمرکی و عوارض واردات
مالیاتهای گمرکی و عوارض واردات برای کالاهای وارداتی از کشورهای خارجی وضع میشود. این مالیاتها معمولاً بهمنظور حمایت از تولید داخلی و کنترل تراز تجاری کشور انجام میشود. این نوع مالیات میتواند هزینههای واردات را افزایش دهد و در نهایت به افزایش قیمت کالاهای وارداتی منجر شود.
- هدف گمرکی و واردات: این مالیاتها در واقع بهمنظور حمایت از صنایع داخلی و کاهش وابستگی به واردات کالا از خارج کشور اعمال میشوند. همچنین، از آنجا که این نوع مالیاتها به قیمت کالاهای وارداتی اضافه میشود، مصرفکنندگان نهایی آن را پرداخت میکنند.
2.3 مالیاتهای مصرفی خاص
مالیاتهای مصرفی خاص مالیاتهایی هستند که علاوه بر مالیات بر ارزش افزوده برای برخی کالاهای خاص بهویژه کالاهایی که برای سلامتی یا محیط زیست مضر هستند، مانند سیگار، تنباکو، و سوختها اعمال میشود.
- مالیات بر سیگار و دخانیات: این مالیات بهطور ویژه برای کنترل مصرف سیگار و دیگر محصولات دخانی وضع میشود و معمولاً نرخ بالاتری دارد.
- مالیات بر فرآوردههای نفتی: این نوع مالیات در راستای تنظیم مصرف انرژی و بهمنظور مقابله با مشکلات زیستمحیطی وضع میشود.
نکات پایانی برای مدیریت مالیاتی کسبوکارها
برای کاهش بار مالیاتی و جلوگیری از جرائم مالیاتی، بهتر است کسبوکارها به این نکات توجه داشته باشند:
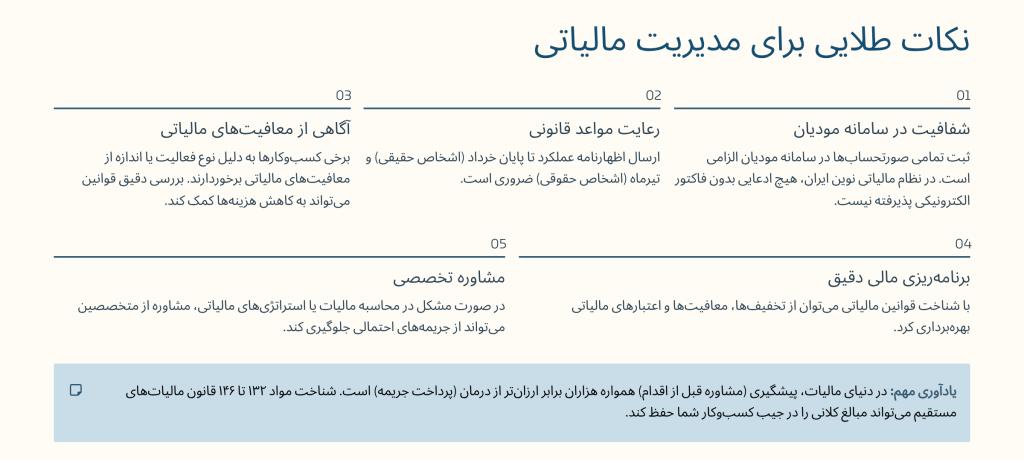
- اطلاع از معافیتهای مالیاتی: برخی از کسبوکارها ممکن است به دلیل نوع فعالیت یا اندازهشان از معافیتهای مالیاتی برخوردار باشند. بررسی دقیق قوانین و شرایط معافیتها میتواند به کاهش هزینههای مالیاتی کمک کند.
- برنامهریزی مالی: با استفاده از برنامهریزی مالی دقیق و شناخت قوانین مالیاتی، میتوان به راحتی از تخفیفها، معافیتها و اعتبارهای مالیاتی بهرهبرداری کرد.
- مشاوره تخصصی: در صورتی که در مورد محاسبه مالیات یا استراتژیهای مالیاتی به مشکل برخوردید، مشاوره از متخصصین مالیاتی میتواند از ضررهای احتمالی جلوگیری کند.
مقایسه تخصصی: مالیات مستقیم در برابر غیرمستقیم
| ویژگی | مالیات مستقیم | مالیات غیرمستقیم |
|---|---|---|
| مبنای اخذ | بر اساس دارایی یا درآمد شخص (حقیقی یا حقوقی) | بر اساس مصرف کالا یا خدمات |
| مکانیزم پرداخت | پرداختکننده مالیات خود شخص یا شرکت است | پرداختکننده مالیات مصرفکننده نهایی است |
| نحوه وصول | بهطور مستقیم توسط دولت از مودی (شخص یا شرکت) دریافت میشود | از طریق قیمت کالاها و خدمات بهطور غیرمستقیم از مصرفکننده |
| تأثیر اجتماعی | معمولاً تصاعدی و عادلانهتر (پرداخت مالیات متناسب با توان مالی) | کمتر تصاعدی و ممکن است بر تمامی اقشار تأثیر یکسانی داشته باشد |
| انعطافپذیری | انعطافپذیرتر (با توجه به نوع درآمد و دارایی) | معمولاً ثابت است و قابل تغییر از سوی مصرفکننده نیست |
| مثالها | مالیات بر درآمد، مالیات بر دارایی، مالیات بر ارث | مالیات بر ارزش افزوده (VAT)، مالیات گمرکی، عوارض مصرفی |
| قابلیت انتقال | غیرقابل انتقال به دیگری (شخص یا شرکت خود باید پرداخت کند) | قابل انتقال به مصرفکننده نهایی (در قیمت کالاها) |
| میزان شفافیت | بیشتر (چرا که مبلغ مالیات دقیقاً مشخص و محاسبه شده است) | کمتر (مبلغ مالیات معمولاً در قیمت کالا گنجانده میشود) |
| نحوه ارزیابی | ارزیابی دقیق بر اساس اسناد مالی و اظهارنامههای مالیاتی | ارزیابی مبتنی بر قیمت کالاها و خدمات |
نکات طلایی برای مودیان (بخش ویژه متخصصین)
برای اینکه در چنگال جرائم مالیاتی گرفتار نشوید، رعایت این سه اصل حیاتی است:
- شفافیت در سامانه مودیان: طبق قوانین جدید، ثبت تمامی صورتحسابها در سامانه مودیان الزامی است.
- رعایت مواعد قانونی: ارسال اظهارنامه عملکرد تا پایان خرداد (اشخاص حقیقی) و تیرماه (اشخاص حقوقی).
- بهرهگیری از معافیتها: شناخت مادههای ۱۳۲ تا ۱۴۶ قانون مالیاتهای مستقیم میتواند مبالغ کلانی را در جیب کسبوکار شما حفظ کند.
- «اصل تقدم اسناد بر ادعا»: در نظام مالیاتی نوین ایران (سامانه مودیان)، هیچ ادعایی بدون فاکتور الکترونیکی پذیرفته نیست. این یعنی انتقال از “نظام مالیاتستانی سنتی و علیالراس” به “نظام دادهمحور”.
نتیجهگیری:
مالیات نه تنها یک هزینه، بلکه ابزاری برای تنظیم روابط اقتصادی است. شناخت دقیق انواع مالیات به شما کمک میکند تا با برنامهریزی مالی صحیح، از بخشودگیها استفاده کرده و اعتبار تجاری خود را افزایش دهید.
همین حالا در بخش نظرات سوال خود را بپرسید تا کارشناسان ما پاسخگوی شما باشند یا برای دریافت مشاوره تخصصی با ما تماس بگیرید.
منابع پیشنهادی جهت مطالعه عمیقتر: برای دانشجویان و پژوهشگرانی که قصد دارند فراتر از این مقاله به مباحث مسلط شوند، منابع زیر پیشنهاد میگردد:
- قانون مالیات را قورت بده؛ محمدجواد عظیمیفرد (مناسب برای یادگیری تکنیکهای اجرایی و سامانه مودیان).
- درآمدی بر قوانین و مقررات مالیاتی ایران؛ باوفا و عادلی (مناسب برای درک مبانی حقوقی و ساختار قانون).
- حسابداری مالیاتی؛ دکتر احمد مهربانی / عبدالکریم مقدم (مرجع محاسبات فنی و استانداردهای حسابداری).