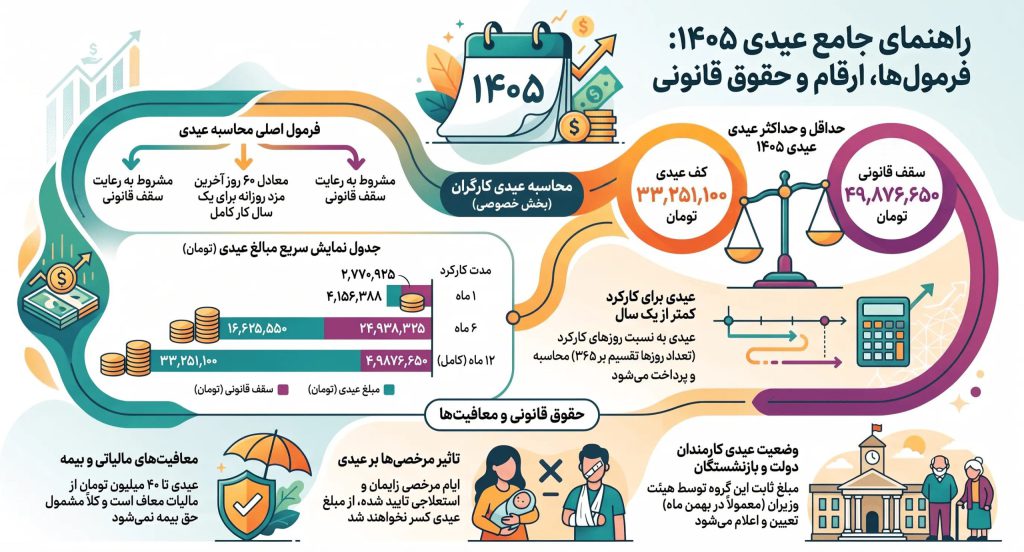
عیدی حق قانونی و اجباری کارگران، کارمندان بخش خصوصی، کارکنان دولت و بازنشستگان است، اما مبنای تعیین آن برای هر گروه متفاوت است. عیدی کارگران مشمول قانون کار در سال ۱۴۰۵ معادل ۶۰ روز آخرین مزد واقعی هر کارگر است، مشروط به اینکه از سقف قانونی (۹۰ روز حداقل مزد، معادل حدود ۴۹٬۸۷۶٬۶۵۰ تومان) بیشتر نشود. مبلغ عیدی کارمندان دولت و بازنشستگان برای سال ۱۴۰۵ هنوز بهطور رسمی اعلام نشده و معمولاً در بهمنماه همان سال مشخص میشود.
فهرست مطالب
🎧 پادکست راهنمای عیدی سال 1405
اگر فرصت مطالعه کامل این راهنما را ندارید، نسخه صوتی آن را از تحلیل ارقام بشنوید.
وضعیت اعلام ارقام عیدی ۱۴۰۵
| گروه | وضعیت |
|---|---|
| کارگران و کارمندان بخش خصوصی (مشمول قانون کار) | قطعی — بر اساس حداقل مزد مصوب ۱۴۰۵ |
| کارمندان دولت (کشوری و لشکری) | در انتظار مصوبهٔ هیئت وزیران (معمولاً بهمن ۱۴۰۵) |
| بازنشستگان کشوری، لشکری و تأمین اجتماعی | در انتظار مصوبهٔ هیئت وزیران (معمولاً بهمن ۱۴۰۵) |
عیدی چیست؟
عیدی و پاداش سالانه، مزایای نقدی اجباریای است که هر سال، معمولاً در ماههای پایانی سال شمسی، به کارگران، کارمندان و بازنشستگان مشمول قوانین کار و استخدام کشور تعلق میگیرد. عیدی یک هدیهٔ اختیاری از سوی کارفرما نیست؛ پرداخت آن طبق قانون الزامی است.
چه کسانی مشمول دریافت عیدی هستند؟
مبنای تعیین عیدی برای گروههای مختلف یکسان نیست و هر گروه، مرجع قانونی و فرمول محاسبهٔ جداگانهای دارد:
- کارگران و کارمندان بخش خصوصی مشمول قانون کار — فرمول ۶۰ روز مزد واقعی، با سقف ۹۰ روز حداقل مزد
- کارکنان دولت (کشوری و لشکری) — مبلغ ثابت مصوب هیئت وزیران، هر سال جداگانه اعلام میشود
- بازنشستگان و مستمریبگیران (تأمین اجتماعی، کشوری، لشکری) — مبلغ ثابت مصوب هیئت وزیران
تفاوت عیدی، پاداش و سنوات
| ویژگی | عیدی | پاداش عملکردی | سنوات (مزایای پایان کار) |
|---|---|---|---|
| مبنای پرداخت | قانونی و اجباری | اختیاری و توافقی | قانونی و اجباری |
| زمان ایجاد حق | سالانه، تکرارشونده | متغیر | به مناسبت خاتمهٔ رابطهٔ کاری |
| مبنای محاسبه | ۶۰ روز مزد، سقف ۹۰ روز حداقل مزد | بدون محدودیت قانونی | یک ماه آخرین مزد به ازای هر سال کل سابقهٔ کار |
| ضمانت اجرا | قابل شکایت در اداره کار | ندارد | قابل شکایت در اداره کار |
عیدی «مزایای سالانهٔ تکرارشونده» و پاداش «مزایای اختیاری عملکردی» است. مزایای پایان کار (که در عرف به آن سنوات گفته میشود) به مناسبت خاتمهٔ رابطهٔ کاری ایجاد میشود؛ هرچند در بسیاری از کارگاهها، برای رفاه کارگر، مبلغ آن بهصورت سالانه تسویه یا علیالحساب پرداخت میشود. «پایهٔ سنوات» نیز مفهومی جدا از «حق سنوات» است.
مبنای قانونی پرداخت عیدی
عیدی کارگران بخش خصوصی بر اساس قانون تعیین عیدی و پاداش سالانهٔ کارگران شاغل در کارگاههای مشمول قانون کار، مصوب ۶ اسفند ۱۳۷۰ مجلس شورای اسلامی تعیین میشود؛ مبنای عددی سالانهٔ آن (یعنی حداقل مزد روزانه) را شورای عالی کار هر سال تعیین میکند. عیدی کارکنان دولت و بازنشستگان کشوری/لشکری تابع مادهٔ واحدهٔ قانون نحوهٔ پرداخت عیدی به کارکنان دولت است که هر سال با مصوبهٔ هیئت وزیران (معمولاً در بهمنماه همان سال، برای مدت خدمت همان سال) بهروزرسانی میشود.
فرمول محاسبهٔ عیدی کارگران بخش خصوصی (کف و سقف ۱۴۰۵)
فرمول قانونی عیدی برای کارگری که یک سال کامل (۱۲ ماه) کار کرده:
عیدی سال کامل = ۶۰ روز × آخرین مزد روزانهٔ واقعی کارگر
یعنی عدد ۹۰ روز، ضریب دلخواه کارفرما برای انتخاب بین ۶۰ تا ۹۰ نیست؛ بلکه سقف قانونی مبلغ است که بر مبنای حداقل مزد محاسبه میشود، نه مزد واقعی کارگر. مبلغ دقیق هر کارگر بر اساس آخرین مزد مشمول محاسبهٔ خودش تعیین میشود و نمیتواند از این سقف بیشتر باشد. پرداخت مبلغ بیشتر از سقف قانونی با توافق طرفین امکانپذیر است؛ نحوهٔ ثبت و آثار مالیاتی یا بیمهای مبلغ مازاد باید جداگانه بررسی شود.
| مورد | مبلغ (ریال) | مبلغ (تومان) |
|---|---|---|
| حداقل مزد روزانهٔ مصوب ۱۴۰۵ | ۵٬۵۴۱٬۸۵۰ | ۵۵۴٬۱۸۵ |
| عیدی کارگر حداقلبگیر با یک سال کامل کار (۶۰ روز) | ۳۳۲٬۵۱۱٬۰۰۰ | ۳۳٬۲۵۱٬۱۰۰ |
| سقف قانونی عیدی برای هر مزدی (۹۰ روز حداقل مزد) | ۴۹۸٬۷۶۶٬۵۰۰ | ۴۹٬۸۷۶٬۶۵۰ |
دو مثال عددی
مثال ۱ — کارگر حداقلبگیر: مزد روزانه ۵۵۴٬۱۸۵ تومان × ۶۰ روز = ۳۳٬۲۵۱٬۱۰۰ تومان عیدی (چون این عدد کمتر از سقف ۴۹٬۸۷۶٬۶۵۰ تومان است، همین مبلغ پرداخت میشود).
مثال ۲ — کارگر با مزد بالاتر: کارگری با مزد روزانهٔ ۱٬۵۰۰٬۰۰۰ تومان: ۶۰ × ۱٬۵۰۰٬۰۰۰ = ۹۰٬۰۰۰٬۰۰۰ تومان. چون این عدد از سقف قانونی بیشتر است، عیدی او قانوناً به همین سقف (۴۹٬۸۷۶٬۶۵۰ تومان) محدود میشود، مگر کارفرما داوطلبانه مبلغ بیشتری بپردازد.
نمونهٔ محاسبهٔ عیدی
نسخهٔ تعاملی این محاسبهگر (با ورودی نوع مبلغ، مزد و روزهای واقعی کارکرد) در مقالهٔ منتشرشده روی وبسایت در دسترس است. برای محاسبهٔ دستی:
عیدی = مینیمم (۶۰ روز × مزد روزانه، ۹۰ روز × حداقل مزد ۱۴۰۵) × (روزهای کارکرد ÷ ۳۶۵)
مثال کاربردی: کارگری با حقوق پایهٔ ماهانهٔ ۲۰٬۰۰۰٬۰۰۰ تومان که ۲۴۰ روز از سال ۱۴۰۵ را کار کرده است: ۲۰٬۰۰۰٬۰۰۰ × ۲ = ۴۰٬۰۰۰٬۰۰۰ تومان (کمتر از سقف ۴۹٬۸۷۶٬۶۵۰ تومان، پس سقف اعمال نمیشود) × (۲۴۰ ÷ ۳۶۵) ≈ ۲۶٬۳۰۱٬۳۷۰ تومان عیدی.
محاسبهگر ساده عیدی ۱۴۰۵
محاسبهگر ساده عیدی ۱۴۰۵
گروه شغلی و اطلاعات خود را وارد کنید تا عیدی تخمینیتان محاسبه شود:
این محاسبهگر برای کارگران بخش خصوصی بر مبنای فرمول «۶۰ روز مزد واقعی، با سقف ۹۰ روز حداقل مزد ۱۴۰۵» کار میکند و موارد خاص (مرخصی استعلاجی/زایمان، دورهٔ آزمایشی) را لحاظ نمیکند. برای کارمندان دولت و بازنشستگان، تا اعلام رسمی مبلغ ۱۴۰۵، عدد نمایش داده نمیشود.
جدول عیدی کارگر حداقلبگیر بر اساس ماههای کارکرد
جدول زیر برای کارگر حداقلبگیر تهیه شده است. عیدی کارکنان دارای مزد بالاتر، بر اساس ۶۰ روز مزد واقعی خودشان محاسبه میشود، اما در هر صورت نمیتواند از ستون «سقف قانونی» بیشتر شود.
| ماه کارکرد | عیدی حداقلبگیر (۶۰ روز) | سقف قانونی (۹۰ روز حداقل مزد) |
|---|---|---|
| ۱ ماه | ۲٬۷۷۰٬۹۲۵ | ۴٬۱۵۶٬۳۸۸ |
| ۲ ماه | ۵٬۵۴۱٬۸۵۰ | ۸٬۳۱۲٬۷۷۵ |
| ۳ ماه | ۸٬۳۱۲٬۷۷۵ | ۱۲٬۴۶۹٬۱۶۳ |
| ۴ ماه | ۱۱٬۰۸۳٬۷۰۰ | ۱۶٬۶۲۵٬۵۵۰ |
| ۵ ماه | ۱۳٬۸۵۴٬۶۲۵ | ۲۰٬۷۸۱٬۹۳۸ |
| ۶ ماه | ۱۶٬۶۲۵٬۵۵۰ | ۲۴٬۹۳۸٬۳۲۵ |
| ۷ ماه | ۱۹٬۳۹۶٬۴۷۵ | ۲۹٬۰۹۴٬۷۱۳ |
| ۸ ماه | ۲۲٬۱۶۷٬۴۰۰ | ۳۳٬۲۵۱٬۱۰۰ |
| ۹ ماه | ۲۴٬۹۳۸٬۳۲۵ | ۳۷٬۴۰۷٬۴۸۸ |
| ۱۰ ماه | ۲۷٬۷۰۹٬۲۵۰ | ۴۱٬۵۶۳٬۸۷۵ |
| ۱۱ ماه | ۳۰٬۴۸۰٬۱۷۵ | ۴۵٬۷۲۰٬۲۶۳ |
| ۱۲ ماه (کامل) | ۳۳٬۲۵۱٬۱۰۰ | ۴۹٬۸۷۶٬۶۵۰ |
مبالغ تومان. طبق تبصرهٔ ۱ مادهٔ واحده، پرداختی هر ماه نباید از یکدوازدهم سقف سالانه بیشتر شود.
عیدی کارگران روزمزد، ساعتی و پارهوقت
طبق مادهٔ واحدهٔ قانون، همهٔ کارگران مشمول قانون کار — اعم از قرارداد دائم، موقت، ساعتی، کارمزدی، روزمزد و پارهوقت — به نسبت روزهای واقعی کارکرد خود مستحق عیدی هستند. برای کارگر کارمزدی، مزد مبنای محاسبه عبارت است از «متوسط کارمزد دریافتی او بر حسب مدت ایام کارکرد در سال»، نه یک رقم ثابت.
کارگر با مزد متغیر (ساعتی و مشابه آن): برای کارگرانی که مزد ثابتی ندارند، مبنای محاسبهٔ عیدی بر اساس مقررات مربوط به مزدهای متغیر تعیین میشود؛ در موارد مشمول، متوسط مزد دریافتی در دورهٔ اخیر مبنای محاسبه قرار میگیرد.
کارگر پارهوقت: بر اساس مادهٔ ۳۹ قانون کار، مزد و مزایای کارگرانی که بهصورت نیمهوقت یا کمتر از ساعات قانونی کار میکنند، به نسبت ساعات کار انجامشده محاسبه و پرداخت میشود؛ عیدی و پاداش سالانه نیز از این قاعدهٔ کلی مستثنی نیست.
عیدی کارکنان دولت
عیدی کارکنان دولت تابع فرمول ۶۰/۹۰ روزهٔ کارگری نیست؛ هر سال با مصوبهٔ جداگانهٔ هیئت وزیران، مبلغی ثابت برای «کلیهٔ کارکنان رسمی، پیمانی، قراردادی و خرید خدمت دستگاههای اجرایی، اعم از کشوری و لشکری» تعیین میشود. این مصوبه معمولاً در بهمنماه همان سال خدمت ابلاغ و پرداخت میشود. مبلغ عیدی سال قبل (۱۴۰۴) مطابق مصوبهٔ همان سال تعیین و پرداخت شد؛ برای دریافت رقم دقیق، به مصوبهٔ رسمی همان سال مراجعه کنید. مبلغ عیدی سال ۱۴۰۵ این گروه هنوز بهصورت رسمی اعلام نشده است و پس از ابلاغ مصوبه، این بخش بهروزرسانی خواهد شد.
عیدی بازنشستگان (تأمین اجتماعی، کشوری و لشکری)
عیدی بازنشستگان و مستمریبگیران هر سه صندوق — تأمین اجتماعی، کشوری و لشکری — نیز مانند کارکنان شاغل دولت، هر سال با مصوبهٔ جداگانهٔ هیئت وزیران تعیین میشود و در سالهای اخیر معمولاً همتراز عیدی کارکنان شاغل دولت بوده است. مبلغ عیدی سال قبل (۱۴۰۴) مطابق مصوبهٔ همان سال تعیین و پرداخت شد. مبلغ عیدی سال ۱۴۰۵ این گروه هنوز اعلام نشده است. پس از انتشار مصوبات و اطلاعیههای رسمی صندوقهای مربوط، این قسمت بهروزرسانی خواهد شد.
جدول مقایسهٔ عیدی همهٔ گروهها
| گروه | مرجع تعیینکننده | وضعیت عیدی ۱۴۰۵ |
|---|---|---|
| کارگران و کارمندان بخش خصوصی | مادهٔ واحدهٔ ۱۳۷۰ + حداقل مزد شورای عالی کار | قطعی: از ۳۳٬۲۵۱٬۱۰۰ تا سقف ۴۹٬۸۷۶٬۶۵۰ تومان؛ برای کارکرد ناقص میتواند کمتر باشد |
| کارمندان دولت (کشوری و لشکری، شاغل) | هیئت وزیران | در انتظار مصوبه (بهمن ۱۴۰۵) |
| بازنشستگان کشوری و لشکری | هیئت وزیران | در انتظار مصوبه (بهمن ۱۴۰۵) |
| بازنشستگان و مستمریبگیران تأمین اجتماعی | هیئت وزیران | در انتظار مصوبه (بهمن ۱۴۰۵) |
عیدی در استعفا، اخراج، پایان قرارداد و دورهٔ آزمایشی
قطع رابطهٔ کارگری و کارفرمایی، به هر شکل و به هر دلیل (استعفا، اخراج یا پایان قرارداد موقت)، مانع بهرهمندی کارگر از عیدی نمیشود. کارفرما موظف است عیدی و پاداش سالانه را به نسبت مدت واقعی اشتغال کارگر در همان سال تسویه کند — حتی اگر اخراج کارگر کاملاً قانونی و موجه بوده باشد.
در دورهٔ آزمایشی نیز کارگر از روز اول مشمول قانون کار و عیدی است. اگر کارفرما در طول دورهٔ آزمایشی رابطهٔ کار را قطع کند، ملزم به پرداخت حقوق کل دورهٔ آزمایشی (و عیدی متناسب با آن) است؛ اگر خود کارگر رابطه را قطع کند، فقط مستحق حقوق و عیدی روزهای واقعی کارکرده خواهد بود.
تأثیر مرخصی زایمان، استعلاجی و غیبت بر عیدی
بر اساس مادهٔ ۷۴ قانون کار، مدت مرخصی استعلاجی تأییدشده توسط سازمان تأمین اجتماعی جزء سابقهٔ کار و بازنشستگی محسوب میشود. مرخصی زایمان نیز با توجه به مادهٔ ۷۶ قانون کار و مقررات تکمیلی بعدی، برای زنان بیمهشدهٔ شاغل ۹ ماه است و ایام دریافت غرامت دستمزد بارداری، جزء سابقهٔ بیمهپردازی محسوب میشود. بنابراین این ایام نباید بهعنوان غیبت از مدت کارکرد مبنای عیدی کسر شوند.
نکته: این قاعده فقط شامل مرخصی استعلاجی تأییدشده و مرخصی زایمان است. غیبت غیرموجه (بدون تأیید پزشکی یا مجوز کارفرما) جزء سابقهٔ کار محسوب نمیشود و میتواند از مدت کارکرد مبنای محاسبهٔ عیدی کسر شود.
مالیات عیدی چقدر است؟
طبق قانون بودجهٔ ۱۴۰۵ کل کشور، سقف معافیت مالیاتی سالانهٔ حقوق (موضوع مادهٔ ۸۴ قانون مالیاتهای مستقیم) ۴۸۰٬۰۰۰٬۰۰۰ تومان در سال (معادل ۴۰٬۰۰۰٬۰۰۰ تومان در ماه) تعیین شده است. طبق بند ۱۰ مادهٔ ۹۱ همان قانون، عیدی سالانه یا پاداش آخر سال، جمعاً معادل یکدوازدهم همین سقف (یعنی همان ۴۰٬۰۰۰٬۰۰۰ تومان) از مالیات معاف است. مالیات فقط بر مازاد بر این سقف محاسبه میشود، نه کل مبلغ عیدی.
نمونهٔ محاسبه (برای عیدی کامل ۴۹٬۸۷۶٬۶۵۰ تومانی)
مازاد بر سقف معافیت: ۴۹٬۸۷۶٬۶۵۰ − ۴۰٬۰۰۰٬۰۰۰ = ۹٬۸۷۶٬۶۵۰ تومان. فقط همین مبلغ مازاد، مشمول نرخهای پلکانی مادهٔ ۸۵ قانون مالیاتهای مستقیم میشود. در صورت قرارگرفتن تمام مبلغ مازاد در پلهٔ ۱۰درصدی، مالیات تقریبی این مثال حدود ۹۸۷٬۶۶۵ تومان خواهد بود. این عدد صرفاً یک برآورد سادهشدهٔ آموزشی است؛ نرخ دقیق به جمع سایر درآمدهای مشمول مالیات فرد در همان ماه هم بستگی دارد و باید پیش از هرگونه اقدام، با بخشنامهٔ اجرایی سازمان امور مالیاتی یا کارشناس مالیاتی تطبیق داده شود.
عیدی کارگر حداقلبگیر (۳۳٬۲۵۱٬۱۰۰ تومان) کاملاً زیر سقف معافیت است و مالیاتی به آن تعلق نمیگیرد.
آیا از عیدی حق بیمه کسر میشود؟
عیدی تا سقف قانونی، مشمول کسر حق بیمهٔ تأمین اجتماعی نیست. کارفرما موظف است مبلغ عیدی را (پس از کسر احتمالی مالیات بر مازاد سقف معافیت، نه حق بیمه) به کارگر پرداخت کند.
زمان پرداخت عیدی
قانون، زمان قطعی و یکسانی برای پرداخت عیدی کارگران بخش خصوصی تعیین نکرده است؛ بر اساس عرف کارگاهها، عیدی معمولاً در دو ماه پایانی سال (بهمن یا اسفند) و اغلب همزمان با حقوق همان ماه پرداخت میشود. عیدی کارمندان و بازنشستگان دولت نیز معمولاً همزمان با حقوق بهمنماه، پس از ابلاغ مصوبهٔ هیئت وزیران واریز میشود. در صورت خاتمهٔ قرارداد در طول سال، عیدی متناسب با کارکرد باید در همان تسویهحساب پایان کار لحاظ شود، نه در انتظار فرارسیدن پایان سال.
شکایت در صورت پرداختنشدن عیدی
عدم پرداخت یا تأخیر ناموجه در پرداخت عیدی، تخلف از قانون کار محسوب میشود. کارگر میتواند با مراجعه به ادارهٔ کار محل فعالیت کارگاه و ثبت شکایت در هیئتهای تشخیص و حل اختلاف، الزام کارفرما به پرداخت اصل عیدی را پیگیری کند. ارسال یک اظهارنامهٔ رسمی به کارفرما پیش از مراجعه به ادارهٔ کار، برای ثبت مستند تاریخ مطالبه توصیه میشود.
پرسشهای متداول
آیا کارگران پارهوقت و فصلی هم عیدی میگیرند؟
بله، طبق ماده واحدهٔ قانون، همهٔ کارگران مشمول قانون کار اعم از قرارداد دائم، موقت، ساعتی، کارمزدی و فصلی، به نسبت کارکرد خود مستحق دریافت عیدی هستند.
آیا عیدی مشمول کسر حق بیمه است؟
عیدی تا سقف قانونی، مشمول کسر حق بیمهٔ تأمین اجتماعی نیست و کارفرما موظف است مبلغ عیدی را پرداخت کند.
اگر کارفرما عیدی را دیرتر از موعد پرداخت کند چه باید کرد؟
کارگر میتواند با مراجعه به ادارهٔ کار محل فعالیت کارگاه و ثبت شکایت در هیئت تشخیص، الزام کارفرما به پرداخت را پیگیری کند.
عیدی بازنشستگان تأمین اجتماعی سال ۱۴۰۵ چقدر است؟
هنوز بهصورت رسمی اعلام نشده است. این مبلغ هر سال با مصوبهٔ هیئت وزیران، معمولاً در بهمنماه، مشخص میشود؛ مبلغ سال قبل (۱۴۰۴) طبق مصوبهٔ همان سال تعیین و پرداخت شد.
آیا عیدی و سنوات یک چیز هستند؟
خیر. عیدی مزایای سالانه و تکرارشونده است، اما مزایای پایان کار (سنوات) به مناسبت خاتمهٔ رابطهٔ کاری ایجاد میشود، هرچند در برخی کارگاهها بهصورت سالانه علیالحساب پرداخت میشود.
اگر کارگری در طول سال استعفا دهد یا اخراج شود، عیدی میگیرد؟
بله. قطع رابطهٔ کاری به هر دلیل مانع دریافت عیدی نمیشود؛ عیدی به نسبت مدت واقعی کارکرد در همان سال محاسبه و پرداخت میشود.
آیا در دورهٔ آزمایشی هم عیدی تعلق میگیرد؟
بله، کارگر از روز اول دورهٔ آزمایشی مشمول قانون کار است و به نسبت روزهای واقعی کارکرده، مستحق عیدی خواهد بود.
مرخصی زایمان یا استعلاجی چه تأثیری روی عیدی دارد؟
مرخصی استعلاجی تأییدشده توسط تأمین اجتماعی و مرخصی زایمان جزء سابقهٔ کار محسوب میشوند و عیدی برای این دورهها بهطور کامل تعلق میگیرد؛ برخلاف غیبت غیرموجه که میتواند از مدت مبنای محاسبه کسر شود.
سخن پایانی
عیدی برخلاف پاداش، یک حق قانونی و اجباری برای همهٔ کارگران، کارمندان و بازنشستگان مشمول قوانین کشور است. برای کارگران بخش خصوصی، عیدی معادل ۶۰ روز مزد واقعی است، مشروط به سقف قانونی ۹۰ روز حداقل مزد (برای ۱۴۰۵ حدود ۴۹٬۸۷۶٬۶۵۰ تومان). برای کارمندان دولت و بازنشستگان، مبلغ ثابتی است که هر سال جداگانه توسط هیئت وزیران تعیین میشود و رقم سال ۱۴۰۵ هنوز اعلام نشده است. توجه به شرایط خاص (استعفا، اخراج، مرخصی) و محاسبهٔ صحیح عیدی، هم از دید حقوقی و هم برای انگیزش نیروی کار، اهمیت زیادی دارد.
برای محاسبهٔ دقیق عیدی، سنوات و حقوق و دستمزد کارکنان کسبوکار خود، یا دریافت مشاورهٔ تخصصی حسابداری و مالیاتی، با کارشناسان ما در تماس باشید.
منابع
- متن قانون تعیین عیدی و پاداش سالانهٔ کارگران، مصوب ۶ اسفند ۱۳۷۰ — وزارت تعاون، کار و رفاه اجتماعی (mcls.gov.ir)
- پاسخ رسمی وزارت کار دربارهٔ نحوهٔ محاسبهٔ عیدی (۶۰ روز آخرین مزد) — mcls.gov.ir، بخش پرسش و پاسخ
- پاسخ رسمی وزارت کار دربارهٔ اثر مرخصی استعلاجی و زایمان بر سابقهٔ کار و محاسبهٔ عیدی، با استناد جداگانه به مواد ۷۴ و ۷۶ قانون کار — rkj.mcls.gov.ir
- مدت مرخصی زایمان (۹ ماه) و احتساب آن جزء سابقهٔ بیمهپردازی — سازمان تأمین اجتماعی (tamin.ir)
- متن کامل مادهٔ واحده و تبصرهها با تاریخ تصویب و تأیید شورای نگهبان — شناسنامه قوانین و مقررات
- سقف معافیت مالیاتی حقوق و عیدی سال ۱۴۰۵ (۴۸۰ میلیون تومان در سال، مطابق مادهٔ ۸۴ قانون مالیاتهای مستقیم؛ سقف معافیت عیدی معادل یکدوازدهم آن طبق بند ۱۰ مادهٔ ۹۱ همان قانون) — خبرگزاری صداوسیما (irib-news.ir)
- معافیت عیدی از کسر حق بیمهٔ تأمین اجتماعی — بند د، فصل سوم، بخشنامهٔ ۴۱۹۵ سازمان تأمین اجتماعی
تاریخ دسترسی به منابع فوق: شهریور ۱۴۰۵.
سؤال دیگری دربارهٔ حقوق و دستمزد یا عیدی کسبوکارتان دارید؟